Para quem é
Quem depende da sua renda define o tamanho da apólice.
Aceitação até que idade
A idade limite de contratação muda de seguradora para seguradora, e a recusa de uma não significa recusa do mercado. O que costuma pesar mais é a finalidade da apólice.
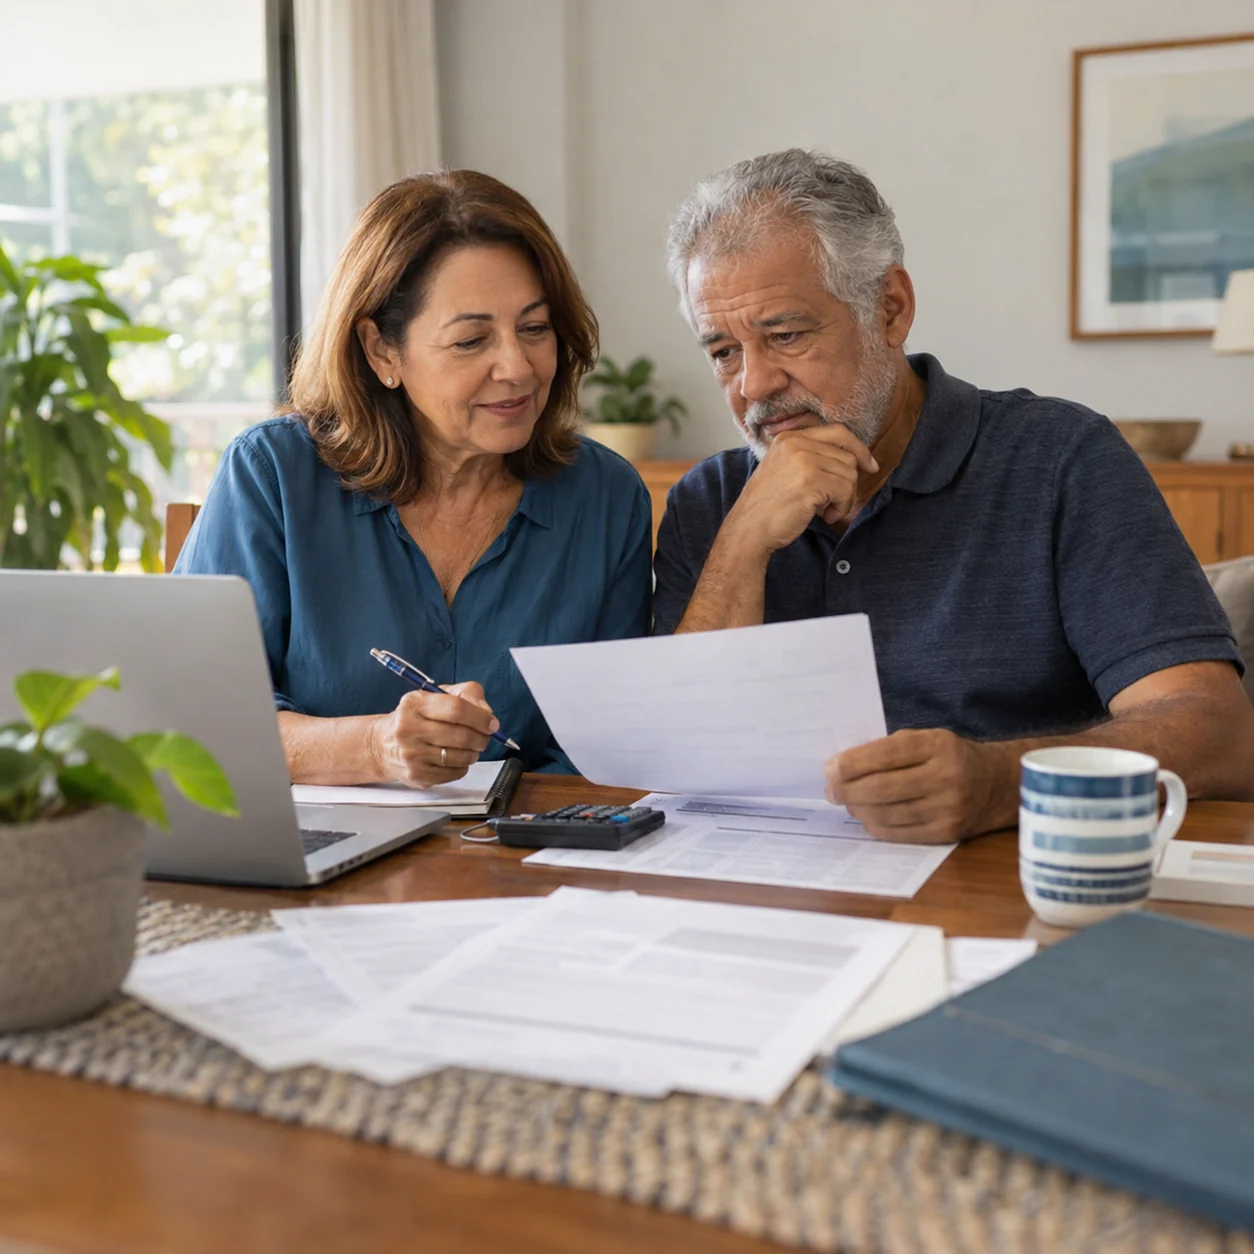
Seguro de vida para idosos é a apólice contratada na faixa em que a aceitação passa a ter limite de idade e a finalidade costuma ser sucessão e despesas imediatas.
Esta é uma das opções explicadas no guia completo de seguro de vida da WTS.
Quem depende da sua renda define o tamanho da apólice.
As duas coberturas que sustentam qualquer seguro de vida.
Idade, capital e coberturas adicionais formam o prêmio mensal.
O que acontece com o preço e com a cobertura ao longo dos anos.
O que o contrato significa para quem depende de você.
Seguro de vida para idosos é a apólice contratada na faixa em que a aceitação passa a ter limite de idade e a finalidade costuma ser sucessão e despesas imediatas.
Nessa faixa, a apólice raramente serve para substituir renda. Ela serve para deixar liquidez imediata para despesas, impostos e partilha, sem obrigar a família a vender bens às pressas.
A análise de saúde é mais rígida e o prêmio é mais alto, o que torna a comparação entre companhias mais valiosa do que em qualquer outra faixa.
O que entra na apólice e o que a seguradora não assume.
A apólice de seguro de vida para idosos reúne a cobertura de morte, as coberturas em vida contratadas e as assistências, cada uma com capital e regra própria no contrato.
Nessa faixa, ler a carência para morte natural é o ponto mais importante do contrato, porque é ela que define quando a apólice começa a responder.
O que entra na conta antes de a proposta chegar.
O preço de seguro de vida para idosos é formado pela idade do segurado, pelo capital contratado, pelas coberturas adicionais e pela avaliação de saúde e de atividade feita por cada seguradora.
A proposta traz o prêmio mensal com o capital e as coberturas escolhidas por você.
O que costuma travar a decisão nesse perfil.
Quem procura seguro de vida para idosos chega com dúvidas parecidas, e quase nenhuma delas está respondida no site das seguradoras.
Existe e varia por seguradora. Algumas encerram a aceitação mais cedo, outras aceitam bem mais tarde com capital menor.
Vale quando a finalidade é liquidez para a família, principalmente em patrimônio que vai passar por inventário.
A renovação tem regras escritas em contrato. Apólices vitalícias não encerram por idade, e apólices temporárias têm prazo final definido.
O capital não entra em inventário e costuma ser pago em semanas após a entrega dos documentos, bem antes de qualquer partilha.
Páginas ligadas a esta decisão, dentro do mesmo assunto e no passo seguinte da sua proteção.
Cada link abaixo leva a uma página com regra, prazo e preço próprios, escrita para a situação que ela descreve.
Idade limite e carência decidem o produto certo.
No seguro de vida para idosos, o atendimento da WTS verifica a idade de aceitação em cada seguradora e separa produto de vida de assistência funeral, que costuma ser o que a família procura.
 Bruno, corretor WTSonline agora
Minha mãe tem 74 anos. Ainda consegue seguro de vida?
Consegue em parte das seguradoras. Bruno, da WTS. Cada uma tem idade limite de entrada. O que a família precisa: capital ou o funeral resolvido?
Mais o funeral e um valor para as despesas.
Então vale olhar assistência funeral com capital menor de vida, que aceita idade maior e custa menos. Vou te mandar as opções que aceitam 74 anos.
As dúvidas que aparecem na contratação, respondidas por quem acompanha sinistro.
Cada seguradora define a própria, e a diferença entre elas é grande. Quando uma companhia recusa por idade, outra costuma aceitar com capital menor ou com carência maior.
O prêmio é mais alto porque o risco é maior, e por isso a comparação entre companhias rende mais nessa faixa do que em qualquer outra. O capital pode ser ajustado até o prêmio caber no orçamento.
Para deixar dinheiro disponível de imediato. O capital não entra em inventário, chega rápido ao beneficiário e cobre despesas, impostos e custos da sucessão sem obrigar a família a vender bens.
Nem sempre. A seguradora pode aceitar com agravo no prêmio ou com exclusão daquela causa específica. O que não pode é omitir a informação na declaração de saúde.
Não precisa. O capital de seguro de vida é pago diretamente ao beneficiário indicado na apólice, independentemente do inventário dos demais bens.
Vale, conforme as condições da época. Vale pedir a revisão do contrato, porque capital antigo costuma estar defasado diante do custo de vida atual.
Dá, como produto próprio, com custo menor que uma apólice de vida completa. É a alternativa para quem quer apenas cobrir as despesas imediatas.
Depende do tempo desde o tratamento e da avaliação da seguradora. Algumas aceitam com agravo, outras com exclusão daquela causa, e outras recusam. Declarar é o único caminho.
Pode, a qualquer momento, com a devolução proporcional quando existir. Vale conversar com o corretor antes, porque recontratar mais velho custa mais caro.
Costuma ter reajuste por faixa etária, previsto em contrato, além da atualização do capital. O corretor mostra a tabela de reajuste antes da assinatura.
Você informa os dados uma vez e recebe as opções niveladas, com uma recomendação justificada.