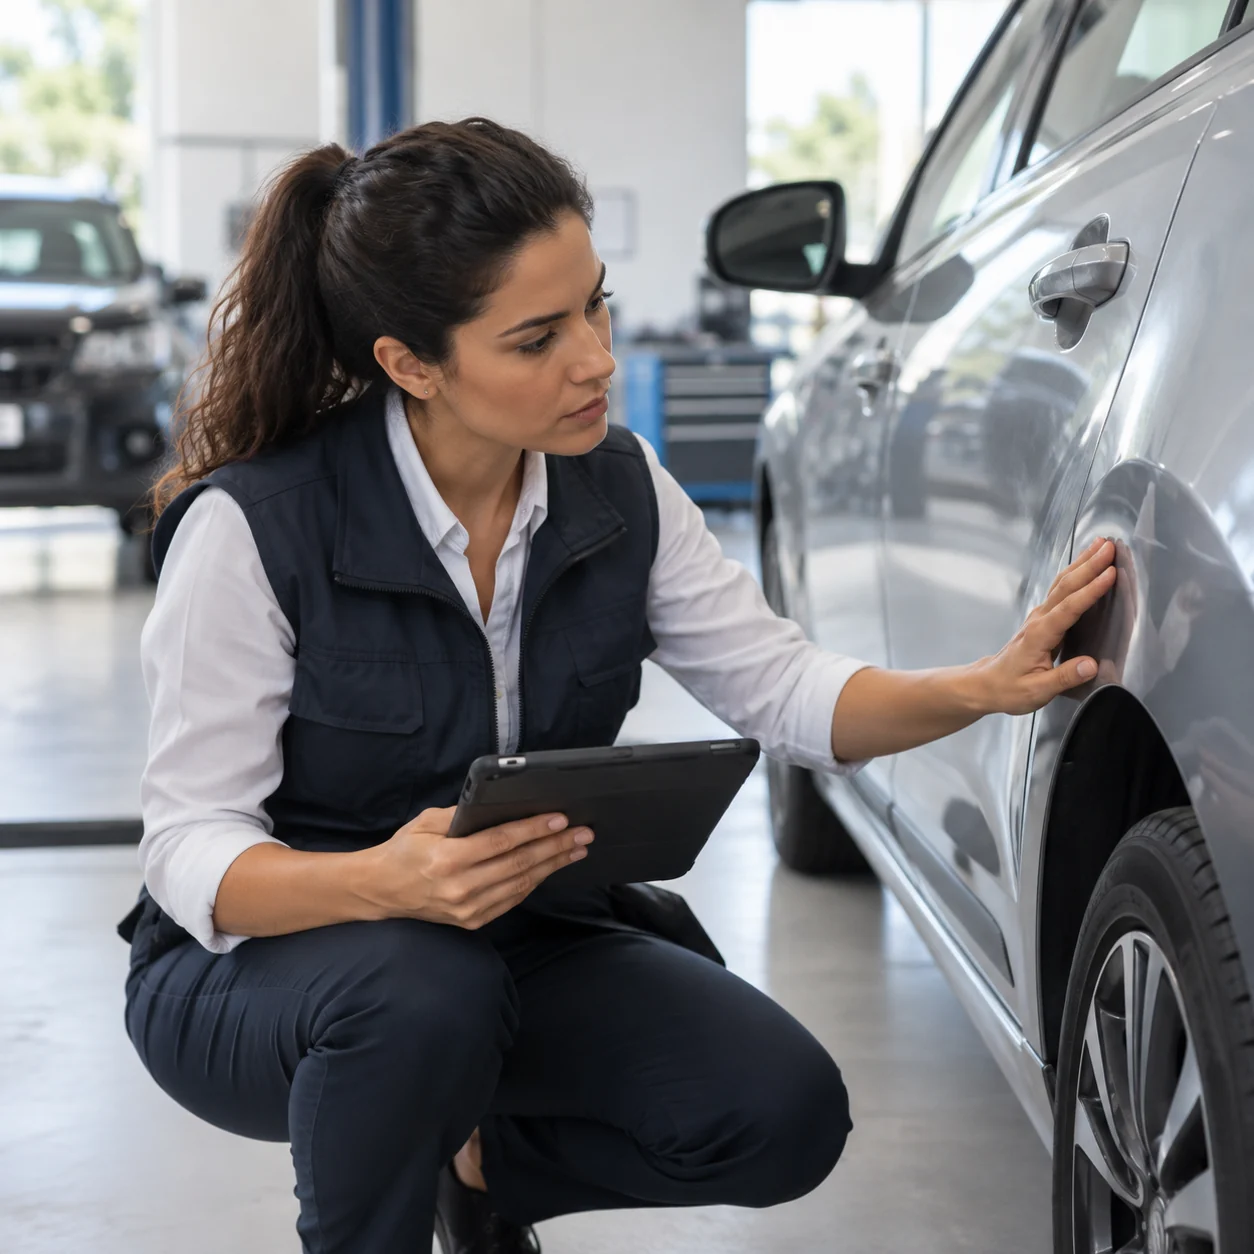
A peça
Pode ser similar, paralela ou de reaproveitamento, conforme o contrato.
A troca que existe por trás do preço
O prêmio menor não vem de bondade da seguradora. Vem de uma mudança concreta na forma como o seu carro é consertado, e essa mudança precisa fazer sentido para você antes de o preço fazer.
Seguro auto popular é a modalidade em que a seguradora reduz o prêmio ao permitir reparo com peças não originais ou usadas e em oficinas fora da rede referenciada tradicional, mantendo a estrutura de coberturas da apólice.
Esta é uma das opções explicadas no guia completo de seguro auto da WTS.
Pode ser similar, paralela ou de reaproveitamento, conforme o contrato.
A rede de reparo costuma ser diferente da tradicional.
A estrutura de coberturas em geral permanece a mesma.
Em carro novo, peça não original pode afetar a garantia de fábrica.
A diferença aparece no conserto, não na apólice.
No seguro auto popular, a estrutura de coberturas costuma ser semelhante à tradicional e o que muda é a forma como a seguradora executa o reparo do veículo.
Nem todo produto chamado de popular funciona da mesma forma. Existem versões que só admitem peça similar nova e outras que trabalham com reaproveitamento, o que é bem diferente.
Custo de reparo menor para a seguradora, prêmio menor para você.
O maior componente do custo de uma seguradora de automóvel é o reparo. Peça original comprada na rede da montadora e mão de obra de concessionária formam a conta mais cara possível, e é exatamente essa conta que o produto popular reduz.
Quando a apólice autoriza peça similar ou de reaproveitamento e direciona o conserto para oficinas de custo menor, a seguradora gasta menos por sinistro e devolve parte disso no prêmio. O desconto é real, e a contrapartida também.
A pergunta certa não é se o seguro popular é bom ou ruim. É se a troca compensa para o seu carro. Em veículo antigo, com valor de mercado já reduzido, a economia costuma valer. Em carro novo na garantia, a mesma escolha pode custar caro de outra forma.
O reparoé o maior custo de uma seguradora de automóvel. Mexer nele é o que torna o seguro popular mais barato.Composição do custo de sinistro em carteiras de seguro de automóvel
Cinco pontos em que os dois produtos se separam.
A escolha entre popular e tradicional depende sobretudo da idade do veículo e da sua exigência quanto ao reparo.
| Ponto | Seguro popular | Seguro tradicional |
|---|---|---|
| Peça usada no reparo | Similar, paralela ou de reaproveitamento, conforme contrato | Original de fábrica, conforme padrão da montadora. |
| Rede de oficinas | Rede própria de custo menor, geralmente mais enxuta | Rede referenciada ampla, com concessionárias em muitos casos. |
| Prêmio anual | Menor, por causa do custo de reparo reduzido | Maior, por incorporar o custo de peça e mão de obra originais. |
| Garantia de fábrica | Pode ser afetada em veículo ainda na garantia | Preservada, por seguir o padrão exigido pela montadora. |
| Perfil indicado | Carro fora da garantia, com valor de mercado menor | Carro novo, de valor alto ou ainda na garantia de fábrica. |
O nome comercial não é garantia de nada. Dois produtos populares de seguradoras diferentes podem ter regras de peça distintas, e é o contrato que resolve isso.
O detalhe que decide a escolha em carro novo.
Reparar veículo em garantia fora do padrão da montadora pode comprometer a cobertura de fábrica sobre os componentes envolvidos.
Seis perguntas que resolvem a dúvida em poucos minutos.
A decisão entre seguro popular e tradicional se resolve com poucas perguntas sobre o carro e sobre a sua tolerância quanto ao reparo.
Se está, reparo fora do padrão da montadora pode comprometer a cobertura de fábrica e o popular perde atratividade.
Quanto menor o valor, mais a economia no prêmio pesa em relação à qualidade da peça instalada.
Histórico de reparo com peça não original pode influenciar a negociação na revenda.
Rede enxuta em cidade pequena significa deslocamento maior e carro parado por mais tempo.
Se a economia anual for pequena, a troca deixa de compensar e o tradicional volta a fazer sentido.
Quem já confia em um reparador precisa verificar se ele aceita trabalhar dentro da regra do produto.
Páginas ligadas a esta decisão, dentro do mesmo assunto e no passo seguinte da sua proteção.
Cada link abaixo leva a uma página com regra, prazo e preço próprios, escrita para a situação que ela descreve.
A regra de peça vem antes do preço.
No seguro auto popular, o atendimento da WTS confere a idade do carro e a regra de peça de cada produto, porque é nisso que a economia se apoia.
 Rafael, corretor WTSonline agora
Vi um seguro popular bem mais barato. É confiável?
É um produto normal, sim. Rafael, da WTS. A economia vem de uma troca concreta: o reparo pode usar peça não original e oficina fora da rede tradicional. Seu carro é de que ano?
Tem nove anos.
Então já saiu da garantia e a troca tende a compensar. Em carro novo eu costumo desaconselhar, porque reparar fora do padrão da montadora pode afetar a garantia de fábrica.
Que tipo de peça eles usam?
Varia por seguradora. Tem produto que só admite peça similar nova e tem produto que trabalha com reaproveitamento. Vou te mandar a regra de cada um por escrito, não o nome comercial.
E a diferença de preço?
Vou cotar o popular e o tradicional para o mesmo carro. Se a diferença for pequena, eu te digo que não vale a troca.
O que mais gera dúvida em quem quer reduzir o prêmio sem perder proteção.
Em geral a estrutura de coberturas é semelhante à tradicional. O que muda é a forma de executar o reparo, com autorização para peça não original e uso de rede de oficinas própria.
Depende do produto contratado. Existem versões que admitem apenas peça similar nova e outras que trabalham com peça de reaproveitamento. O tipo autorizado consta expressamente do contrato.
Normalmente o reparo acontece na rede definida pela seguradora, que é mais enxuta que a tradicional. Alguns produtos admitem livre escolha com regra própria de reembolso.
O serviço executado costuma ter garantia definida em contrato, que pode ser diferente da oferecida na rede referenciada tradicional. O prazo precisa ser verificado antes da contratação.
Pode contratar, mas reparar fora do padrão da montadora pode comprometer a garantia sobre os componentes envolvidos. Para veículo novo, costuma valer mais a apólice tradicional.
A assistência costuma estar presente, mas o número de quilômetros de guincho e os serviços incluídos podem ser menores. Esse item merece comparação direta entre as propostas.
Não. Cada seguradora define faixas de modelo e ano aceitas nesse tipo de produto, e veículos importados, blindados ou de valor alto costumam ficar fora.
Sim. A classe de bônus acompanha o segurado e é reconhecida na contratação e na renovação, independentemente de a apólice ser popular ou tradicional.
É um produto de seguro de automóvel como outro qualquer, sujeito às regras do mercado segurador. Popular é designação comercial e não uma categoria regulatória separada.
Dá, normalmente na renovação. A migração é avaliada como nova contratação, com nova análise de risco e nova precificação pela seguradora.
Regra de peça, rede de oficina e diferença de prêmio conferidas em cada proposta.