Aceitação
Cada companhia tem o próprio teto de idade. Recusa em uma não vale nas outras.
Carro com mais de dez anos esbarra em uma regra que ninguém explica na cotação online: cada seguradora tem um limite de idade de veículo para aceitar o casco. A recusa é comum, e é justamente por isso que a cotação com várias companhias muda o resultado.
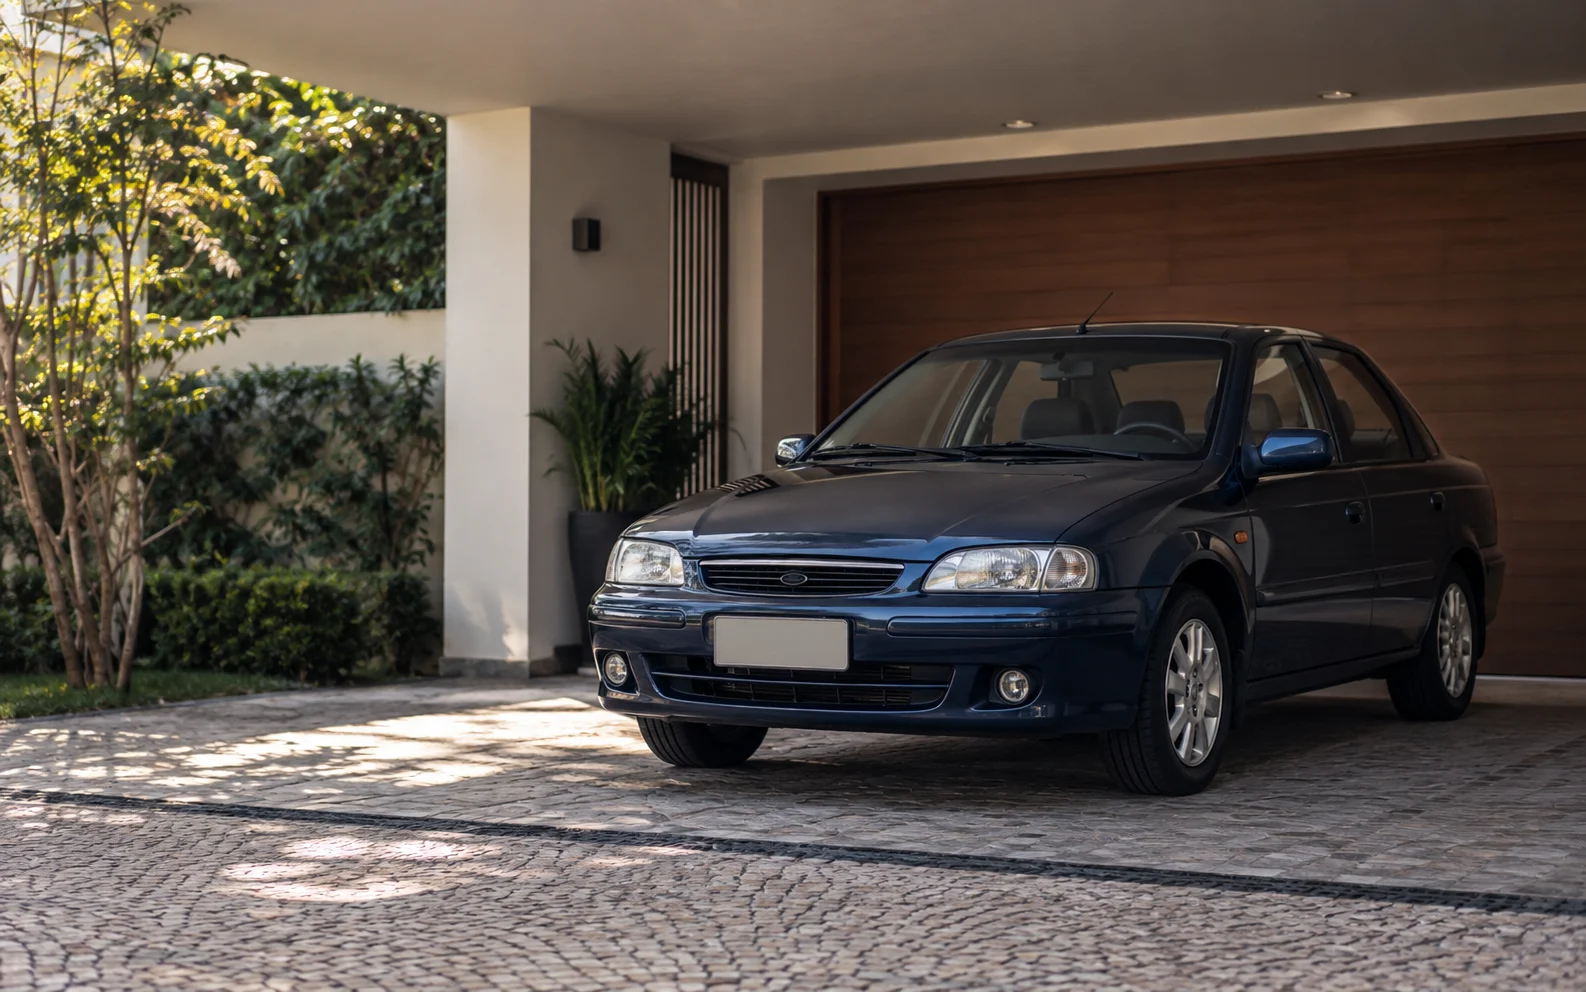
Seguro para carro antigo é a apólice de veículo com mais de dez anos de fabricação, sujeita a limite de idade para aceitação em parte das seguradoras, com indenização que pode seguir valor determinado quando o modelo saiu da tabela de referência.
Esta é uma das opções explicadas no guia completo de seguro auto da WTS.
Cada companhia tem o próprio teto de idade. Recusa em uma não vale nas outras.
Alternativa quando a tabela de referência já não lista o modelo.
Não depende do ano do carro e protege o seu patrimônio.
Disponibilidade de peça pesa na aceitação e no prazo de reparo.
A cobertura é a mesma. O acesso a ela é que muda.
No carro antigo, a diferença está na aceitação, na base de cálculo da indenização e na disponibilidade de peças, e não no conjunto de coberturas, que continua o de qualquer apólice de automóvel.
Carro antigo bem conservado e original tem aceitação melhor que o mesmo modelo com histórico de reparos. A conservação é argumento na vistoria.
Cada seguradora decide até que ano aceita o casco.
Quando um simulador devolve "não foi possível cotar", raramente explica o motivo. Na maioria das vezes o carro passou do teto de anos de fabricação daquela companhia, um número interno que muda de seguradora para seguradora.
O teto existe porque sinistralidade e custo de reparo sobem com a idade do veículo, e cada companhia escolhe até onde vai. Existem seguradoras que trabalham com carros bem mais antigos do que a média do mercado, e o corretor sabe quais são.
A consequência prática é simples. Recusa em uma companhia não diz nada sobre as outras, e insistir no mesmo simulador só repete a resposta. A cotação em várias seguradoras, com a idade do carro verificada antes, é o que transforma recusa em apólice.
Anos de fabricaçãoé o filtro silencioso das cotações online. Ele barra antes do preço e não avisa por quê.Critérios de subscrição por idade do veículo em carteiras de automóvel
Quando o modelo some da tabela, a base de indenização precisa mudar.
Em carro antigo, a tabela de referência pode não listar mais o modelo ou listá-lo por valor muito abaixo do real, e o valor determinado passa a ser a base adequada.
| Base | Como funciona | Quando faz sentido no antigo |
|---|---|---|
| Valor de mercado referenciado | Percentual sobre a tabela do dia do sinistro | Modelo ainda listado, com cotação estável e coerente com o mercado. |
| Valor determinado | Quantia fixa acordada na contratação, com base em avaliação | Modelo fora da tabela ou bem conservado acima da média do mercado. |
| Percentual acima de cem | Tabela com acréscimo | Carro listado, mas com valor de anúncio consistentemente acima da tabela. |
| Somente terceiros | Sem indenização do casco | Carro de valor baixo que você conseguiria repor sozinho. |
Valor determinado exige avaliação e nem toda seguradora oferece para carros comuns. Para modelos com apelo de coleção, é a base mais frequente.
Três perguntas que resolvem a dúvida em carro de valor baixo.
Para muitos carros antigos, segurar apenas a responsabilidade civil é a decisão mais coerente com o valor do veículo e com o tamanho do risco real.
Se a perda do veículo é absorvível pelo seu orçamento, pagar prêmio pelo casco de um carro de baixo valor entrega pouco.
Uma colisão com carro novo ou um atropelamento gera prejuízo sem relação com o valor do seu veículo. É isso que terceiros cobre.
A cobertura de terceiros tem aceitação bem mais ampla que a de casco. Quando ninguém aceita o carro, ela ainda protege o seu patrimônio.
Seis pontos que pesam na aceitação do carro antigo.
No carro antigo, o estado de conservação e a disponibilidade de peças influenciam tanto a aceitação quanto a experiência no reparo.
Costuma ser, com vistoria detalhada. Restauração documentada com notas fiscais ajuda na definição do valor determinado.
Não impede, mas alonga o reparo e pode restringir aceitação em algumas companhias. Vale saber antes de escolher a seguradora.
Depende da apólice. Em carro fora de linha, peça de reaproveitamento pode ser a única opção, e o contrato precisa prever isso.
Conta se não estiver declarada. Motor ou suspensão fora do original precisam constar na vistoria.
Muda. Carro antigo guardado em garagem fechada tem risco de furto menor e aceitação mais fácil.
Ajuda no preço e às vezes na aceitação. Uso de fim de semana pode ser declarado como tal.
Páginas ligadas a esta decisão, dentro do mesmo assunto e no passo seguinte da sua proteção.
Cada link abaixo leva a uma página com regra, prazo e preço próprios, escrita para a situação que ela descreve.
Recusa em uma seguradora não é recusa do mercado.
No carro antigo, o corretor da WTS verifica o teto de idade de cada companhia antes de cotar, porque é esse número interno que barra a maioria das cotações online sem explicar.
 Rafael, corretor WTSonline agora
Tentei em três sites e nenhum cota meu carro. Ele tem catorze anos.
É a idade. Rafael, da WTS. Cada seguradora tem um teto de anos de fabricação e o simulador barra antes do preço, sem avisar. Me passa modelo e ano.
Mandei. Vale a pena insistir?
Vale, porque existem companhias que trabalham com carros bem mais antigos que a média. Vou cotar só nelas.
E se nenhuma aceitar?
Ainda dá para proteger o essencial com a cobertura de terceiros, que tem aceitação mais ampla. Num carro de valor baixo, é o risco que realmente importa: a conta do outro.
O que quem tem carro com mais de dez anos pergunta ao corretor.
Quase sempre porque o ano de fabricação passou do teto daquela companhia. O simulador barra antes do preço e não explica o motivo.
Em valor absoluto costuma pagar menos, porque vale menos. Em proporção ao valor do carro, o prêmio tende a ser maior, por causa do custo de reparo e da escassez de peças.
É uma quantia fixa acordada na contratação, com base em avaliação, usada como indenização integral. Serve para modelos que saíram da tabela de referência ou valem acima dela.
Para o casco, nem sempre. Para terceiros, quase sempre: o prejuízo que você pode causar a outra pessoa não tem relação com o valor do seu carro.
Tem. A responsabilidade civil facultativa não depende da idade do veículo da mesma forma que o casco, e costuma ser aceita quando o casco é recusado.
Tem, com vistoria detalhada e, frequentemente, valor determinado. Documentar a restauração com notas fiscais facilita a avaliação.
É mais atenta a conservação, originalidade e numeração. Avaria de uso normal é registrada como preexistente, sem impedir a emissão.
A seguradora pode autorizar peça de reaproveitamento ou similar, conforme a apólice, e o prazo de reparo pode ser maior. Em casos extremos, o sinistro é tratado como perda total.
Depende do estado e do modelo. Veículos de coleção têm produto próprio, com uso restrito e valor acordado, que é diferente da apólice de carro antigo de uso diário.
Cotar em outras companhias antes de a apólice vencer. A classe de bônus pode ser levada para a nova seguradora, desde que apresentada dentro do prazo aceito.
Seguradoras que aceitam verificadas antes, valor determinado avaliado e terceiros como alternativa quando o casco não entra.