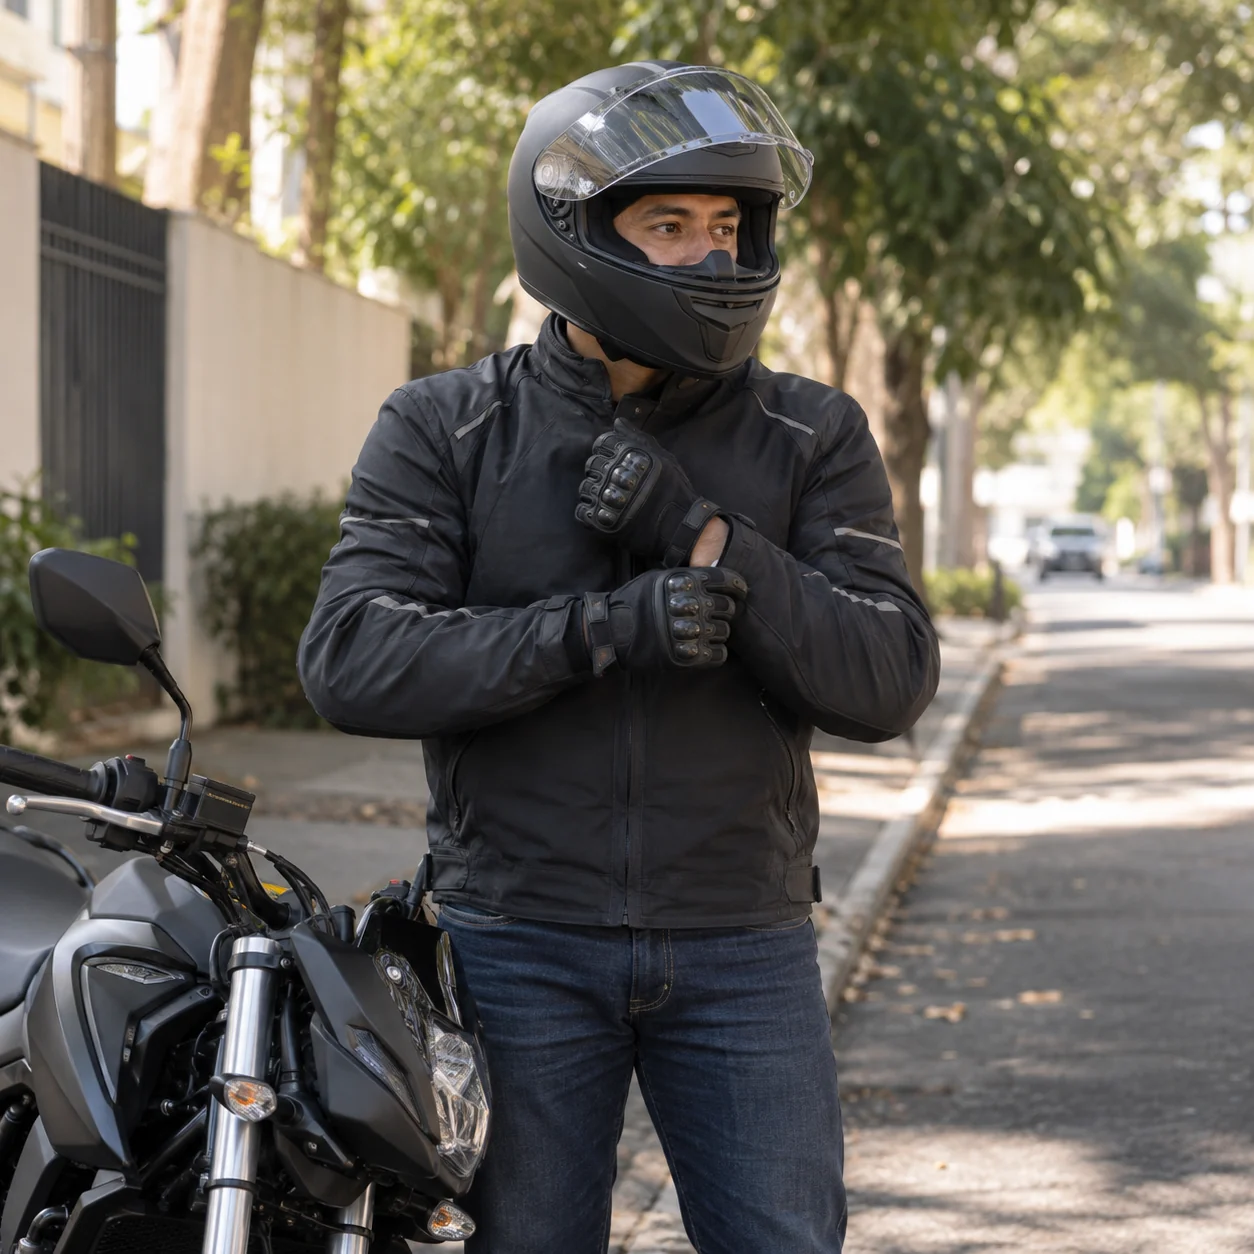
Roubo e furto
É o risco principal e o que mais define o preço da apólice.
Por que a aceitação pesa mais que o preço
No seguro de automóvel você escolhe entre muitas seguradoras. Na moto, o primeiro trabalho é descobrir quais aceitam a sua cilindrada, o seu uso e o seu perfil, porque a lista de quem aceita é bem menor do que parece.
Seguro de moto é a apólice que cobre roubo, furto, colisão, incêndio e danos causados a terceiros pelo condutor da motocicleta, com aceitação restrita por cilindrada, idade do veículo, uso e perfil do condutor.
É o risco principal e o que mais define o preço da apólice.
O limite pesa muito: a moto causa lesão com facilidade.
Cobertura para o condutor e o passageiro, contratada à parte.
Cilindrada, uso e idade do veículo definem quem aceita.
A estrutura lembra a do automóvel, com pesos diferentes.
O seguro de motocicleta reúne as coberturas de casco, responsabilidade civil contra terceiros e acidentes pessoais, com a diferença de que roubo e lesão corporal pesam muito mais do que no automóvel.
Equipamento de proteção costuma ficar fora da cobertura padrão. Quem tem capacete e jaqueta de valor relevante precisa verificar se existe cobertura de acessórios no produto.
A lista de seguradoras que trabalham com moto é curta.
O mercado de motocicletas tem sinistralidade alta: a frequência de roubo e a gravidade das lesões são maiores que no automóvel. Isso faz com que parte das seguradoras simplesmente não opere nesse ramo, e as que operam definem regras estreitas de aceitação.
Quatro filtros aparecem quase sempre. Cilindrada, ano de fabricação, região onde a moto circula e uso declarado. Moto de baixa cilindrada usada em entrega, em capital com índice de roubo alto, é o perfil que mais recebe recusa.
Por isso a ordem do trabalho é outra. Primeiro se descobre quem aceita, depois se compara preço. Quem pesquisa sozinho por preço costuma perder tempo com simulações que não terminam em apólice emitida.
A aceitaçãoé o filtro inicial do seguro de moto. Comparar preço antes disso é comparar cotações que não vão virar apólice.Critérios de subscrição e aceitação em carteiras de motocicleta
A física do acidente muda a conta.
Em acidente com motocicleta, a probabilidade de lesão corporal é maior, o que desloca o risco financeiro para a cobertura de danos corporais a terceiros.
| Situação | O que costuma acontecer | Qual cobertura responde |
|---|---|---|
| Colisão com carro parado | Dano no veículo atingido e queda do condutor | Danos materiais a terceiros e acidentes pessoais do condutor. |
| Atropelamento de pedestre | Lesão corporal, às vezes grave | Danos corporais a terceiros, no limite contratado. |
| Queda com passageiro | Lesão do passageiro transportado | Acidentes pessoais de passageiro, quando contratada. |
| Moto furtada na rua | Perda total do veículo sem recuperação | Cobertura de roubo e furto, se contratada e conforme o prazo. |
| Dano em muro ou portão | Prejuízo material a bem de terceiro | Danos materiais a terceiros, no limite contratado. |
Quem anda de moto todo dia costuma se preocupar com o roubo e esquecer do limite de danos corporais. É esse limite que evita que uma lesão em terceiro alcance o seu patrimônio.
Seis pontos sobre entrega, aplicativo e trabalho.
Usar a moto para entrega ou transporte sem declarar é a causa mais comum de negativa de cobertura nesse ramo.
Conta. O tempo de exposição no trânsito é muito maior, e a seguradora precifica esse risco de forma específica.
A apuração no sinistro considera contexto, horário, equipamento e documentos, e a omissão compromete a cobertura.
Existem produtos e seguradoras que aceitam o uso profissional, com prêmio maior e condições próprias.
Pode, e é a declaração correta para quem trabalha alguns dias e usa por lazer nos outros.
Transporte remunerado de passageiro exige produto específico, com cobertura dimensionada para isso.
Encarece, mas mantém a cobertura válida. Uma apólice barata que não paga no sinistro custa o valor inteiro da moto.
Três caminhos quando nenhuma companhia aceita o casco.
Quando o perfil não é aceito para a cobertura de casco, ainda existem caminhos que protegem o essencial.
A responsabilidade civil facultativa tem aceitação mais ampla e cobre justamente o risco que pode alcançar o seu patrimônio, que é a lesão ou o prejuízo causado a outra pessoa.
Parte das seguradoras revê a aceitação e o preço quando há rastreamento instalado, sobretudo em regiões com índice de roubo elevado.
Em muitos casos o uso real é misto e foi declarado como profissional integral. Corrigir a declaração para o que de fato acontece pode reabrir a aceitação.
Cada situação abaixo tem aceitação, preço ou regra diferente, e por isso ganhou uma página só dela.
Além das decisões principais, o guia de seguro de moto cobre situações específicas de perfil, profissão e uso, cada uma com a sua página.
Páginas ligadas a esta decisão, dentro do mesmo assunto e no passo seguinte da sua proteção.
Cada link abaixo leva a uma página com regra, prazo e preço próprios, escrita para a situação que ela descreve.
Primeiro o corretor descobre quem aceita, depois compara preço.
No seguro de moto, o atendimento da WTS começa verificando quais seguradoras aceitam a cilindrada, a região e o uso, porque cotação de quem não aceita não vira apólice.
 Eduardo, corretor WTSonline agora
Tentei fazer seguro da minha moto em dois sites e os dois recusaram.
É comum nesse ramo. Eduardo, da WTS. Me passa a cilindrada, o ano e o CEP onde ela dorme.
É uma 160, de quatro anos. Uso para trabalhar com entrega.
Aí está. Entrega é uso profissional e boa parte das companhias não aceita. Mas existem seguradoras que trabalham com esse perfil, e eu sei quais são.
E se nenhuma aceitar o casco?
Ainda dá para proteger o essencial com a cobertura de terceiros, que tem aceitação mais ampla. Na moto, uma lesão em pedestre é o risco que pode passar do valor da moto.
Rastreador ajudaria?
Em várias companhias sim, muda aceitação e preço. Me confirma o modelo que eu já checo quais exigem e quais dão desconto.
O que mais gera dúvida em quem quer segurar a motocicleta.
Proporcionalmente ao valor do veículo costuma ser mais caro, porque a frequência de roubo e a gravidade das lesões são maiores. Em valor absoluto pode ser menor, já que a moto vale menos.
Nem sempre é exigido, mas em regiões com índice alto de roubo o rastreador pode ser condição de aceitação ou gerar redução relevante no prêmio.
Em regra não, na cobertura padrão. Equipamentos de proteção e acessórios exigem cobertura específica, que nem todos os produtos oferecem.
Consegue, com as seguradoras que aceitam uso profissional. O prêmio é maior e o uso precisa constar da proposta, sob pena de a cobertura ser questionada no sinistro.
Apenas se houver cobertura de acidentes pessoais de passageiro contratada. A cobertura de terceiros responde por quem está fora da moto, não por quem está em cima dela.
Depende da seguradora. Existe limite de idade do veículo para aceitação do casco, mas a cobertura de terceiros costuma ter critério mais flexível.
Uso fora de via pública, trilha e competição costumam estar expressamente excluídos. Quem pratica precisa verificar produto específico para essa finalidade.
Sim. Pilotar sem habilitação válida da categoria correspondente é causa de exclusão de cobertura prevista nas condições gerais.
Existe para sinistros parciais de casco, como nas apólices de automóvel. Roubo com indenização integral em regra não tem franquia.
Alguns produtos permitem composições enxutas, com roubo e furto e responsabilidade civil, sem as coberturas de colisão. A disponibilidade varia por seguradora.
Cilindrada, região e uso conferidos em cada companhia antes de qualquer comparação.