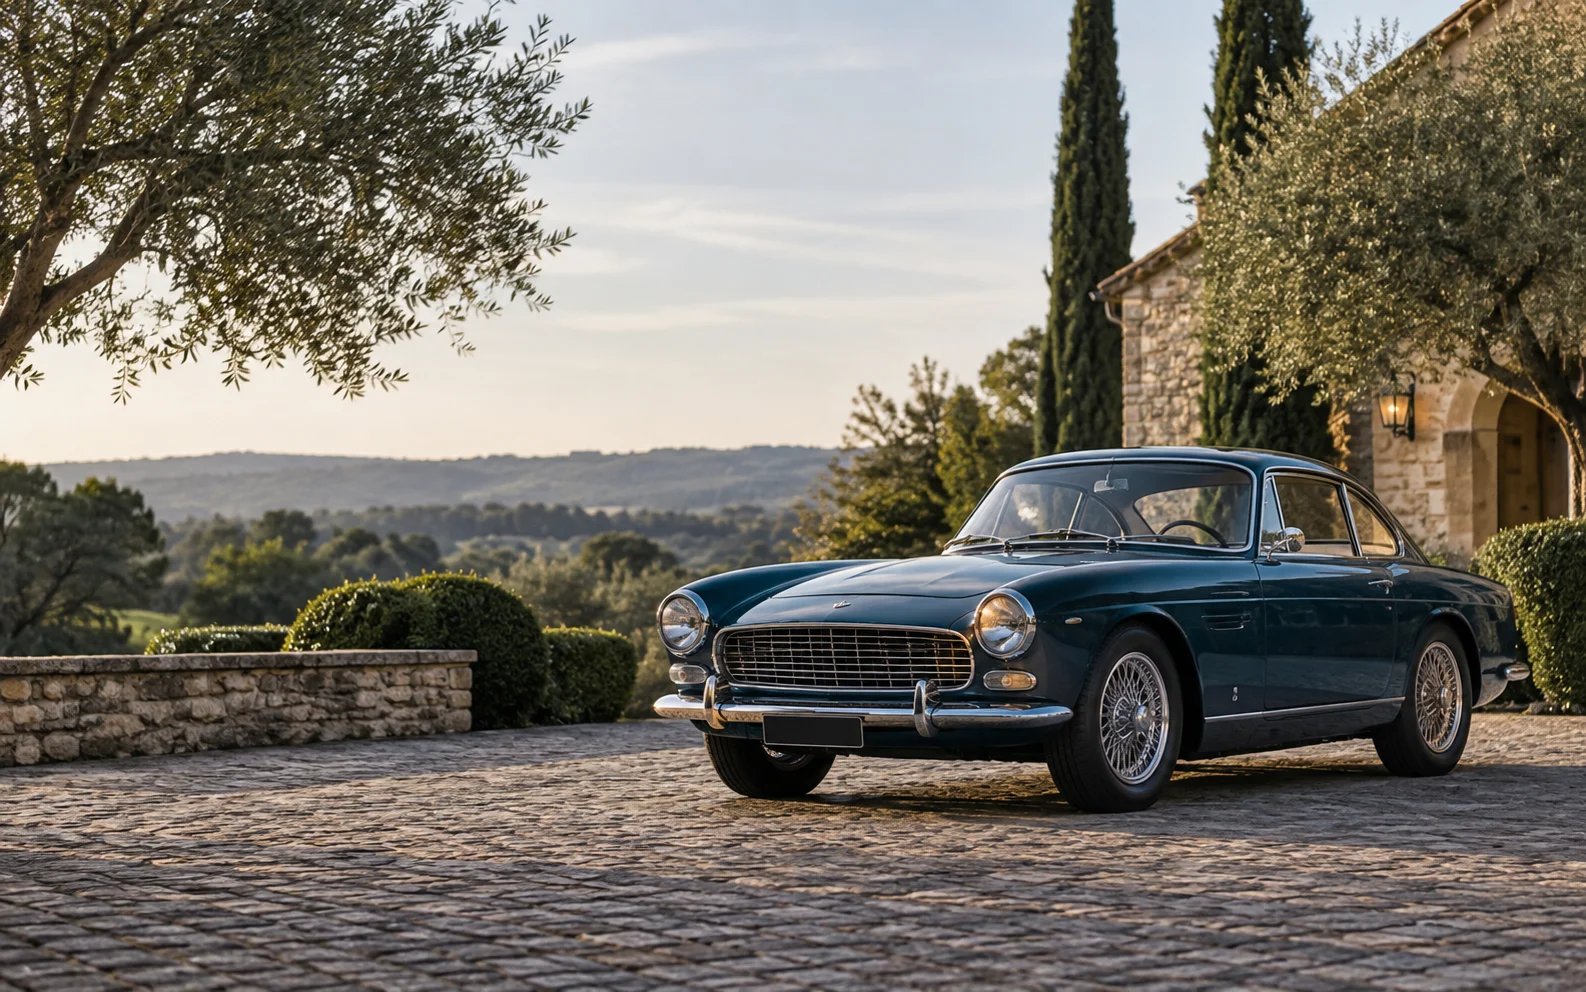
Valor acordado
Avaliação técnica no lugar da tabela. É o que você recebe em perda total.
Um carro de coleção não cabe na tabela de referência: vale o que a raridade, o estado e a história dele valem. A apólice de colecionador nasce dessa constatação e troca a tabela por avaliação, com contrapartidas de uso que precisam ser entendidas antes da assinatura.
Seguro para carro de colecionador é a apólice de veículo de coleção com indenização por valor acordado em laudo de avaliação, uso restrito a lazer, eventos e exposições, limite de quilometragem anual e exigência de guarda em local fechado.
Esta é uma das opções explicadas no guia completo de seguro auto da WTS.
Avaliação técnica no lugar da tabela. É o que você recebe em perda total.
Lazer, eventos e exposições. Uso diário desqualifica a apólice.
Garagem fechada é condição, não recomendação.
Restauração documentada sustenta o valor e a aceitação.
Coberturas conhecidas, com regras próprias de valor e uso.
A apólice de carro de colecionador mantém as coberturas de casco e terceiros, mas substitui a tabela de referência por valor acordado e condiciona a cobertura a regras de uso, quilometragem e guarda.
As restrições de uso são a razão de o prêmio ser proporcionalmente menor que o de um carro comum de mesmo valor. Descumprir a regra de uso compromete a cobertura.
Três etapas entre o laudo e a apólice.
O valor acordado nasce de um laudo de avaliação aceito pela seguradora e fica fixado na apólice como indenização integral.
Avaliador reconhecido ou clube de colecionadores emite laudo com estado, originalidade, histórico e valor. Fotos e notas fiscais da restauração sustentam o número.
A seguradora analisa o laudo e pode aceitar, ajustar ou pedir complemento. O valor final consta da apólice como quantia fixa.
Carro de coleção pode valorizar. O valor acordado deve ser revisto na renovação para não ficar abaixo do mercado.
A contrapartida do prêmio menor.
A seguradora aceita valor acordado e prêmio reduzido porque o carro de coleção roda pouco e em condições controladas. O limite de quilometragem anual e a restrição a lazer, eventos e exposições são o que sustenta esse cálculo.
Essas regras aparecem como condições especiais da apólice. Usar o carro para ir ao trabalho, emprestá-lo para uso cotidiano ou ultrapassar a quilometragem contratada coloca o segurado fora da condição aceita, e a cobertura pode ser questionada no sinistro.
Quem usa o clássico com mais frequência precisa dizer isso na contratação. Existem faixas de quilometragem diferentes, com prêmios diferentes, e escolher a faixa certa é mais barato do que descobrir a limitação no dia do problema.
Quilômetros por anoé o número que define a faixa da apólice de colecionador. Ele precisa refletir o uso real, não o desejado.Condições especiais de uso e quilometragem em apólices de veículos de coleção
Quatro situações típicas de quem coleciona.
O carro de coleção sai de casa para situações específicas, e cada uma tem regra própria na apólice.
| Situação | O que a apólice costuma prever | O que verificar |
|---|---|---|
| Encontro de clube | Deslocamento coberto como uso de lazer | Se o trajeto conta na quilometragem anual e se há limite de distância. |
| Exposição em evento | Cobertura durante a exposição, com regras de vigilância | Se roubo em local de evento exige segurança contratada pelo organizador. |
| Transporte em cegonha | Cobertura própria, contratada à parte | Se o transportador tem seguro e como as apólices se combinam. |
| Empréstimo para filmagem | Uso comercial, em geral excluído | Se existe endosso temporário ou a produtora deve segurar. |
Sair para evento não é problema. Sair sem saber se o trajeto e o local estão cobertos é. Vale conferir antes de cada situação nova.
Seis perguntas que apontam o produto certo.
Nem todo carro antigo é de coleção para a seguradora, e escolher o produto errado custa cobertura ou prêmio.
Modelo com raridade, originalidade ou história reconhecida vale acima da tabela. Carro apenas velho não.
Se sim, a apólice de colecionador não serve. O produto é para uso restrito.
Clubes e avaliadores emitem certificados de originalidade que sustentam o valor acordado.
Sem local fechado, a apólice de colecionador costuma ser recusada, e a de carro antigo comum é o caminho.
Poucos milhares de quilômetros cabem na apólice de coleção. Uso maior exige outro produto.
Se sim, o produto de colecionador prevê isso; a apólice comum trata como uso normal e não cobre exposição.
Páginas ligadas a esta decisão, dentro do mesmo assunto e no passo seguinte da sua proteção.
Cada link abaixo leva a uma página com regra, prazo e preço próprios, escrita para a situação que ela descreve.
A tabela não serve. O laudo, sim.
No carro de colecionador, o atendimento da WTS orienta o laudo de avaliação para o valor acordado e lê com o cliente as regras de uso e quilometragem que sustentam o prêmio menor.
 Bruno, corretor WTSonline agora
Tenho um clássico restaurado e o seguro comum quer indenizar pela tabela. Não faz sentido.
Não faz mesmo. Bruno, da WTS. Para coleção existe apólice com valor acordado por laudo. Você tem laudo de avaliação ou certificado de clube?
Tenho o certificado do clube e as notas da restauração.
Ótimo, isso sustenta o valor. Uma pergunta importante: quanto o carro roda por ano e onde ele dorme?
Uns dois mil quilômetros, só encontros. Fica em garagem fechada.
Perfil exato do produto. Vou te mandar as opções com o valor acordado, a faixa de quilometragem e a regra para eventos escritas.
O que quem coleciona pergunta antes de segurar o clássico.
É a quantia fixada na apólice com base em laudo de avaliação, paga integralmente em perda total. Substitui a tabela de referência, que não reflete o valor de um carro de coleção.
Avaliadores reconhecidos e clubes de colecionadores. A seguradora indica quais aceita. Notas fiscais de restauração e fotos reforçam o laudo.
Não dentro da apólice de colecionador, que restringe o uso a lazer, eventos e exposições. Uso cotidiano exige apólice comum de carro antigo, com outro preço.
Existe, anual, e com faixas de preço diferentes. O limite deve refletir o uso real, porque ultrapassá-lo compromete a cobertura.
Sim, é condição das seguradoras que operam com coleção. Local aberto ou via pública inviabiliza a aceitação.
Está, como uso previsto do produto. Vale conferir se a exposição exige vigilância contratada e se o trajeto conta na quilometragem.
Tem cobertura própria, contratada à parte ou fornecida pelo transportador. As duas apólices precisam ser combinadas antes do embarque.
Depende da fase. Algumas seguradoras cobrem o veículo guardado durante a restauração, com valor ajustado. A conclusão deve ser comunicada para revisar o valor acordado.
Competição é excluída da apólice de colecionador. Eventos de regularidade podem ter cobertura específica, que precisa ser verificada caso a caso.
O comum usa tabela ou valor determinado e não restringe o uso. O de colecionador usa valor acordado por laudo, restringe uso e quilometragem e cobre eventos e exposições.
Valor acordado por laudo, regras de uso lidas antes e cobertura em eventos verificada.