Para quem é
Quem depende da sua renda define o tamanho da apólice.
A moto precisa estar na proposta
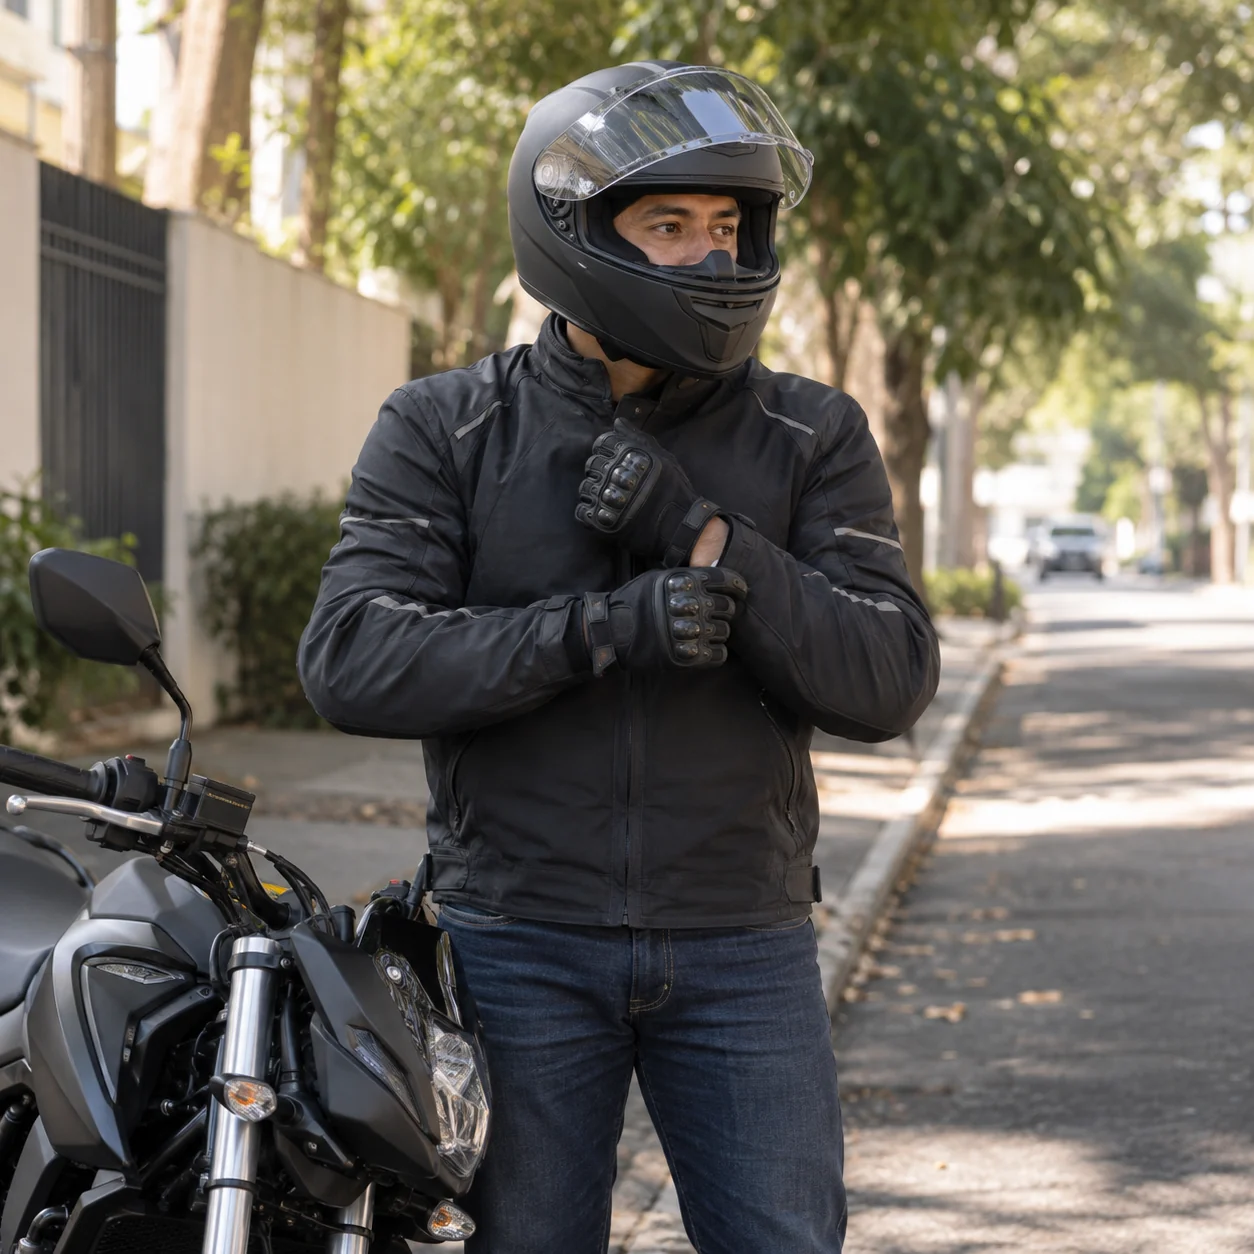
Andar de moto é a atividade de risco mais comum e a mais esquecida na declaração. Sem informar, o acidente de moto pode não ser pago.
Seguro de vida para motociclistas é a apólice com o uso de motocicleta declarado, seja como transporte do dia a dia, como lazer ou como trabalho.
Esta é uma das opções explicadas no guia completo de seguro de vida da WTS.
Quem depende da sua renda define o tamanho da apólice.
As duas coberturas que sustentam qualquer seguro de vida.
Idade, capital e coberturas adicionais formam o prêmio mensal.
O que acontece com o preço e com a cobertura ao longo dos anos.
O que o contrato significa para quem depende de você.
Seguro de vida para motociclistas é a apólice com o uso de motocicleta declarado, seja como transporte do dia a dia, como lazer ou como trabalho.
A seguradora precisa saber que você anda de moto e com que finalidade. Uso profissional, como entrega, é avaliado de forma diferente do uso eventual de fim de semana.
A cobertura de invalidez por acidente ganha peso nesse perfil, porque a maior parte das ocorrências graves em moto resulta em sequela e não em morte.
O que entra na apólice e o que a seguradora não assume.
A apólice de seguro de vida para motociclistas reúne a cobertura de morte, as coberturas em vida contratadas e as assistências, cada uma com capital e regra própria no contrato.
Quem usa a moto para entrega precisa declarar o uso profissional. É outra exposição e a seguradora trata como tal.
O que entra na conta antes de a proposta chegar.
O preço de seguro de vida para motociclistas é formado pela idade do segurado, pelo capital contratado, pelas coberturas adicionais e pela avaliação de saúde e de atividade feita por cada seguradora.
A proposta traz o prêmio mensal com o capital e as coberturas escolhidas por você.
O que costuma travar a decisão nesse perfil.
Quem procura seguro de vida para motociclistas chega com dúvidas parecidas, e quase nenhuma delas está respondida no site das seguradoras.
Precisa. A frequência muda o prêmio, mas o que a seguradora exige é saber que existe a atividade.
Algumas seguradoras consideram a cilindrada na análise, outras tratam todo uso de moto igual.
Costuma ser excluída como esporte de risco. Quem pratica precisa declarar e buscar apólice que aceite.
A apólice do veículo cobre o veículo e terceiros. A sua vida e a sua invalidez são assunto do seguro de vida.
Páginas ligadas a esta decisão, dentro do mesmo assunto e no passo seguinte da sua proteção.
Cada link abaixo leva a uma página com regra, prazo e preço próprios, escrita para a situação que ela descreve.
A moto é risco declarado, e há como cobrir.
No seguro de vida para motociclistas, o corretor da WTS declara o uso de moto, prioriza invalidez por acidente e cota em seguradoras que não excluem o risco.
 Eduardo, corretor WTSonline agora
Ando de moto todo dia. O seguro de vida cobre acidente de moto?
Cobre se o uso estiver declarado e a seguradora aceitar. Eduardo, da WTS. Omitir é o erro mais comum.
Uso para trabalhar.
Então invalidez por acidente e diária por incapacidade são as coberturas centrais. Vou cotar com a moto declarada onde aceita.
As dúvidas que aparecem na contratação, respondidas por quem acompanha sinistro.
Precisa, sempre. O uso de motocicleta é atividade de risco para as seguradoras, e a omissão permite a negativa do pagamento mesmo em evento sem relação com a moto.
Cobre quando o uso foi declarado na proposta e aceito pela seguradora. Sem essa declaração, a cobertura fica exposta à negativa por agravamento de risco não informado.
A de invalidez por acidente. A maior parte das ocorrências graves em moto deixa sequela permanente, e é essa cobertura que responde ao cenário mais provável.
Muda. Entrega e transporte profissional representam exposição bem maior que o uso eventual, e parte das seguradoras trata esse perfil com agravo ou restrição.
A apólice do veículo protege a moto e responde por danos a terceiros. Morte e invalidez do condutor são objeto do seguro de vida ou de acidentes pessoais.
Costuma contar em parte das apólices, porque a exposição é semelhante. Informar o hábito evita discussão na regulação do sinistro.
Muda, porque a exposição diária é maior que a de quem anda eventualmente. O prêmio reflete essa frequência, e existem seguradoras com condição melhor para esse perfil.
Não costuma gerar desconto formal, mas reduz o risco real. O que pesa na proposta é a frequência de uso, a finalidade e o tempo de habilitação.
Existe em parte das seguradoras, como cobertura adicional, com definição própria do que caracteriza a invalidez. Essa definição é o ponto que mais precisa ser lido antes de assinar.
Precisa, com honestidade. Omitir doença ou tratamento é o motivo mais comum de negativa de pagamento, e a seguradora apura o histórico no momento do sinistro.
Você informa os dados uma vez e recebe as opções niveladas, com uma recomendação justificada.