Gatilho objetivo
A fratura comprovada por exame de imagem, sem exigência de invalidez.
Não exige invalidez, não exige afastamento e não depende de perícia. Basta a fratura comprovada por exame de imagem, o que faz dessa a cobertura mais acionada em quem tem rotina física.
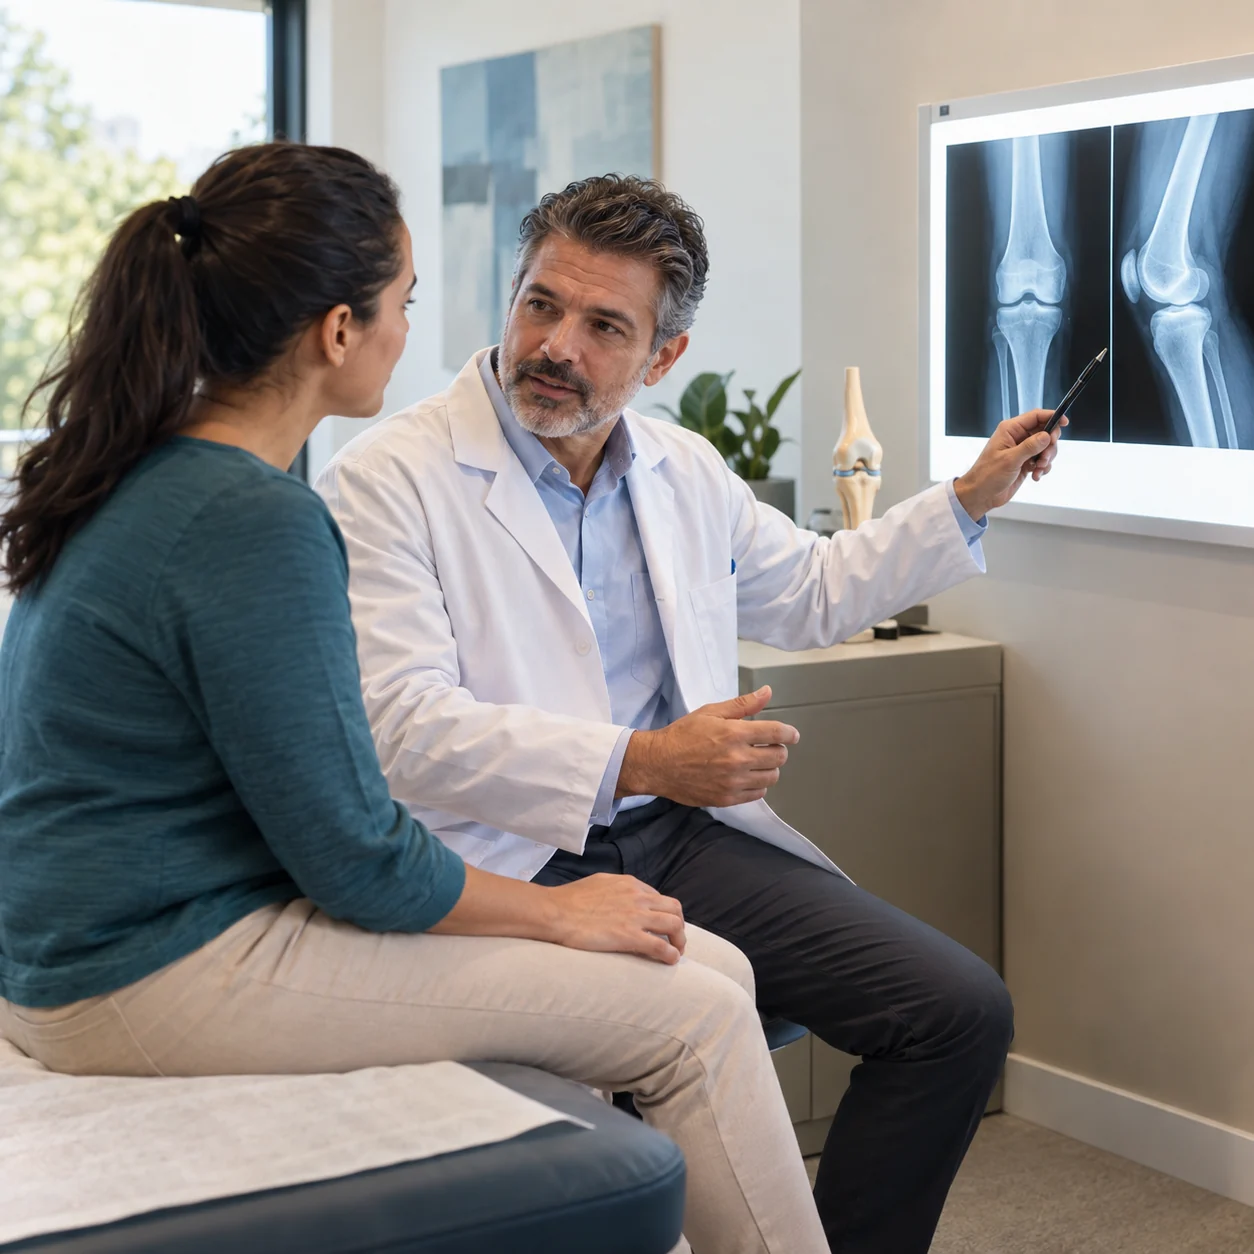
A cobertura de quebra de ossos paga ao segurado um percentual do capital contratado a cada fratura óssea decorrente de acidente, conforme a tabela de ossos e percentuais prevista na apólice.
A fratura comprovada por exame de imagem, sem exigência de invalidez.
Cada osso tem um percentual associado na tabela da apólice.
A cobertura costuma permitir novos acionamentos dentro do limite do período.
Exige fratura decorrente de acidente, não de condição clínica.
Pagamento a cada fratura, sem depender de consequência.
A cobertura de quebra de ossos paga um percentual do capital contratado a cada fratura óssea decorrente de acidente, conforme a tabela prevista na apólice.
O diferencial está no gatilho. Não é preciso comprovar invalidez, afastamento nem perda de capacidade: basta a fratura documentada por exame de imagem e o nexo com o evento acidental.
Isso a torna a cobertura mais acionada em perfis com rotina física, como praticantes de esportes, trabalhadores de campo e famílias com crianças em atividades esportivas. Fraturas são frequentes e raramente geram invalidez, o que deixaria o segurado sem cobertura em outros produtos.
Como a origem precisa ser acidental, valem os mesmos elementos da cobertura de acidentes pessoais: evento externo, súbito e involuntário. Fraturas decorrentes de condição clínica, como osteoporose avançada, costumam ficar fora.
Quatro grupos típicos e a lógica dos percentuais.
A tabela associa cada osso a um percentual do capital, proporcional à gravidade e ao tempo médio de recuperação.
| Grupo | Exemplos | Percentual típico |
|---|---|---|
| Ossos maiores | Fêmur, bacia e coluna vertebral | Os percentuais mais altos da tabela. |
| Ossos intermediários | Tíbia, úmero, rádio e clavícula | Percentuais intermediários, faixa mais comum. |
| Ossos menores | Ossos da mão, do pé e costelas | Percentuais reduzidos, por recuperação mais rápida. |
| Fraturas múltiplas | Mais de um osso no mesmo evento | Regra própria de acumulação, definida em contrato. |
A tabela e os percentuais variam por seguradora, assim como a regra de acumulação em fraturas múltiplas. Comparar as tabelas é o que diferencia propostas de preço parecido.
Cinco perfis com exposição real a fratura.
A cobertura entrega mais valor para quem tem rotina de movimento, esforço físico ou prática esportiva regular.
| Perfil | Por que faz sentido | O que declarar |
|---|---|---|
| Praticante de esporte amador | Fraturas são comuns e raramente geram invalidez | A modalidade praticada e a frequência. |
| Ciclista e motociclista | Exposição alta a queda com fratura | O uso da bicicleta ou moto, inclusive profissional. |
| Trabalhador de obra ou campo | Ambiente com risco físico constante | A atividade exercida e o ambiente de trabalho. |
| Família com crianças em esportes | Fraturas em atividade esportiva infantil são frequentes | A idade das crianças e as modalidades praticadas. |
| Idoso ativo | Quedas com fratura são a principal ocorrência nessa faixa | Condições de saúde que afetem a densidade óssea. |
Em pessoas com condições que fragilizam os ossos, a cobertura pode ter restrições específicas. Declarar a condição é indispensável para preservar a validade do contrato.
Os limites desta cobertura são objetivos e estão no contrato.
A cobertura alcança fraturas de origem acidental comprovadas por exame, dentro dos limites de eventos previstos na apólice.
A declaração correta da atividade praticada é o que mais protege a cobertura. Omitir uma modalidade esportiva compromete o pagamento justamente nos eventos mais prováveis.
Três passos, com documentação simples.
A regulação desta cobertura é das mais simples entre as de pessoas, porque o gatilho é objetivo e documentado por imagem.
Procure atendimento e garanta que a fratura seja documentada por radiografia ou exame equivalente, com laudo descritivo.
Comunique a seguradora com o laudo, o relatório do atendimento e a descrição do evento que causou a fratura.
A seguradora identifica o osso na tabela e paga o percentual correspondente, no prazo contado da documentação completa.
Declarar o esporte que você pratica é o que garante a cobertura.
Na cobertura de quebra de ossos, o atendimento confere a aceitação da sua atividade e envia a tabela de percentuais por osso antes da proposta.
Ando de bicicleta todo fim de semana e já quebrei a clavícula uma vez.
Então essa cobertura tem tudo a ver com você. Aqui é a Marina, da WTS. Ela paga a cada fratura, sem exigir invalidez.
Sem precisar ficar inválido? Como assim?
Basta a fratura comprovada por exame de imagem. É a cobertura mais acionada por quem tem rotina física, justamente porque fratura raramente deixa sequela permanente.
E preciso avisar que ando de bike?
Precisa, e é importante. Modalidade não declarada compromete a cobertura justamente no evento mais provável. Vou verificar quais seguradoras aceitam sem agravo.
O que mais gera dúvida sobre a cobertura que paga por fratura.
Não. Esta cobertura paga pela ocorrência da fratura, comprovada por exame de imagem, sem exigir invalidez, afastamento ou perda de capacidade laboral.
Em fraturas múltiplas no mesmo evento, a regra de acumulação varia por contrato. Alguns somam os percentuais até um limite e outros pagam apenas o osso de maior percentual. A regra consta das condições gerais.
Fraturas decorrentes exclusivamente de condição clínica costumam ficar fora, porque falta o elemento acidental. Uma queda que provoque fratura em pessoa com osteoporose é analisada conforme a dinâmica do evento e o contrato.
Precisa, sempre que houver risco relevante. A omissão da modalidade pode levar à recusa de cobertura justamente no evento mais provável, por caracterizar agravamento não informado do risco.
Os contratos costumam prever limite de eventos indenizáveis ou de valor total no período de vigência. Esse limite deve ser verificado antes da contratação, porque define quantas vezes a cobertura pode ser acionada.
Pode, conforme as regras de cada produto. É uma cobertura procurada por famílias com filhos em atividades esportivas, já que fraturas nessa faixa etária são frequentes e raramente deixam sequela permanente.
Está, desde que caracterizada como evento acidental e observadas as exclusões do contrato. A cobertura do seguro privado independe de eventual benefício previdenciário decorrente do mesmo evento.
Exame de imagem com laudo descritivo, acompanhado do relatório do atendimento e da descrição do evento. É uma documentação simples e objetiva, o que torna a regulação mais rápida.
Essa cobertura paga o percentual pela fratura. Procedimentos cirúrgicos e internação podem ser cobertos por outras coberturas contratadas no mesmo arranjo, como cirurgias e diária de internação.
Costuma ser contratada como adicional dentro de um seguro de acidentes pessoais ou de vida, porque tem prêmio baixo e complementa bem as coberturas de maior capital.
Tabelas comparadas, aceitação da sua atividade verificada e limites de eventos esclarecidos.