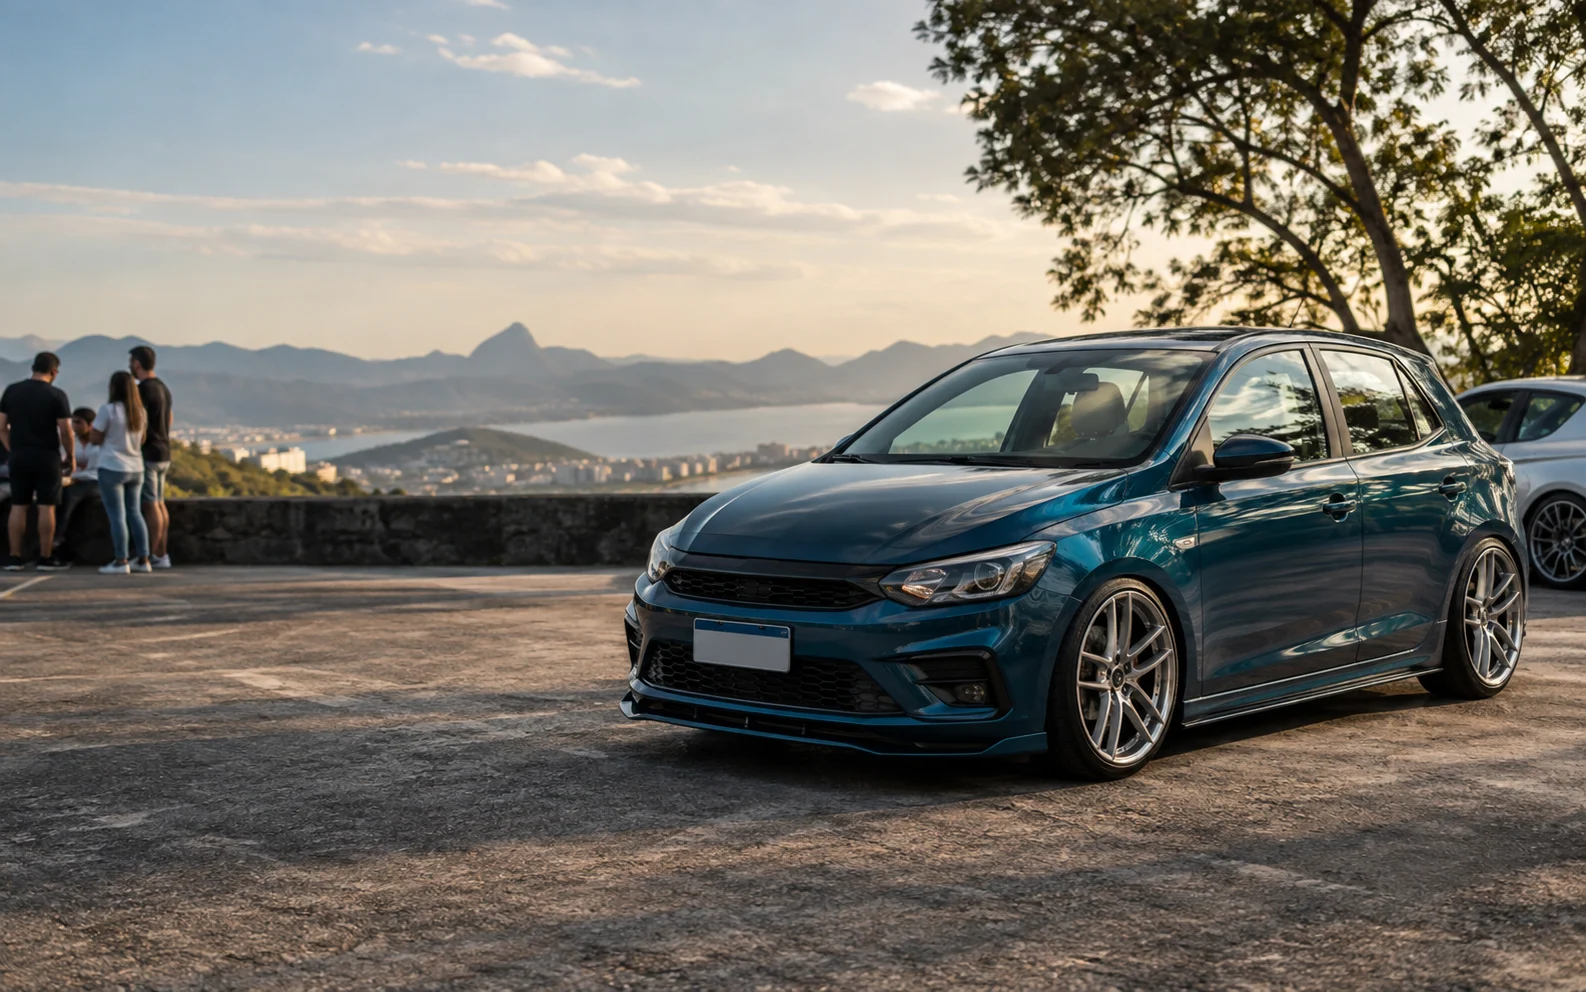
Declarar
A regra única. Modificação não declarada pode anular a apólice.
Cada modificação muda o carro para a seguradora de um jeito. Rodas e som são acessórios com valor próprio; suspensão e motor alteram o risco; escapamento e películas podem exigir regularização. O que está declarado é coberto e precificado. O que não está pode anular a apólice.
Seguro para carro modificado é a apólice de veículo com alterações em relação ao original de fábrica, em que cada modificação precisa ser declarada e classificada como acessório coberto, alteração de risco ou item sujeito a regularização, sob pena de negativa de cobertura.
Esta é uma das opções explicadas no guia completo de seguro auto da WTS.
A regra única. Modificação não declarada pode anular a apólice.
Rodas, som e multimídia entram com valor próprio na cobertura.
Motor, turbo e remap mudam o risco e restringem aceitação.
Suspensão e escapamento podem exigir documento atualizado.
A apólice cobre o carro declarado. O resto não existe para ela.
No carro modificado, a seguradora precisa saber exatamente o que difere do original de fábrica, porque cada alteração é tratada como acessório coberto, agravamento de risco ou condição de aceitação.
Acessório declarado sem valor é acessório coberto por nada. A cobertura de acessórios paga o que foi declarado, e a nota fiscal é o que sustenta o número.
Quatro categorias, quatro tratamentos.
A seguradora não olha para o carro modificado como um todo: ela classifica cada alteração e trata cada categoria de um jeito.
| Categoria | Exemplos | Como a apólice trata |
|---|---|---|
| Acessório | Rodas, som, multimídia, película, envelopamento | Cobertura de acessórios com valor declarado e nota fiscal. |
| Desempenho | Remap, turbo, troca de motor, escapamento esportivo | Agravamento de risco: restringe aceitação e altera o prêmio. |
| Regularização | Suspensão, rodas fora da medida, cor | Precisa constar no documento; sem isso, a apólice pode ser questionada. |
| Estrutural | Blindagem, gaiola, alteração de carroceria | Cobertura própria ou laudo técnico; nem toda seguradora aceita. |
Uma mesma modificação pode cair em duas categorias. Roda fora da medida é acessório e precisa de regularização. Declarar as duas coisas evita discussão no sinistro.
Ela paga o que foi declarado, e só isso.
A apólice comum cobre o carro como saiu de fábrica. Tudo o que foi instalado depois só entra se estiver na cobertura de acessórios, com valor declarado, porque é esse valor que a seguradora usa na indenização.
O erro comum é declarar o acessório e esquecer o valor, ou subdeclarar. Roda de alto custo declarada por valor simbólico é indenizada pelo valor simbólico, e a nota fiscal da instalação é o que sustenta o número correto na contratação.
Existe teto por apólice, e ele importa. Quem investiu muito em personalização precisa verificar se o limite da cobertura de acessórios comporta o total, ou contratar cobertura ampliada onde ela existe.
O valor declaradoé o teto do que a cobertura de acessórios paga por cada item. Nota fiscal na contratação evita subdeclaração.Estrutura de cobertura de acessórios e equipamentos em apólices de automóvel
Seis situações em que o motor decide a apólice.
Modificação que altera potência ou dirigibilidade muda o risco, e parte das seguradoras simplesmente não aceita.
Precisa. Altera potência e é verificável. Não declarado, é agravamento oculto.
Em parte das seguradoras, com prêmio maior e às vezes com laudo. O corretor sabe quais aceitam.
Conta como acessório e, se altera ruído acima do permitido, como item a regularizar.
Exige regularização no documento e laudo. Aceitação restrita.
Regularizada no documento, costuma ser. Sem regularização, a apólice pode ser questionada.
Acessórios com valor. Não costumam restringir aceitação, e podem ser vistos como redução de risco.
Três etapas para deixar o documento e a apólice alinhados.
Modificação que a legislação exige registrar precisa constar no documento antes da apólice, e a vistoria da seguradora vai conferir.
Suspensão, rodas fora da medida, cor, motor e blindagem estão entre os itens que a legislação de trânsito exige anotar no documento.
Inspeção técnica e anotação no documento. Com isso, a modificação deixa de ser irregularidade e passa a ser característica do veículo.
Fotos da vistoria registram as modificações. O que está declarado e regularizado entra na cobertura; o que não está gera pendência ou recusa.
Páginas ligadas a esta decisão, dentro do mesmo assunto e no passo seguinte da sua proteção.
Cada link abaixo leva a uma página com regra, prazo e preço próprios, escrita para a situação que ela descreve.
Cada item é classificado antes de ir para a proposta.
No carro modificado, o corretor da WTS classifica cada alteração como acessório, risco ou item de regularização, para que tudo entre coberto e nada vire negativa no sinistro.
 Rafael, corretor WTSonline agora
Meu carro tem rodas, som e suspensão rebaixada. Preciso contar isso para o seguro?
Precisa, e é bom para você. Rafael, da WTS. Rodas e som entram como acessório com valor; se não declarar, valem zero na indenização.
E a suspensão?
Suspensão precisa estar regularizada no documento. Está?
Ainda não.
Então esse é o primeiro passo, antes da vistoria. Me manda as notas das rodas e do som que eu já monto a cobertura de acessórios com o valor certo, e te oriento a regularização da suspensão.
O que quem personalizou o carro pergunta ao corretor.
Consegue, com as modificações declaradas e classificadas. Acessórios entram com valor; alterações de desempenho restringem as seguradoras; itens de regularização precisam constar no documento.
A seguradora pode tratar como agravamento de risco não informado e negar a cobertura no sinistro. É a causa mais comum de sinistro não pago em carro personalizado.
Existe teto por apólice, que varia entre seguradoras. Quem investiu muito precisa conferir o limite ou contratar cobertura ampliada.
Não declarado, pode anular. Declarado, restringe as seguradoras que aceitam e altera o prêmio, mas mantém a cobertura válida.
Precisa constar no documento conforme a legislação de trânsito. Sem regularização, a apólice pode ser questionada e o carro, autuado.
Como acessório com valor declarado. Em sinistro parcial, o reparo da película entra até o valor informado.
A nota fiscal sustenta o valor declarado e evita subdeclaração. Sem ela, a seguradora pode limitar a indenização do acessório.
Tem, com uso declarado como lazer e eventos. Exibição de velocidade e competição continuam excluídas.
Reprova o que não está declarado ou regularizado. O que está, é registrado e entra na cobertura.
Vale, e é justamente o carro que mais precisa: o investimento em personalização não é indenizado por apólice que o desconhece.
Cada modificação classificada, acessórios com valor real e aceitação verificada antes da cotação.