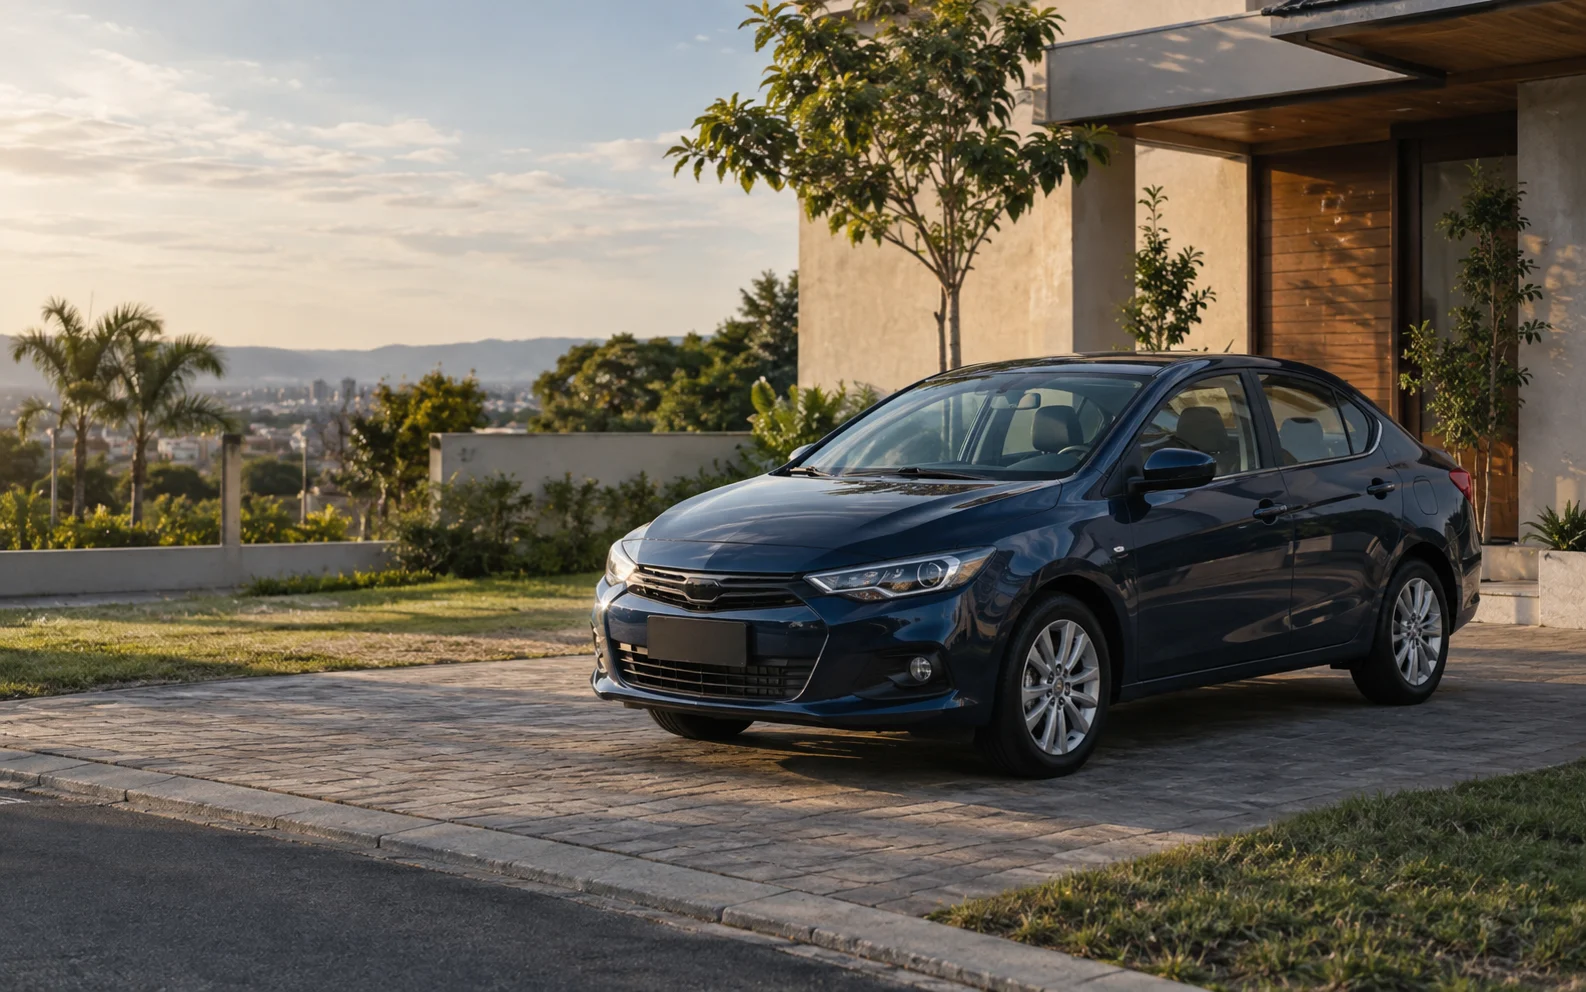
Vistoria
Fotos feitas por aplicativo. O que aparece batido fica registrado como preexistente.
No carro usado, a seguradora quer saber em que estado ele está antes de assumir o risco. As fotos da vistoria definem o que já era avaria, o que entra na cobertura e, em alguns casos, se a apólice será emitida.
Seguro para carro usado é a apólice de um veículo com histórico e valor depreciado, em que a vistoria prévia registra o estado do carro, a indenização segue a tabela de referência e a franquia passa a pesar proporcionalmente mais.
Esta é uma das opções explicadas no guia completo de seguro auto da WTS.
Fotos feitas por aplicativo. O que aparece batido fica registrado como preexistente.
O mesmo valor de franquia pesa mais quando o carro vale menos.
Segue a tabela de referência com o percentual da apólice.
Idade do veículo tem limite em algumas companhias e não em outras.
As coberturas são as mesmas. O processo e a conta são diferentes.
No carro usado, a seguradora exige vistoria prévia para registrar avarias, calcula a indenização pela tabela de referência já depreciada e aplica regras de aceitação ligadas à idade do veículo.
Reprovação em vistoria acontece por dano estrutural, sinal de adulteração ou chassi ilegível. Risco, amassado e vidro trincado são registrados, não reprovados.
Três etapas entre a proposta aceita e a apólice emitida.
A vistoria prévia do carro usado é feita por aplicativo, com fotos guiadas, e o laudo define o que entra na cobertura a partir da emissão.
O aplicativo pede fotos dos quatro lados, do painel com a quilometragem, do chassi, do motor e dos itens de segurança. Luz natural e carro limpo evitam refazer.
Cada risco e amassado visível é anotado como preexistente. Isso não impede a apólice; apenas exclui aquele dano específico de um reparo futuro.
Com o laudo aprovado, a apólice é emitida e a cobertura passa a valer na data e hora indicadas. Pendência de foto atrasa a emissão, não a recusa.
O valor da franquia não cai junto com o valor do carro.
A franquia é fixada em reais na apólice, e costuma ser calculada como percentual do valor do veículo na contratação. Conforme o carro deprecia, o mesmo valor de franquia passa a representar uma fatia maior de qualquer conserto e da própria indenização.
Em carro de valor baixo isso vira decisão de contratação. Uma franquia alta pode aproximar o custo do conserto do valor que a seguradora pagaria, e o segurado acaba não acionando a apólice para não pagar a franquia. É seguro pago e não usado.
Por isso o ajuste é o primeiro passo no usado. Rever a franquia para um valor compatível com o carro de hoje, e não com o valor de anos atrás, é o que mantém a apólice útil no sinistro parcial.
A proporçãoentre franquia e valor do carro é o que decide se a apólice do usado vale a pena ser acionada num conserto médio.Relação entre franquia fixa e valor depreciado do veículo em seguros de automóvel
Como o valor que você recebe é montado no usado.
A indenização integral do carro usado é a tabela de referência do dia do sinistro multiplicada pelo percentual contratado na apólice.
| Componente | O que é | O que muda no carro usado |
|---|---|---|
| Tabela de referência | Valor médio de mercado do modelo e ano, atualizado mensalmente | Está abaixo do preço pedido em anúncio, o que surpreende quem acabou de comprar. |
| Percentual da apólice | Fator aplicado sobre a tabela, acima ou abaixo de cem | Percentual acima de cem ajuda a cobrir transferência e diferença de anúncio. |
| Avarias preexistentes | Danos registrados na vistoria | Não reduzem a indenização integral, mas ficam fora de reparo parcial. |
| Acessórios | Itens não originais instalados no carro | Só entram na conta se declarados e cobertos por cláusula própria. |
Quem pagou acima da tabela por um usado bem conservado costuma preferir percentual acima de cem, para que a indenização se aproxime do valor de reposição real.
Seis situações comuns entre a compra e a apólice.
Quem compra um usado de outra pessoa costuma precisar do seguro antes de a transferência terminar, e isso tem solução.
Consegue, apresentando o documento do veículo e o comprovante de compra. A apólice sai em seu nome e o documento é atualizado depois.
A apólice dele não se transfere. A classe de bônus é pessoal e fica com ele. Você contrata apólice nova.
Ele entra na vistoria como preexistente. Não impede a apólice, mas não será reparado pelo seguro.
Pesa menos que a idade e o modelo. Quilometragem alta em carro bem cuidado costuma passar sem restrição.
Não. A regra de idade e modelo muda entre companhias. O corretor sabe quais aceitam antes de cotar.
A resposta está na cobertura de terceiros, que não depende do valor do seu carro e protege o seu patrimônio.
Páginas ligadas a esta decisão, dentro do mesmo assunto e no passo seguinte da sua proteção.
Cada link abaixo leva a uma página com regra, prazo e preço próprios, escrita para a situação que ela descreve.
A vistoria não reprova arranhão. Ela registra.
No carro usado, o atendimento da WTS orienta as fotos da vistoria e revê a franquia em proporção ao valor atual do carro, que é onde a apólice do usado costuma falhar.
 Camila, corretora WTSonline agora
Comprei um usado de um particular e a transferência ainda não saiu. Consigo seguro?
Consegue. Camila, da WTS. Me manda o documento do carro e o comprovante da compra que a apólice sai no seu nome.
O carro tem uns riscos no para-choque. Isso reprova na vistoria?
Não reprova. A vistoria registra como avaria preexistente: aquele risco específico fica fora de reparo futuro, e todo o resto entra normalmente.
E a franquia, uso a mesma do meu carro antigo?
Melhor não. Esse carro vale menos, então a mesma franquia em reais vira uma fatia grande de qualquer conserto. Vou te mostrar a franquia proporcional e o efeito no prêmio.
O que quem tem ou acabou de comprar um usado pergunta ao corretor.
Na maioria das seguradoras sim, por aplicativo com fotos guiadas. Algumas dispensam em renovação sem interrupção ou em veículos com poucos meses de uso.
O estado geral, avarias existentes, numeração de chassi e motor, itens de segurança e acessórios instalados. Ela registra o que já está danificado para excluir apenas aquele reparo.
Não. É registrado como avaria preexistente. Reprovação acontece por dano estrutural, sinal de adulteração ou impossibilidade de conferir o chassi.
A tabela de referência do dia do sinistro multiplicada pelo percentual contratado. Percentual acima de cem aproxima a indenização do custo real de repor o carro.
Cada seguradora define a própria regra de anos de fabricação. Quando uma recusa, outra costuma aceitar, e a cobertura de terceiros tem critério mais flexível.
Dá, com o documento do veículo e o comprovante de compra. A apólice é emitida em seu nome e a atualização do documento entra depois por endosso.
Depende do prazo aceito pela seguradora para recuperar a classe. Dentro dele, apresentar a apólice antiga preserva o bônus. Fora dele, começa do zero.
Só se declarado na vistoria e coberto por cláusula de acessórios. Som, rodas e kit multimídia fora de fábrica precisam constar da apólice.
Em geral sim, porque o valor segurado é menor. A diferença diminui quando o carro é modelo com alto índice de roubo, que pesa mais que a idade no cálculo.
Cobre o reparo, mas a disponibilidade da peça pode alongar o prazo do conserto. Algumas seguradoras restringem aceitação de modelos fora de linha por esse motivo.
Vistoria orientada, franquia proporcional ao valor atual e aceitação verificada antes da cotação.