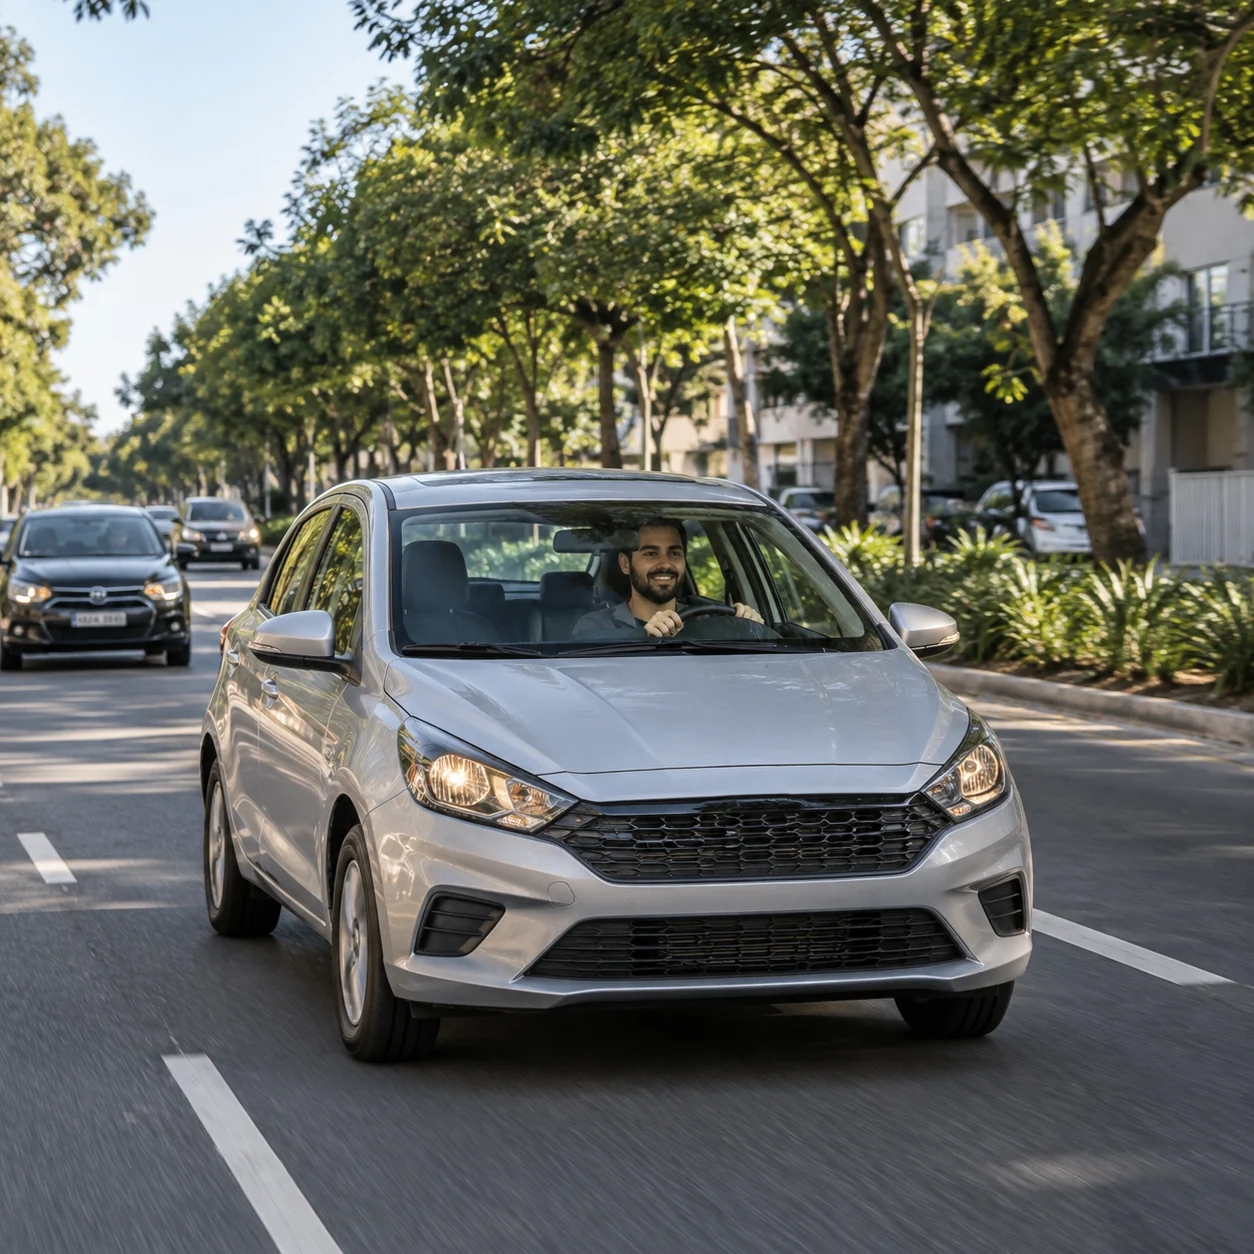
O que entra na apólice
Cada cobertura tem limite próprio escrito no contrato.
Ferramenta de trabalho com regra própria
Táxi roda muito mais que um carro particular e tem exigência municipal de cobertura. A apólice certa considera a rodagem, os passageiros e o tempo que o carro pode ficar parado.
Seguro para táxi é a apólice de veículo licenciado para transporte individual de passageiros, com uso remunerado declarado e cobertura dimensionada para rodagem intensa.
Esta é uma das opções explicadas no guia completo de seguro auto da WTS.
Cada cobertura tem limite próprio escrito no contrato.
A franquia é a parte do conserto que não é indenizada.
Modelo, uso, região e histórico do condutor entram na conta.
O mesmo corretor responde na contratação e no sinistro.
O ponto de partida para saber se é isso que você precisa.
Seguro para táxi é a apólice de veículo licenciado para transporte individual de passageiros, com uso remunerado declarado e cobertura dimensionada para rodagem intensa.
A rodagem alta aumenta a probabilidade de sinistro e o desgaste do veículo. Isso aparece no prêmio e também nas exigências de manutenção que algumas companhias fazem.
Muitos municípios exigem cobertura mínima para passageiros como condição da permissão. A apólice precisa atender essa exigência e ainda proteger o carro como patrimônio.
O núcleo é comum entre as seguradoras. O que muda são limites e exclusões.
A apólice cobre o veículo, os terceiros e os passageiros transportados, com a atenção voltada para a exigência municipal da atividade.
A cobertura para passageiros exigida pelo município é diferente da cobertura do veículo. As duas precisam existir e não se substituem.
O que entra na conta antes de a proposta chegar até você.
O preço de seguro para táxi é calculado pelo risco do conjunto veículo, condutor, uso e região, e por isso a mesma cobertura chega com valores diferentes em cada seguradora.
Nenhum valor é publicado sem fonte. A WTS envia o número da sua cotação depois da análise de risco de cada seguradora.
O que costuma decidir entre contratar e adiar.
Quem procura seguro para táxi costuma chegar com a mesma dúvida prática, e ela raramente está respondida na página da seguradora.
Não pode. O uso é remunerado e precisa ser declarado, ou a indenização fica comprometida.
Ele atende a exigência para passageiros e não protege o seu veículo. São coberturas diferentes.
Depende de quanto tempo você consegue ficar sem faturar. Esse número costuma ser maior nesse perfil do que no uso particular.
Precisa, quando dirige o carro com frequência. A seguradora calcula o risco pelo conjunto de quem usa o veículo.
Páginas ligadas a esta decisão, dentro do mesmo assunto e no passo seguinte da sua proteção.
Cada link abaixo leva a uma página com regra, prazo e preço próprios, escrita para a situação que ela descreve.
Uso profissional intenso exige produto específico.
No seguro para táxi, o corretor da WTS cota em seguradoras com produto para uso profissional, com passageiros, carro reserva e assistência dimensionados para quem roda o dia inteiro.
 Bruno, corretor WTSonline agora
Sou taxista e preciso de seguro. Nenhum site cota.
Porque táxi é uso profissional intenso. Bruno, da WTS. Existem seguradoras com produto próprio para isso.
O que muda?
Passageiros cobertos, carro reserva pensado como renda e assistência com mais acionamentos. Me passa o carro e a praça que eu coto onde aceita.
As dúvidas que aparecem na cotação, respondidas por quem atende sinistro.
Costuma ser, porque a rodagem é muito maior e o veículo passa mais tempo exposto em vias urbanas. A diferença entre companhias é grande e parte delas nem aceita o perfil.
Ela responde por despesas médicas, invalidez e morte de quem está sendo transportado, dentro dos limites contratados. É exigência comum das prefeituras para a permissão.
A franquia costuma ser proporcionalmente maior, porque a frequência de pequenos sinistros é maior nesse uso. O número está na proposta e pode ser negociado entre opções.
Vale mais do que em qualquer outro perfil, porque cada dia parado é receita que não volta. Vale conferir a quantidade de diárias e se o modelo reserva atende a exigência do município.
Na maioria dos municípios sim, com cobertura mínima para os passageiros transportados. O documento é solicitado na renovação da permissão.
Entra quando declarado. O cálculo do risco considera todos os condutores habituais, e a omissão de um deles pode comprometer a indenização.
O que conta é a classe de bônus construída sem sinistro, e ela vale para qualquer perfil. Tempo de permissão por si só não gera desconto.
Pesam o modelo e o ano do veículo, o perfil de quem mais dirige, o CEP onde o carro passa a noite, o uso declarado e o seu histórico de sinistros. Cada seguradora dá um peso diferente a esses itens, e é por isso que a mesma cobertura chega com preços distintos.
Cobre, pela cobertura de colisão da própria apólice, com a franquia aplicada normalmente. É o caso do carro riscado ou amassado no estacionamento sem que ninguém assuma.
Depende da seguradora e da situação do veículo. Carro zero costuma dispensar, carro usado ou com seguro vencido costuma exigir. A vistoria hoje é feita por aplicativo na maior parte das companhias.
Um contato, várias companhias comparadas nas mesmas coberturas e um corretor que continua com você na renovação e no sinistro.