Bati o carro e tenho seguro: o que fazer, passo a passo
O que fazer nos primeiros minutos, como avisar a seguradora do jeito que conta prazo e o que acontece até o carro voltar. Para quem tem apólice e nunca precisou usar.
Cuide das pessoas, sinalize, fotografe tudo, anote os dados do outro condutor e avise a seguradora e o corretor no mesmo dia, guardando o comprovante com a data. Não mova nada antes do registro, não assine nada que assuma culpa e não conserte antes da autorização da seguradora.
O essencial em quatro pontos
A cena decide o sinistro: fotos, dados do outro carro e testemunhas são o que a regulação confere, e a Lei 15.040/2024 proíbe alterar o local ou destruir provas (art. 68).
O aviso vale por qualquer meio idôneo, mas só o comprovante com data faz o prazo correr: 30 dias para a seguradora dizer se cobre e mais 30 para pagar (arts. 86 e 87).
Nenhum conserto começa antes da autorização da seguradora, e a escolha entre oficina referenciada e livre escolha é a que está na sua apólice.
Se o outro foi o culpado, você cobra direto dele, sem franquia, ou aciona o seu seguro, paga a franquia e a seguradora cobra o causador por sub-rogação (art. 94).
A batida acabou de acontecer e a pergunta é uma só: o que eu faço agora para o seguro auto completo pagar sem discussão. A resposta é um roteiro na ordem do tempo. O que você faz nos primeiros vinte minutos pesa mais do que qualquer documento enviado depois, porque é na cena que nascem as provas que a Regulação de sinistro vai conferir. Depois vem o Aviso de sinistro, que precisa de comprovante com data, e só então vistoria, oficina e pagamento.
Cada etapa vem com o artigo da Lei 15.040/2024 que resolve o ponto. A lei nova já está em vigor e rege as apólices contratadas ou renovadas de forma não automática depois da sua entrada em vigor; as anteriores seguem o Código Civil brasileiro. Quase tudo que se lê sobre sinistro ainda cita as regras antigas.
O que fazer na hora da batida, ainda na cena
Primeiro a segurança das pessoas, depois a sinalização, e só então fotos, dados do outro condutor e testemunhas, sem mover os carros antes do registro e sem assinar nada que assuma culpa.
Uma Colisão com seguro se resolve em três etapas, e a primeira acontece antes de qualquer telefonema. A Lei 15.040/2024 dá ao segurado dois deveres nesse momento: evitar ou reduzir o prejuízo (art. 66) e não alterar o local do sinistro nem destruir elementos ligados a ele (art. 68). Descuido custa as despesas extras da regulação; dolo custa a indenização.
Na cenaSegurança, sinalização, fotos, dados do outro condutor e testemunhas. Nada assinado, nada removido antes do registro.Primeiros vinte minutos.
O avisoSeguradora e corretor avisados no mesmo dia, com protocolo guardado com a data.O prazo começa a contar.
Regulação e consertoVistoria, análise do condutor e do perfil, autorização do reparo, franquia na oficina.30 dias para decidir e 30 para pagar.
Segurança primeiro, fotos depois
Pisca-alerta, triângulo, todos fora da pista, e o socorro antes de tudo se alguém se machucou. Sem ferido, registre primeiro e libere a via depois: mover o carro já fotografado não é destruir prova. O perito quer reconstruir a cena, então fotografe a posição dos dois carros de longe, com o sentido de cada um; os quatro lados de cada carro, mesmo os intactos, para ninguém atribuir ao sinistro um dano antigo; cada dano de perto; as placas e as condições da pista.
Dados do outro condutor, testemunhas e a conversa
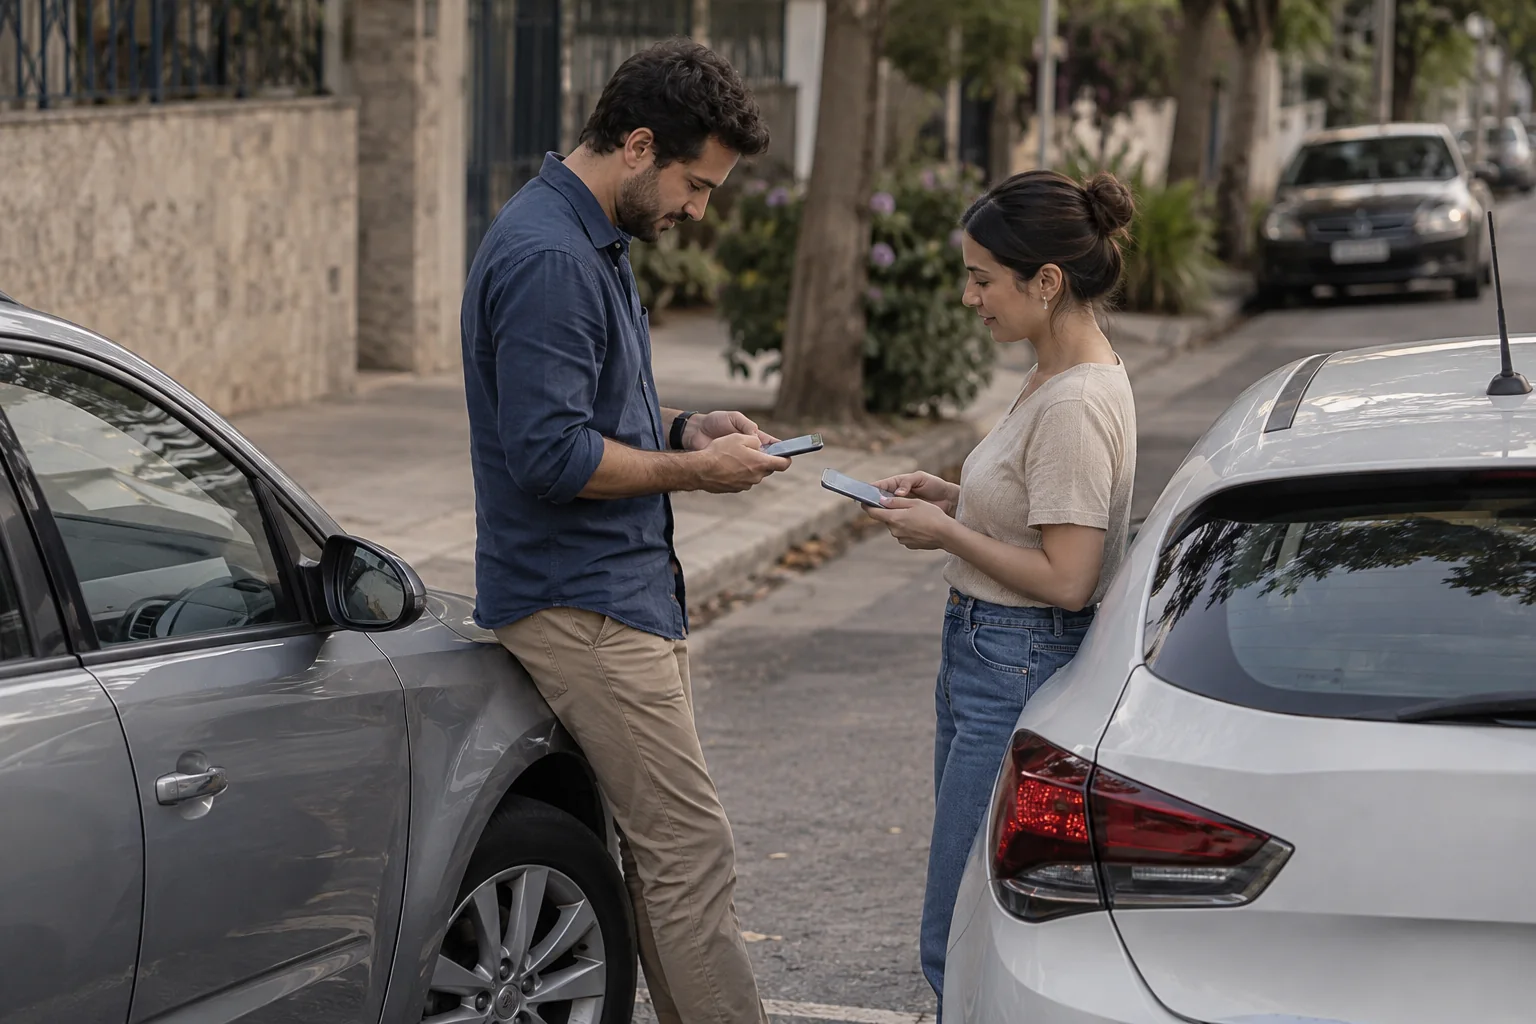
Anote nome, CPF, telefone, número da CNH, placa e a seguradora do outro carro. Se ele se recusar, fotografe a placa e chame a polícia. Pegue nome e telefone de quem viu: testemunha que foi embora sem contato não existe mais para a regulação. E converse pouco. A culpa é apurada depois, pela dinâmica dos danos e pelos relatos, e uma declaração assinada na hora, ou um áudio dizendo que a culpa foi sua, vira prova contra você.
O que fazer e o que não fazer na cena da batida
Situação
Faça
Não faça
Alguém se machucou
Ligue para o socorro e para a polícia
Mover o ferido ou o carro dele
Os carros na pista
Fotografe a posição antes de mover
Tirar do lugar antes das fotos
O outro condutor
Anote CPF, CNH, placa, telefone e seguradora
Discutir culpa ou combinar acerto por fora
Papel ou mensagem
Diga só o que aconteceu
Assinar declaração de culpa ou prometer pagar
Testemunhas
Pegue nome e telefone na hora
Contar com quem já foi embora
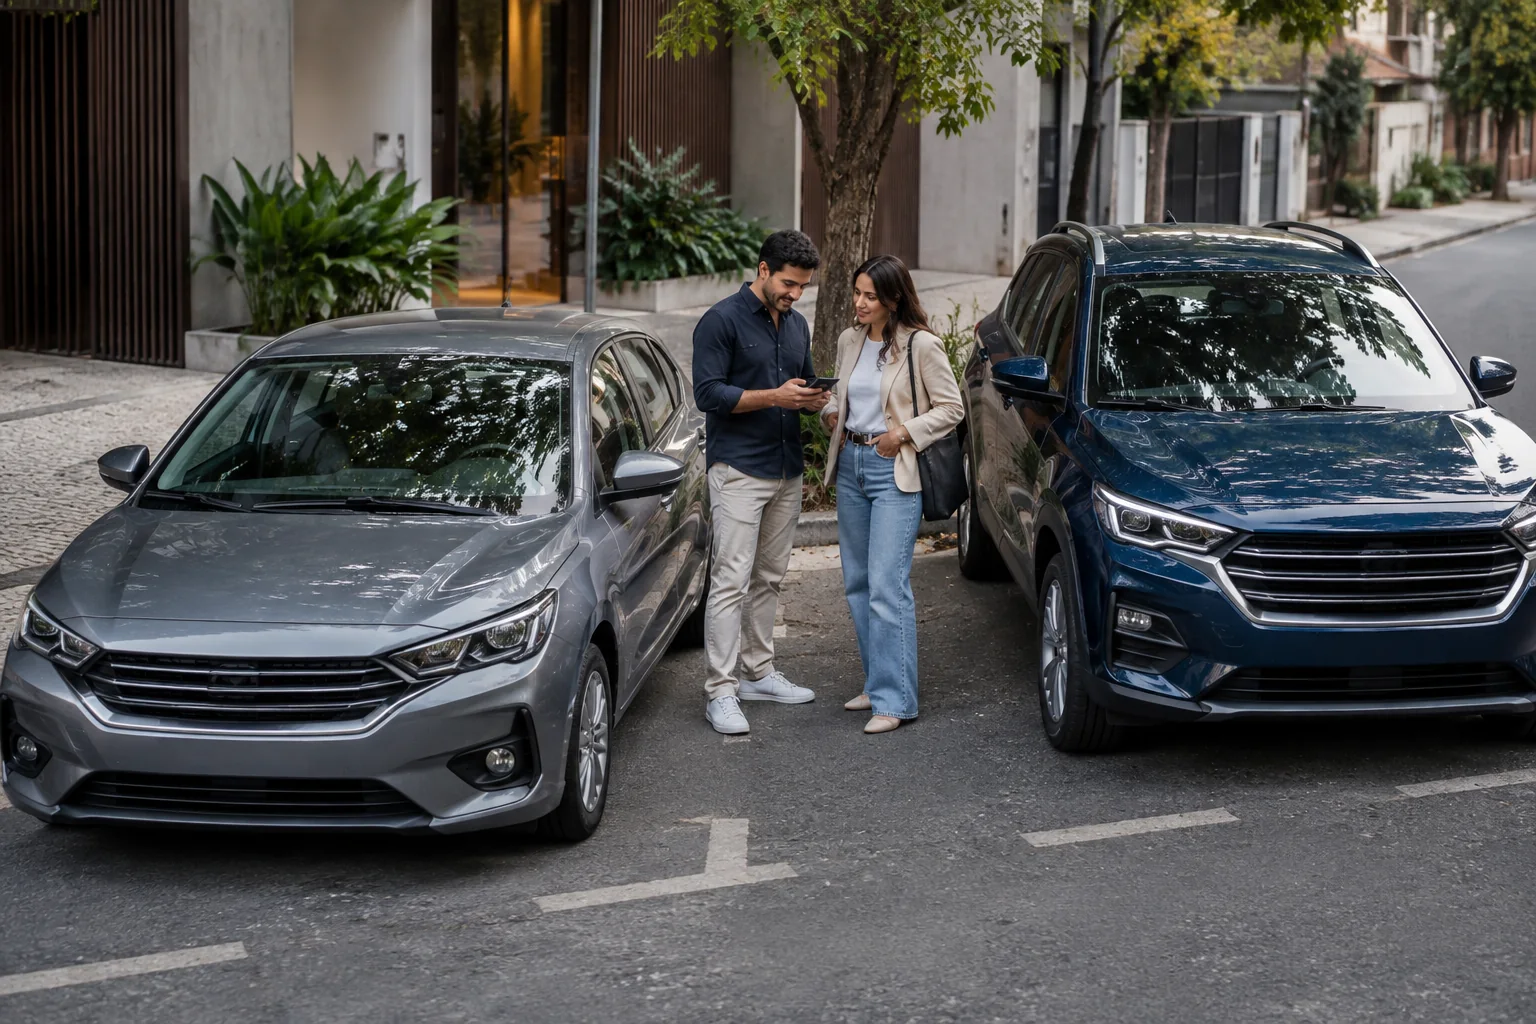
Imagem ilustrativa.Fotos da posição dos carros, dados do outro condutor e testemunhas: é isso que a regulação confere depois.
Como avisar a seguradora e o corretor com comprovante
Avise a seguradora e o corretor no mesmo dia, por qualquer meio idôneo, e guarde o protocolo com a data, porque é dessa data que os prazos da seguradora passam a contar.
A Lei 15.040/2024 manda o segurado avisar prontamente a Seguradora por qualquer meio idôneo (art. 66): aplicativo, telefone, e-mail, WhatsApp da seguradora ou o próprio Corretor de seguros, que repassa o aviso. O que mudou em relação ao regime antigo é a sanção, que a lei nova gradua: de propósito, perde a indenização; por descuido, perde só a parte do prejuízo que a omissão causou; e, se a seguradora soube do sinistro por outro meio, não há sanção. Mesmo assim, avise cedo: é o aviso que abre o prazo.
No sinistro, o segurado deve evitar ou reduzir o prejuízo, avisar prontamente a seguradora por qualquer meio idôneo e prestar as informações pedidas. Descumprir por descuido tira só a parte do prejuízo que a omissão causou.
O comprovante e a versão dos fatos
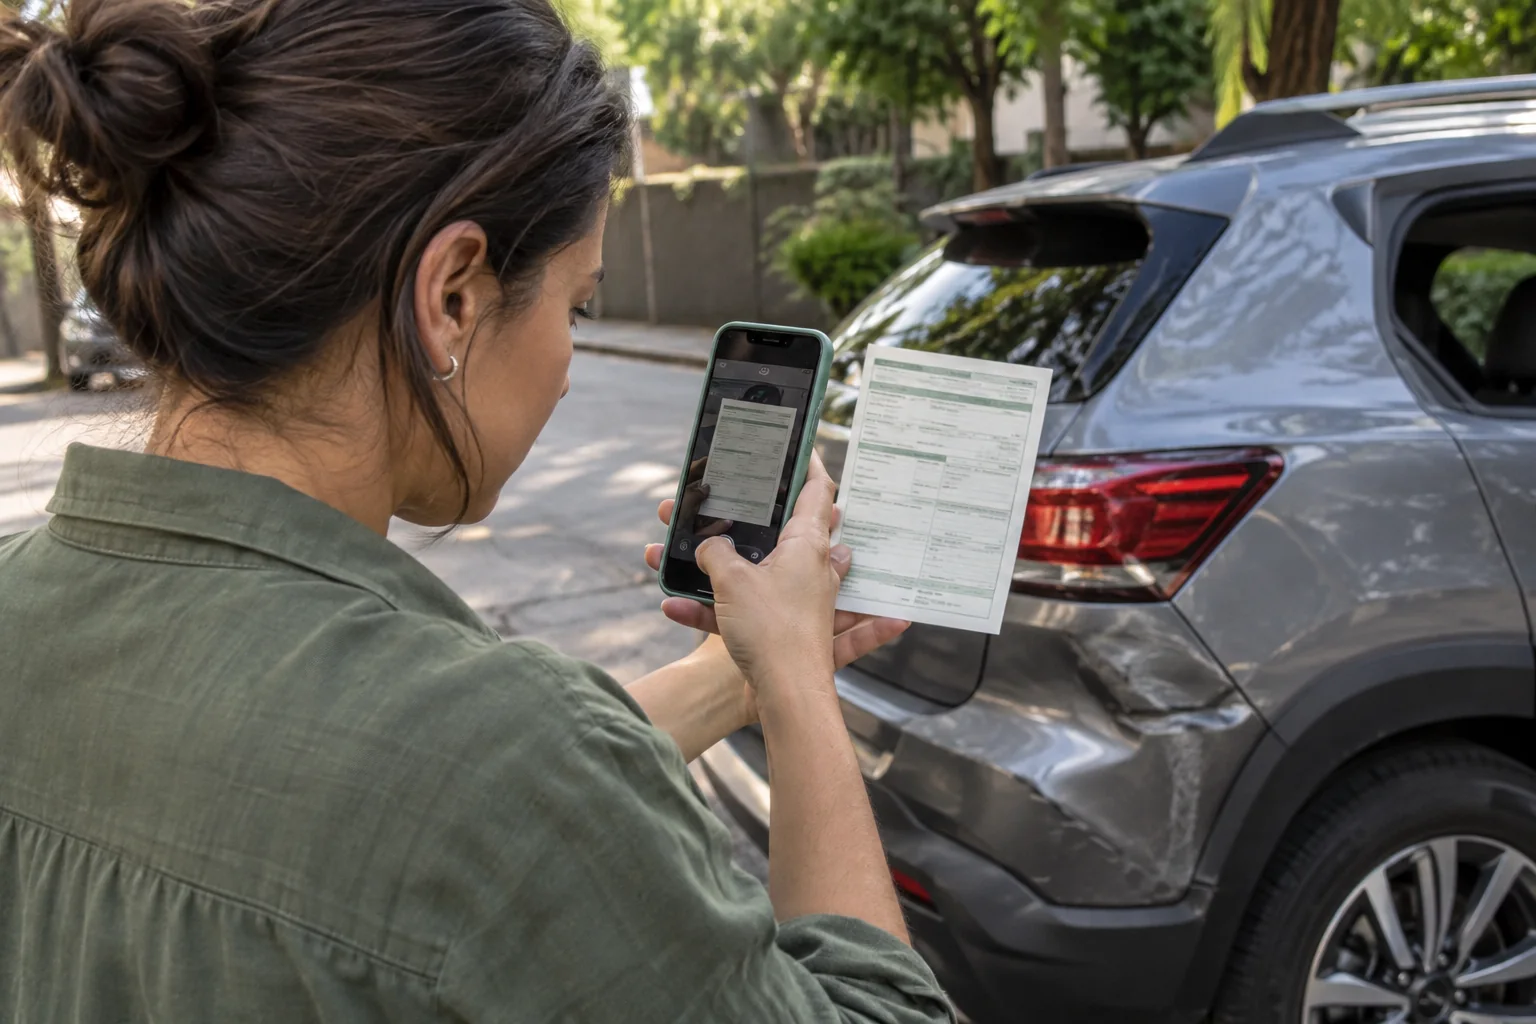
A recomendação da Superintendência de Seguros Privados, a Susep, é avisar imediatamente a seguradora e o corretor, preencher o aviso, apresentar os documentos das condições contratuais e guardar o comprovante com a data do recebimento. Esse comprovante é o número do sinistro ou a captura de tela da conversa: quem tem a data na mão ganha a discussão sobre quando os 30 dias começaram. No aviso, diga hora, local, sentido de cada carro, quem dirigia e quem se machucou. A mesma versão vai para o boletim e para o perito, e a regulação confere a coerência entre os três.
Mensagem pronta para avisar o corretor
Olá. Bati o carro hoje, às 18h30, na Rua Tal com a Avenida Tal, em Cidade. Eu dirigia, ninguém se machucou. O outro carro é um modelo tal, placa tal, condutor fulano, telefone tal. Tenho fotos da posição dos carros, dos danos e dos documentos dele. Quero registrar o aviso de sinistro agora e saber quais documentos enviar, se preciso de boletim de ocorrência e para onde levar o carro.
Imagem ilustrativa.Aviso pelo aplicativo, pelo telefone ou pelo corretor: o que importa é o comprovante com a data.
Depois do aviso, anote num lugar só o número do sinistro, a data e o que foi pedido. Essa cronologia é o primeiro documento que o corretor pede para recorrer de uma negativa de sinistro.
Documentos por tipo de batida, boletim de ocorrência e guincho
A lista básica é apólice, CNH, documento do carro e aviso preenchido; o boletim de ocorrência entra quando há ferido, roubo ou terceiro desconhecido; e o guincho sai da assistência 24 horas da apólice.
A Circular Susep 621/2021 obriga a apólice a listar os documentos básicos do sinistro (art. 41) e conta o prazo a partir da entrega deles (art. 43). Mandar tudo de uma vez é o que faz o relógio andar, porque pedido de documento complementar suspende o prazo. A base, na cláusula de liquidação de sinistros da sua Apólice, é a Carteira Nacional de Habilitação de quem dirigia, e não a do dono, o documento do veículo, a apólice com o comprovante de pagamento, o aviso assinado pelo condutor e as fotos sem edição.
O que se soma à lista básica em cada tipo de batida
Tipo de batida
O que se soma
Por quê
Bati sozinho, em poste ou muro
Fotos do obstáculo
O perito confere a dinâmica pelo obstáculo
Bati em outro carro, sem ferido
Dados do outro condutor e fotos dos dois carros
Permite cobrar o culpado ou pagar o terceiro
Batida com ferido
Boletim obrigatório e relatório do socorro
Acidente com vítima exige registro policial
Bateram no meu carro parado e fugiram
Boletim e imagens de câmeras
Sem terceiro identificado, o registro sustenta a versão
Outra pessoa dirigia o meu carro
CNH e dados dessa pessoa
A regulação compara o condutor com o perfil declarado
Batida em estacionamento pago ou de loja
Comprovante de entrada e boletim
Pela Súmula 130 do STJ, o estabelecimento responde
Quando o boletim de ocorrência é obrigatório
O Boletim de ocorrência é o registro policial do fato, na delegacia ou pela delegacia eletrônica, obrigatório em roubo, furto e acidente com vítima. Numa batida simples sem ferido, depende da apólice. Na dúvida, faça no mesmo dia, porque custa uma hora e a falta dele pode custar o sinistro. O detalhe de cada situação está na leitura sobre quando o boletim de ocorrência é obrigatório para o seguro.
Guincho pela assistência da apólice, não por conta própria
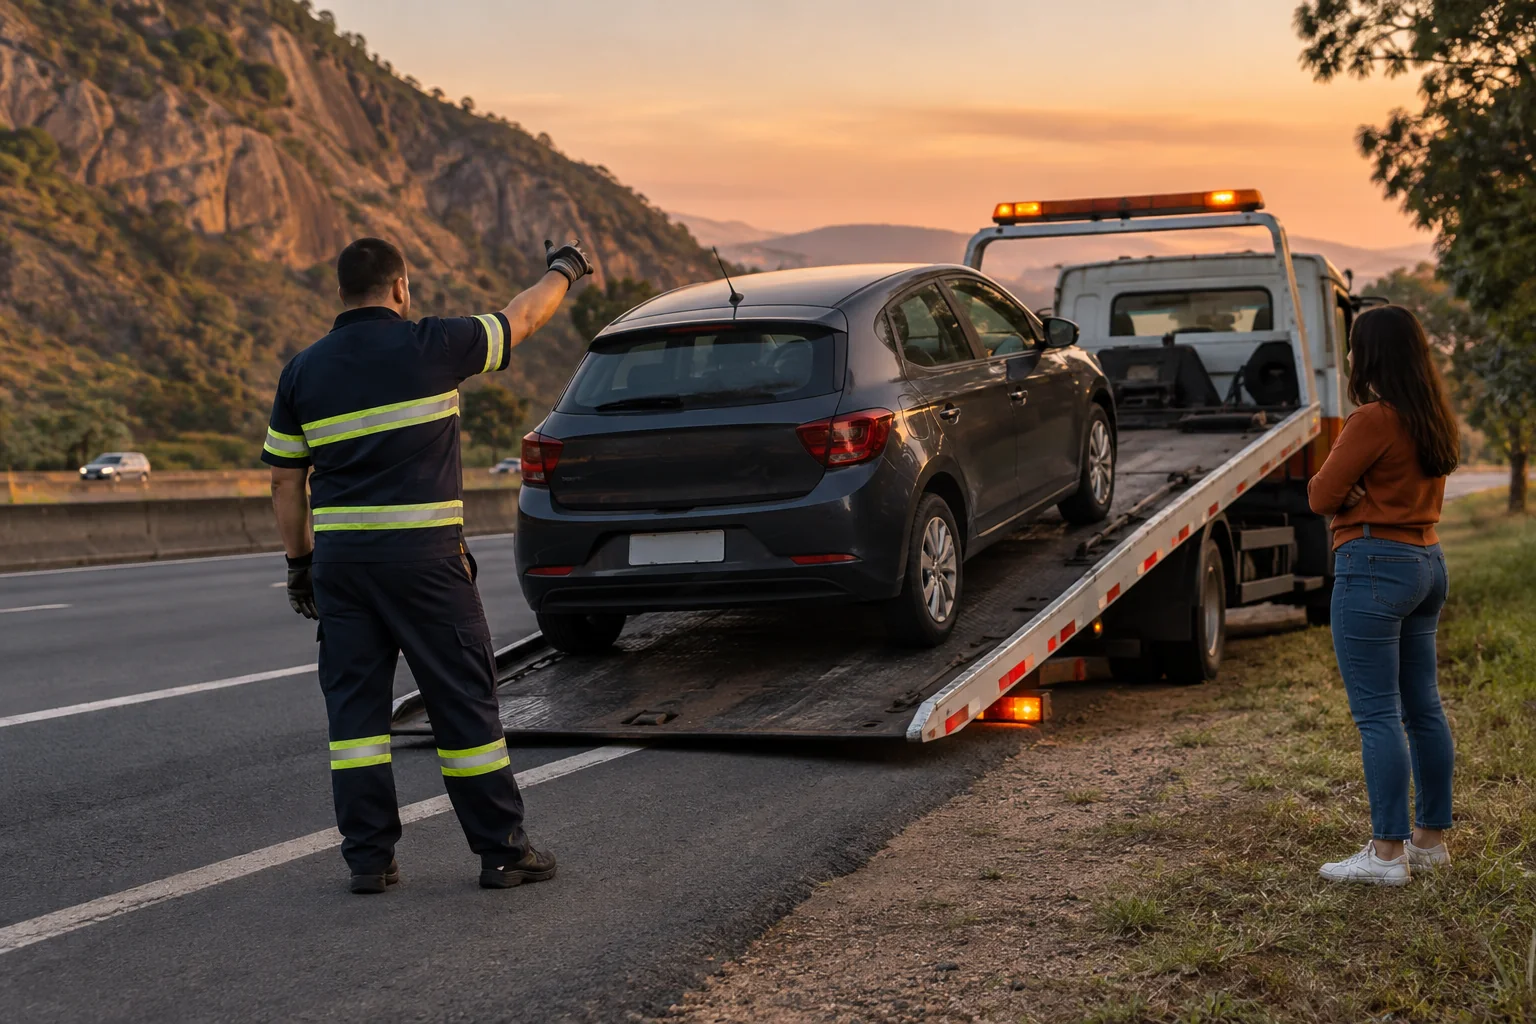
Se o carro não anda, ligue para a Assistência 24 horas da apólice antes de aceitar o guincho que apareceu na cena. Ela tem limite de quilômetros por acionamento e o destino combinado costuma ser a oficina referenciada ou o posto de vistoria; guincho contratado por fora pode não ser reembolsado. Um artigo da lei que quase ninguém usa: as despesas de salvamento, o que você gasta para evitar ou reduzir o prejuízo depois do sinistro, correm por conta da seguradora até o limite combinado, mesmo com o prejuízo abaixo da franquia (art. 67). Tirar o carro da pista para não ser atingido de novo é salvamento. Guarde a nota. E a assistência é serviço, não indenização: reboque ou chaveiro em geral não contam para a Classe de bônus, o desconto por vigência sem indenização.
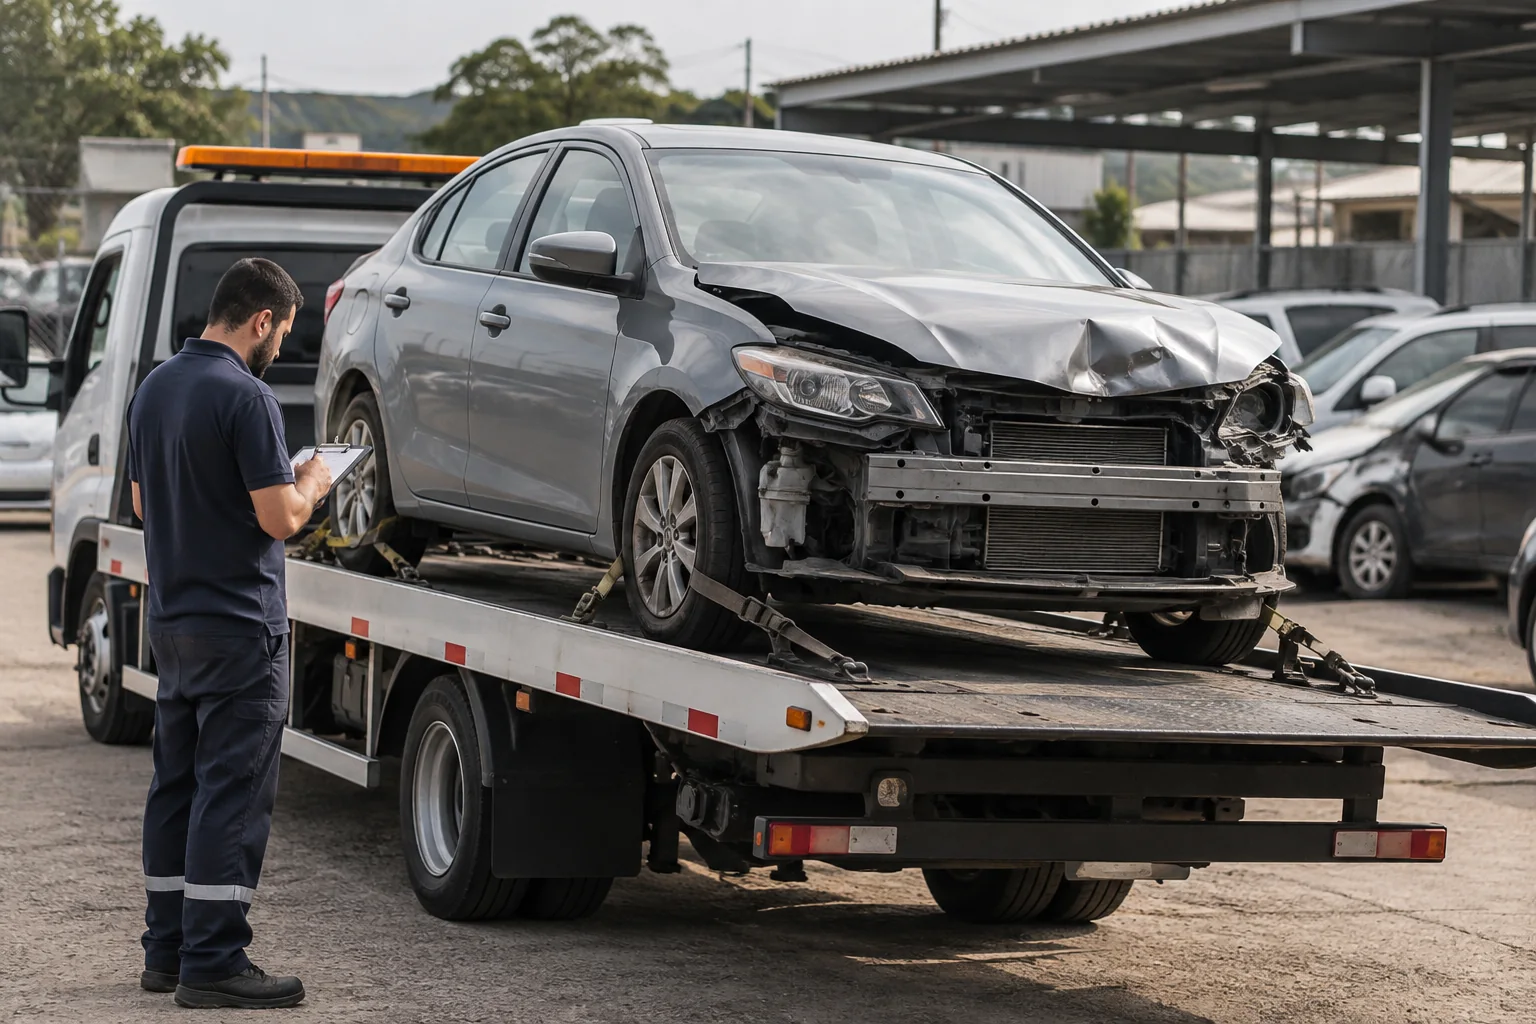
Imagem ilustrativa.O guincho da assistência sai da apólice, tem limite de quilômetros e leva o carro para onde a seguradora indicar.
Vistoria e regulação: o que o perito confere no seu carro
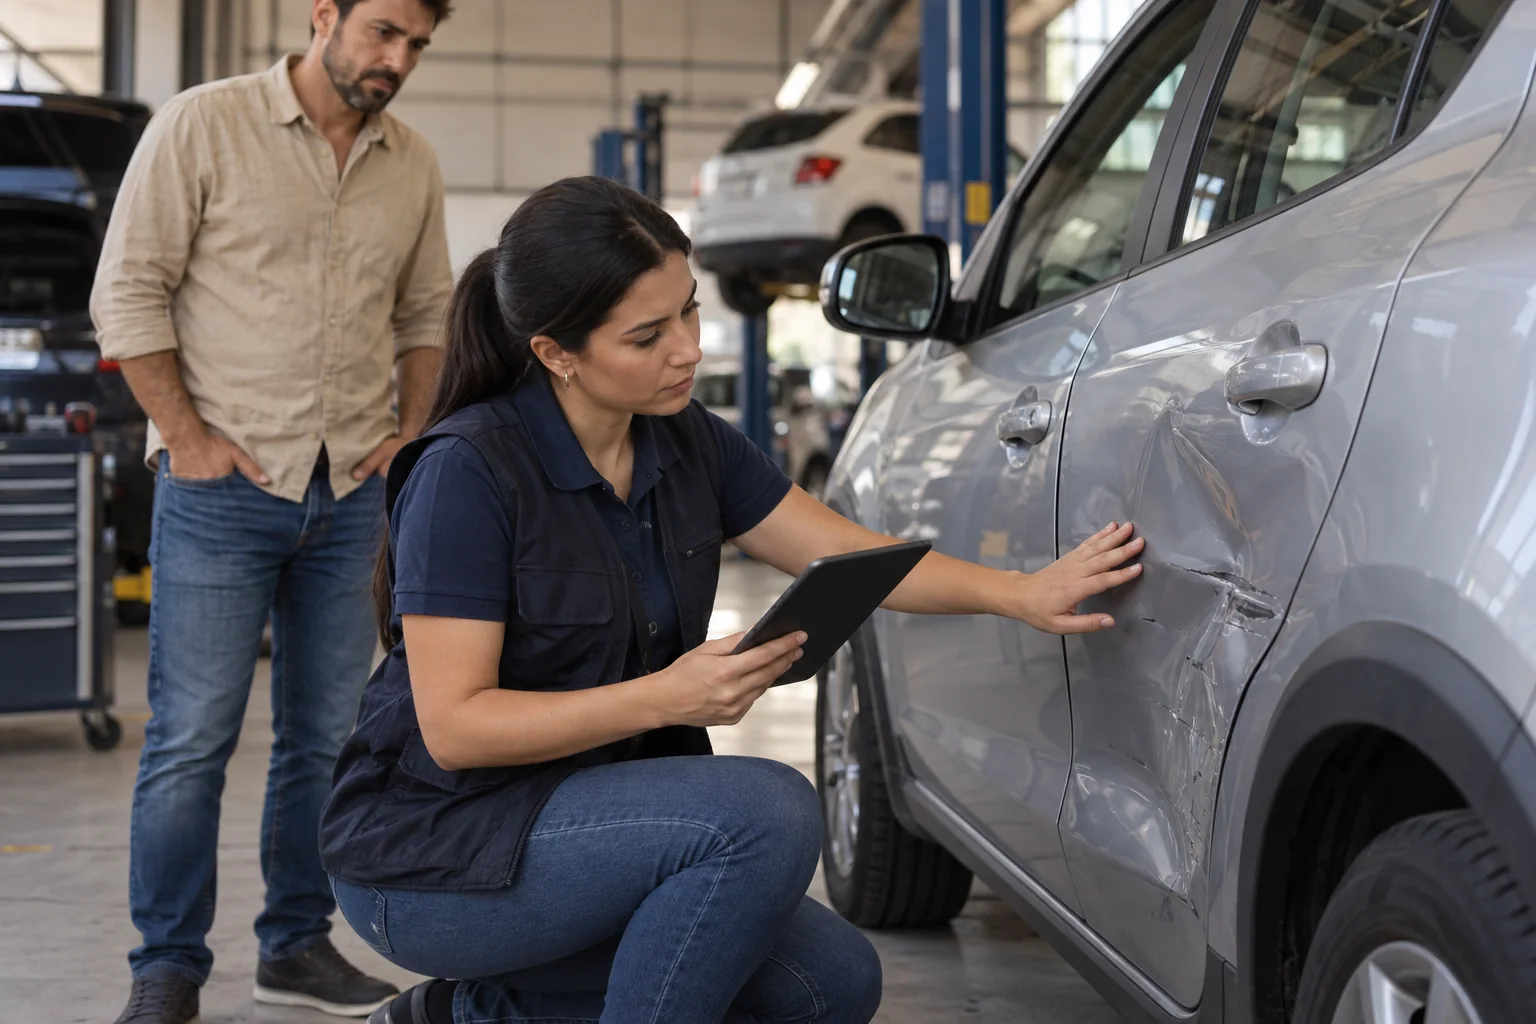
Depois do aviso, a seguradora abre a regulação e o perito confere quatro coisas: quem dirigia, se a CNH estava válida, se o perfil declarado bate com o uso real e se a versão dos fatos combina com os danos.
A regulação e a liquidação apuram causa, efeito e valor do Sinistro. São da seguradora, que pode contratar um regulador, mas a decisão é dela (arts. 75 e 76) e as despesas também (art. 84). O regulador deve informar todo o conteúdo das apurações quando você pedir (art. 80), e o relatório de regulação é documento comum às partes (art. 82). Peça o relatório. Ele é seu também.
Condutor, CNH e perfil declarado
O perito compara o condutor do aviso com o do boletim e com a CNH enviada. Pelo Código de Trânsito Brasileiro, dirigir com a habilitação vencida há mais de 30 dias, cassada ou suspensa é infração gravíssima (art. 162), e a apólice em geral trata isso como agravamento. Embriaguez é o caso mais duro: no REsp 1.485.717 do STJ, o tribunal fixou que ela agrava o risco e tira a cobertura do próprio carro, mesmo quando quem dirigia era alguém a quem o segurado emprestou o carro.
O Questionário de avaliação de risco da contratação vai para a mesa do perito: condutor principal, jovens na casa, garagem, uso por aplicativo. A lei gradua a omissão: dolosa, perde a garantia; culposa, a garantia é reduzida na proporção entre o prêmio pago e o devido (art. 44). E há uma proteção nova: a seguradora só recusa por agravamento se provar o nexo causal entre o agravamento e o sinistro (art. 16). Uma garagem que não existe não explica uma batida em avenida ao meio-dia.
A versão dos fatos e os danos
O perito lê aviso, boletim e a conversa na vistoria, e compara com a posição e a altura dos danos. A lei nova inverteu um ônus que pesava contra o segurado: apresentados elementos que indiquem o dano, cabe à seguradora provar que ele não existiu ou que não veio de risco coberto (art. 74). Cláusula de exclusão é interpretada de forma restritiva, e provar o fato excludente também é tarefa da seguradora (art. 59). Se vier negativa, total ou parcial, a seguradora é obrigada a entregar os documentos que fundamentam a decisão (art. 83), e é com eles que se monta o recurso.
Imagem ilustrativa.A vistoria confere o dano, mas a regulação confere o condutor, o perfil declarado e a versão dos fatos.
Oficina referenciada ou livre escolha, e a autorização
Nenhum conserto começa antes da autorização da seguradora, e a escolha entre oficina referenciada e livre escolha é a que a sua apólice prevê, porque a Circular Susep 639/2021 permite os dois modelos.
A Circular Susep 639/2021 diz que a apólice prevê livre escolha de oficina ou rede referenciada (art. 12). Não existe direito automático de escolher: a apólice pode restringir o conserto à rede da seguradora. Se a Livre escolha de oficina está na sua apólice, você leva o carro onde quiser e a seguradora aprova o orçamento. Se não está, o conserto é na Oficina referenciada, credenciada pela seguradora, com garantia do reparo e liberação mais rápida.
Na perda parcial, aguardar a autorização da seguradora antes de consertar o veículo.
Consertou antes da autorização? O risco é pagar tudoO conserto feito antes da vistoria destrói o que a regulação precisa ver, e a Lei 15.040/2024 trata isso como alteração dos elementos do sinistro (art. 68). A seguradora pode recusar o reembolso ou pagar só o que comprovar pelas fotos. Só libere o serviço com a autorização por escrito.
Oficina referenciada ou livre escolha: como decidir
Critério
Oficina referenciada
Livre escolha
Quem escolhe
A seguradora indica a rede
Você, com orçamento aprovado pela seguradora
Garantia do reparo
Da oficina e da seguradora
Da oficina escolhida
Quando faz sentido
Carro comum, pressa e nenhuma oficina de confiança
Importado, blindado ou oficina que já conhece o carro
Sobre as peças, a mesma circular admite peça usada no reparo, respeitadas a legislação de desmontagem e as exigências do Contran (art. 13, §1º), e a Susep acrescenta que a seguradora pode oferecer peças novas, usadas, originais ou não, mantidas as especificações do fabricante. A cláusula costuma se chamar reposição de peças: leia antes de autorizar, porque é ali que se decide se o para-choque volta novo ou recuperado.
Os prazos: 30 dias para decidir e 30 dias para pagar
Contados do aviso com os documentos, a seguradora tem até 30 dias para dizer se cobre e, dito que sim, mais 30 para pagar ou liberar o conserto, com uma única pausa permitida para pedir documento.
É aqui que a Lei 15.040/2024 mais mudou a vida de quem bate o carro. A seguradora tem no máximo 30 dias, contados do aviso com os elementos necessários, para se manifestar sobre a cobertura, sob pena de perder o direito de recusar (art. 86). Reconhecida a cobertura, tem mais 30 dias para pagar, com o valor fundamentado (art. 87). Pedido justificado de documento complementar suspende o prazo, mas nos seguros de veículos só uma vez. Na regra da Circular Susep 621/2021, cada novo pedido suspendia de novo, e era assim que sinistros de 30 dias viravam sinistros de quatro meses.
A linha do tempo do sinistro pela Lei 15.040/2024
Marco
Prazo
Base
Aviso com os documentos básicos
Dia zero
Arts. 66 e 86
Pedido justificado de documento complementar
Suspende o prazo uma única vez
Art. 86
Resposta sobre a cobertura
Até 30 dias, sob pena de perder o direito de recusar
Art. 86
Pagamento ou liberação do conserto
Até 30 dias depois de reconhecida a cobertura
Art. 87
Valores parciais já apurados
Adiantamento em até 30 dias
Art. 77
Atraso da seguradora
Multa de 2 por cento, mais juros
Art. 88
A Susep pode fixar prazo maior, até 120 dias, em seguros complexos. Batida de carro não é um deles.
O art. 77 merece destaque porque quase ninguém pede: apurado sinistro com valores parciais a pagar, a seguradora deve adiantar em até 30 dias, como o reparo que já fechou enquanto outro espera uma peça. Passou o prazo, cobre por escrito citando o art. 86 e a data do aviso. Se vier negativa, o segurado tem 1 ano, contado da ciência da recusa expressa e motivada, para exigir a indenização na Justiça (art. 126, II), e o pedido de reconsideração suspende esse prazo uma vez (art. 127). A decisão entre reparar e pagar a Indenização integral também cabe nesses 30 dias, e o critério está na leitura sobre como a seguradora decide a perda total e quanto paga.
Franquia, carro reserva e quando não vale acionar
Na perda parcial você paga a franquia à oficina e a seguradora paga o resto, o carro reserva só entra se estiver na apólice, e acionar não vale quando o conserto custa perto da franquia.
A Franquia é a parte do prejuízo que fica por sua conta num dano parcial ao próprio carro, paga à oficina na retirada, com a seguradora pagando a diferença. Não existe franquia na indenização integral nem, na maioria das apólices, nos danos a terceiros. Coberturas diferentes têm franquias próprias: a Circular Susep 639/2021 permite franquia única ou por item em vidros, faróis e retrovisores (art. 9º), e quem quebra só o farol pode pagar a franquia menor de vidros.
Exemplo ilustrativo, com valores redondos assumidos como hipótese. O orçamento aprovado da Perda parcial deu R$ 6.000 e a franquia é R$ 2.000: você paga R$ 2.000 à oficina e a seguradora paga R$ 4.000. Se o guincho pago do bolso custou R$ 300 e foi despesa de salvamento, a lei manda reembolsar mesmo com o prejuízo dentro da franquia (art. 67). Com orçamento de R$ 2.300, o seguro pagaria R$ 300, o sinistro ficaria registrado e a classe de bônus poderia cair na renovação, conforme a regra de cada seguradora. Acionar só compensa quando o orçamento menos a franquia é maior do que o que o sinistro registrado pode custar na renovação.
Não acionar o casco não significa esconder a batida: se houve terceiro envolvido, ele pode reclamar da sua seguradora meses depois, e a lei manda avisar prontamente (art. 66). Avisar não obriga a consertar pelo seguro. A conta completa, com o efeito do bônus ano a ano, está na leitura sobre se vale a pena acionar o seguro ou pagar o conserto do bolso.
Carro reserva: diárias e início da contagem
O Carro reserva é cobertura contratada à parte, que dá um carro de aluguel por um número de diárias enquanto o seu está no conserto. Três pontos definem se ele resolve: quantas diárias, quando a contagem começa e que categoria de carro entra. A contagem em geral começa na liberação do conserto, e não no dia da batida, e é por isso que um sinistro que demora na regulação consome dias sem carro e sem reserva. Se a sua apólice não tem a cobertura, veja o seguro auto com carro reserva.
Quando o outro é o culpado: cobrar dele ou acionar o seu
Você pode cobrar o conserto direto do outro motorista ou do seguro dele, sem franquia, ou acionar a sua apólice, pagar a franquia e deixar a seguradora cobrar o culpado por sub-rogação, e a escolha depende de pressa e de prova.
Quando a culpa foi do outro, há três caminhos. O primeiro é cobrar dele direto, com orçamentos, fotos e boletim. O segundo é acionar a cobertura de terceiros dele, a Responsabilidade civil facultativa de veículos, que existe para garantir ao terceiro prejudicado a indenização (art. 98). A lei permite que o terceiro acione a seguradora do culpado diretamente, em litisconsórcio com o segurado (art. 102), e obriga o culpado a se esforçar para informar o terceiro sobre a existência e o conteúdo do seguro dele (art. 105).
O terceiro caminho é acionar o seu Seguro auto completo. Você paga a franquia, o carro é consertado no prazo da sua apólice, e a seguradora se sub-roga nos seus direitos contra o causador, pelo que pagou (art. 94). A Sub-rogação é isso: a sua seguradora vai atrás do culpado ou da seguradora dele. Ela só cobra o que ela mesma pagou; a franquia e o aluguel de um carro durante o conserto você cobra do culpado por conta própria.
Três caminhos quando o outro motorista é o culpado
Caminho
Franquia
Prazo e prova
Quando escolher
Cobrar direto do culpado
Não há
Depende dele; sem acordo, Juizado Especial Cível
Dano pequeno, culpa clara e condutor cooperativo
Acionar o seguro de terceiros dele
Não há
A seguradora dele regula; você tem 3 anos para exigir (art. 126, III)
Ele tem seguro e assumiu a culpa
Acionar o seu seguro, com sub-rogação
Você paga e cobra do culpado depois
Prazo da sua apólice
Pressa, culpa discutível ou outro sem seguro
Um cuidado com o segundo caminho: a seguradora do culpado pode opor a você as defesas do contrato dele anteriores ao sinistro (art. 103), como a apólice cancelada por falta de pagamento ou o limite de Danos materiais a terceiros menor que o seu conserto. Já a embriaguez dele não é defesa contra você: pelo REsp 1.738.247 do STJ, a exclusão por embriaguez não vale contra o terceiro prejudicado, e a seguradora paga a vítima, cobrando o segurado depois. E, se você é quem causou a batida, a leitura inverte: a sua cobertura de seguro auto contra terceiros é a que paga o carro do outro, e o limite contratado nela separa um susto de uma dívida.
Termos usados neste artigo
Os termos abaixo aparecem na proposta e na apólice. A definição é a mesma usada em todo o site da WTS.
Sinistro
Nome técnico do evento coberto pela apólice, como a batida, o roubo ou a enchente. O aviso do sinistro é o que abre a regulação.
Aviso de sinistro
Comunicação do evento à seguradora, por qualquer meio idôneo. Guardar o comprovante com a data é o que faz os prazos legais começarem a contar.
Regulação de sinistro
Análise feita pela seguradora depois do aviso, para confirmar se há cobertura e apurar o valor. A lei fixa 30 dias para a resposta sobre a cobertura e mais 30 para pagar, com uma única suspensão possível nos seguros de veículos.
Franquia
Parte do prejuízo que fica por conta do segurado em um dano parcial ao próprio carro. Não se aplica à indenização integral, ao roubo e furto nem aos danos a terceiros na maioria das apólices.
Oficina referenciada
Oficina credenciada pela seguradora, com garantia do reparo e liberação mais rápida. A alternativa é a livre escolha, quando prevista na apólice.
Livre escolha de oficina
Direito, quando escrito na apólice, de consertar o carro na oficina que o segurado escolher, com orçamento aprovado pela seguradora.
Sub-rogação
Direito da seguradora de cobrar do causador do dano o que pagou ao segurado. É por isso que, quando o outro motorista é o culpado, a seguradora do segurado pode ir atrás dele ou da seguradora dele.
Boletim de ocorrência
Registro policial do fato, feito na delegacia ou pela delegacia eletrônica. Obrigatório em roubo, furto e em acidentes com vítima; nos demais casos a apólice diz quando é exigido.
Carro reserva
Cobertura que dá um veículo de aluguel por um número de diárias enquanto o carro segurado está no conserto ou depois de roubo e perda total.
Colisão
Batida do carro em outro veículo, em objeto fixo ou capotagem. É a cobertura que mais aciona a franquia.
Ler a própria apólice com esses termos em mente é o que permite conferir se o contrato corresponde ao que foi combinado.
As fontes oficiais são o ponto de partida. O documento que vale para o seu caso é a apólice da sua seguradora, e o corretor da WTS lê o texto dela com você.
Escrito por Marcos Tavares Arrósio Feitosa
Autor do blog da WTS Corretora de Seguros. Escreve sobre seguro auto a partir das dúvidas que chegam aos corretores e cita cada regra pela lei e pelo número do artigo. Os textos são revisados pelos corretores que atendem sinistro todos os dias. Conhecer Marcos Tavares Arrósio Feitosa e como os artigos são escritos.
Perguntas frequentes sobre o que fazer depois da batida
As dúvidas que chegam ao corretor da WTS nas primeiras horas depois de um acidente com o carro segurado.
Posso tirar o carro do lugar depois da batida sem prejudicar o seguro?
Pode, depois de fotografar a posição dos carros, os danos e a via. O que a Lei 15.040/2024 proíbe é alterar o local do sinistro ou destruir elementos ligados a ele antes do registro (art. 68). Foto feita, o carro pode sair da pista para não causar outro acidente, e isso conta como reduzir o prejuízo.
Bati sozinho, sem outro carro envolvido: o seguro cobre do mesmo jeito?
Cobre, pela cobertura de colisão do casco, que inclui batida em poste, muro, meio-fio e capotagem. A diferença é que não há terceiro para cobrar, então você paga a franquia integral. Fotografe o obstáculo e o dano, e faça o boletim se a apólice exigir. A versão dos fatos precisa ser coerente com a marca no obstáculo.
Avisei a seguradora só no dia seguinte à batida: perdi a cobertura?
Não, em regra. A lei manda avisar prontamente, mas a sanção por descuido tira só a parte do prejuízo que a demora causou, e não a indenização inteira (art. 66). Perde tudo quem deixa de avisar de propósito. Um dia de atraso, com fotos da cena e boletim, dificilmente causa prejuízo à regulação. Avise assim que puder e guarde o comprovante.
O outro motorista quer resolver por fora, sem seguro: devo aceitar?
Só com o dano avaliado por uma oficina e o acordo por escrito, com o valor, a forma de pagamento e a assinatura dele. Resolver na palavra costuma terminar com o pagamento que não chega e as provas da cena perdidas. Mesmo aceitando o acordo, anote os dados dele e fotografe tudo, para acionar o seu seguro se ele não pagar.
Quem preenche o aviso de sinistro, eu ou o corretor?
Quem assina é quem dirigia, porque a versão dos fatos é dele. O corretor da WTS orienta o preenchimento, confere se a versão está coerente com o boletim e envia à seguradora, ficando com o comprovante de recebimento. O que não muda é a responsabilidade pelo que está escrito: a assinatura é do condutor e a informação precisa ser verdadeira.
Posso levar o carro para a oficina do meu bairro antes de a seguradora ver?
Pode levar para orçar e guardar, mas não para consertar. A Susep orienta aguardar a autorização da seguradora antes do reparo na perda parcial, e o conserto feito antes da vistoria destrói o que a regulação precisa conferir. Se a apólice não tem livre escolha, o conserto acaba na rede referenciada, e o carro terá de ser levado para lá.
A oficina pode começar o conserto antes da vistoria da seguradora?
Não. A vistoria é o que confirma o dano e fecha o orçamento, e nenhuma seguradora paga um reparo que não conseguiu conferir. Peça à oficina que aguarde a autorização por escrito, com o número do sinistro. Se a peça é rara e demora, a oficina pode encomendar depois da aprovação do orçamento, sem desmontar o carro antes.
O que faço se discordar do orçamento que a seguradora aprovou?
Peça o relatório de regulação, que a lei trata como documento comum às partes (art. 82), e o detalhamento do orçamento. Na dúvida sobre critério ou fórmula de cálculo, vale o mais favorável ao segurado (art. 81). Apresente um segundo orçamento de oficina e conteste por escrito. O corretor da WTS intermedeia essa conversa com a seguradora.
Bati com a CNH vencida: a seguradora vai pagar?
Depende do tempo de vencimento e da apólice. Pelo Código de Trânsito Brasileiro, dirigir com a habilitação vencida há mais de 30 dias é infração gravíssima (art. 162), e as apólices costumam tratar isso como perda de direito. Vencida há menos de 30 dias, a situação é diferente. Em qualquer caso, a seguradora precisa provar o fato que sustenta a exclusão (art. 59).
O passageiro do meu carro se machucou na batida: qual cobertura entra?
A de Acidentes pessoais de passageiros, se estiver contratada, que indeniza morte ou invalidez dos ocupantes do carro segurado. Despesas médicas do passageiro podem entrar nessa cobertura ou na de danos corporais a terceiros, conforme a apólice. Acidente com vítima exige boletim de ocorrência, e o relatório do socorro entra na documentação do sinistro.
A sua dúvida não está aqui?
Um corretor da WTS responde pelo WhatsApp, a qualquer hora, todos os dias.
O percentual que define a perda total, a conta da indenização pela tabela e pelo fator de ajuste, a franquia, o carro financiado e os prazos da Lei 15.040/2024.
O seguro de um carro de 100 mil não custa o dobro do de 50 mil. Veja os fatores que formam o prêmio e como baixar o preço sem perder cobertura.
19 min de leitura
Bateu o carro e não sabe por onde começar?
Mande o que aconteceu pelo WhatsApp. Um corretor da WTS orienta o aviso, os documentos e o prazo do seu sinistro de seguro auto, a qualquer hora, todos os dias.