Seguro de carro cobre enchente, alagamento e desastre natural?
Para quem está com o carro molhado agora ou quer saber, antes da próxima chuva, se a apólice responde. Escrito por quem acompanha esses sinistros de perto.
Sim, quando a apólice tem a cobertura compreensiva, a do seguro auto completo. A submersão por enchente está na lista de coberturas de casco da Susep. O seguro só de roubo e furto e o só de terceiros não pagam o carro alagado, e a seguradora pode discutir quando o motorista entra de propósito em via alagada.
O essencial em quatro pontos
Enchente é risco de casco: entra na cobertura compreensiva e fica de fora do seguro só de roubo e furto e do só de terceiros.
Carro parado atingido pela água é o caso claro de cobertura. Carro que entrou na rua alagada é o caso que a regulação examina.
Pela Lei 15.040/2024, a seguradora só nega por agravamento de risco se ele foi intencional e relevante e se provar a ligação com o dano.
Na hora: não dê partida, chame o guincho, fotografe o nível da água e avise a seguradora guardando o comprovante do aviso.
Enchente e alagamento são o sinistro de verão das cidades grandes, e a pergunta chega ao corretor quase sempre com o carro já molhado. A resposta depende de uma linha da apólice. Se ela tem a cobertura compreensiva, o coração do seguro auto completo, a submersão está coberta. Se o contrato é só de roubo e furto ou só contra terceiros, não há o que acionar para o próprio carro.
Este artigo mostra onde a cobertura está escrita, o que separa o carro atingido do carro que entrou na água, o que fazer nos primeiros minutos e como a seguradora decide entre consertar e pagar o carro inteiro. A Lei 15.040/2024 já está em vigor e rege as apólices contratadas ou renovadas de forma não automática depois da sua entrada em vigor; as anteriores seguem o Código Civil brasileiro. A lei nova mudou quem prova o quê numa negativa, e quase todo texto sobre o assunto ainda cita a regra antiga.
Enchente entra no completo, não no de roubo nem no de terceiros
A submersão por enchente é uma cobertura de casco: paga o dano ao próprio carro e só existe na apólice que tem a cobertura compreensiva.
A Susep, a Superintendência de Seguros Privados, publica a lista das coberturas de casco usuais do seguro auto. A Cobertura de casco é a que protege o próprio veículo, por oposição à de danos a terceiros. Enchente está nela por nome: é um dos riscos-padrão do produto, não favor nem letra miúda.
As coberturas de casco usuais são colisão, furto, roubo, incêndio e explosão, queda de raio, capotagem, queda de objetos e submersão por enchente.
A Cobertura compreensiva reúne colisão, incêndio, Roubo, Furto e eventos da natureza na mesma garantia, e é o que o mercado chama de seguro completo. O seguro auto contra roubo e furto protege só contra a subtração do carro. O seguro auto contra terceiros, a Responsabilidade civil facultativa de veículos, paga o prejuízo que você causa aos outros e nada do seu carro.
O que cada desenho de apólice faz com o carro alagado
Apólice
Carro alagado
Por quê
Seguro auto completo, com cobertura compreensiva
Coberto
Submersão por enchente é evento da natureza da compreensiva
Só roubo e furto
Não coberto
A garantia é contra a subtração do carro, não contra dano físico
Só terceiros, a RCF-V
Não coberto
Paga danos a outras pessoas. O próprio carro fica fora
Só perda total
Depende
Paga apenas se o alagamento chegar ao critério de indenização integral
Confira o nome da cobertura na sua apólice. O que vale é o texto do contrato, não o nome comercial do produto.
O seguro auto contra perda total deixa um vazio grande em alagamento: a maior parte dos sinistros de água é conserto, não perda do carro. Se você não sabe qual dos quatro desenhos tem, a resposta está na primeira página da Apólice, no quadro de coberturas contratadas.
Carro parado atingido pela água e carro que entrou na rua alagada
O carro parado que a água alcançou é cobertura sem discussão. O carro que avançou pela rua alagada passa pela regulação, e a seguradora só nega se provar agravamento intencional ligado ao dano.
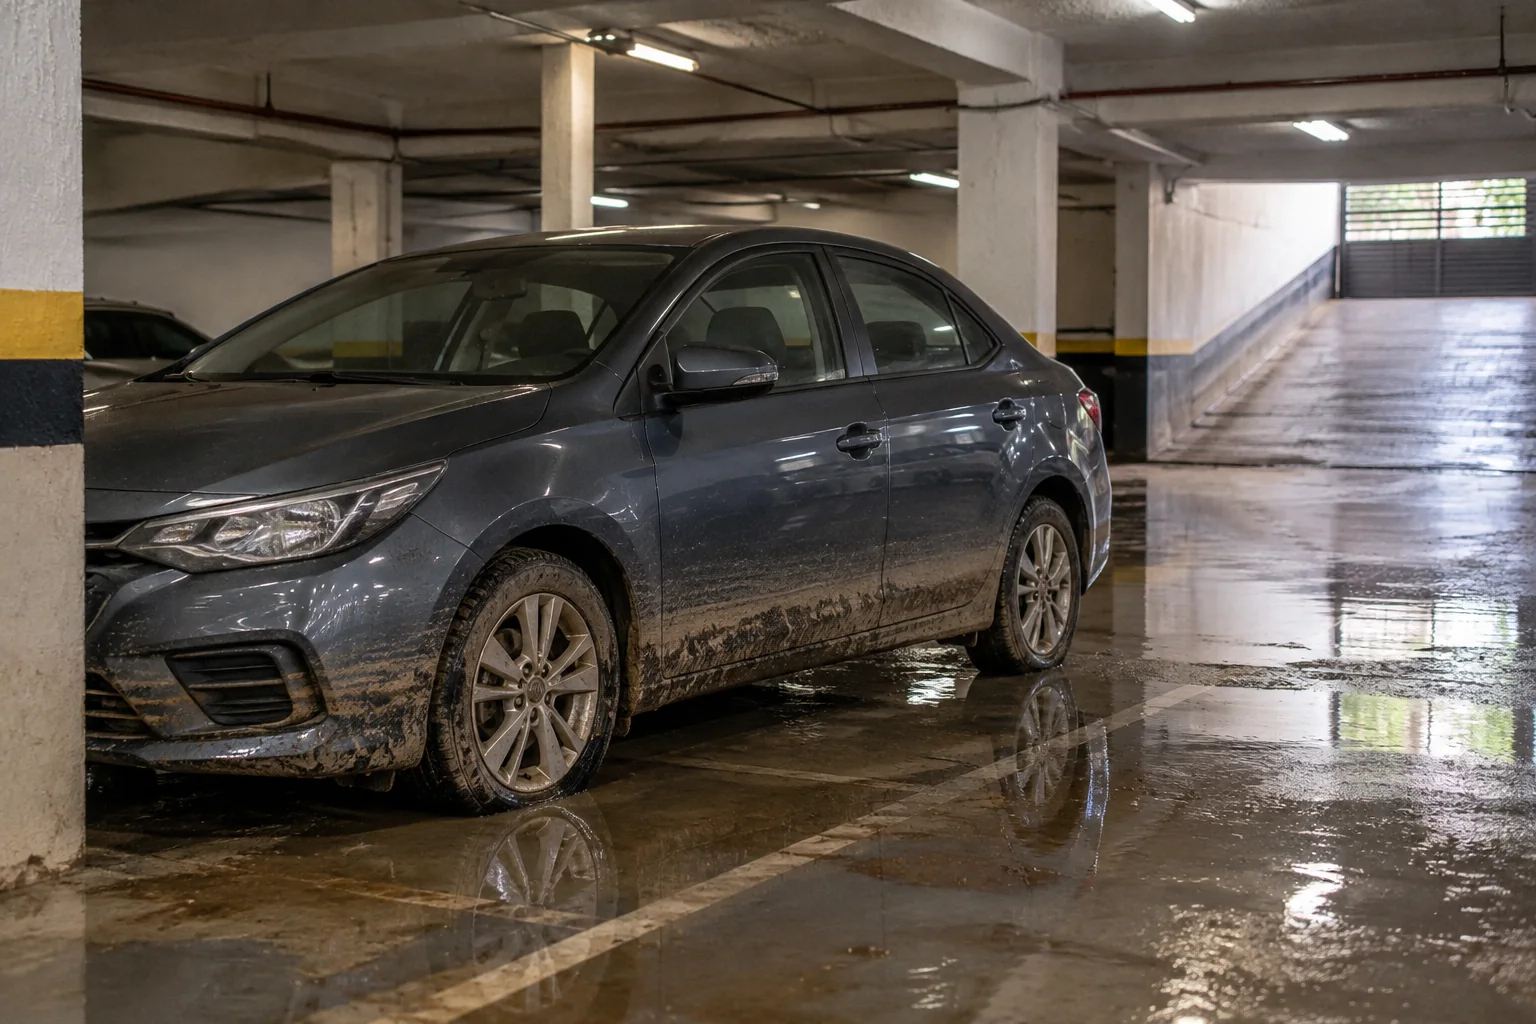
Essa é a linha que decide o Sinistro. No carro estacionado, na garagem ou no trânsito parado, o segurado não fez nada: a água veio até ele. Não há conduta a analisar, só o dano a medir. A seguradora abre a Regulação de sinistro e passa a discutir valor.
No carro em movimento a pergunta muda. O motorista viu a água e seguiu? Estava escuro e a rua parecia normal? A seguradora costuma tratar a entrada deliberada em via alagada como Agravamento de risco, e algumas condições gerais escrevem isso como exclusão. Aqui a lei nova mudou o jogo.
O que a Lei 15.040/2024 exige para a seguradora negar
O art. 13 diz que o segurado perde a garantia se agravar o risco de forma intencional e relevante. Relevante é o agravamento que aumenta de modo significativo e continuado a chance ou a gravidade do sinistro. Atravessar uma rua alagada uma vez, por engano, não é intencional nem continuado. Insistir com a água na altura da porta é outra história. O art. 16 fecha a conta.
Depois do sinistro, a seguradora só pode recusar a indenização se provar o nexo causal entre o agravamento relevante do risco e o sinistro.
Na prática, o ônus é da Seguradora. Não basta escrever que via alagada é exclusão: ela precisa demonstrar que o motorista entrou de propósito, que aquilo aumentou o risco de forma relevante e que foi isso que causou o dano. O art. 59 reforça: cláusula de exclusão é interpretada de forma restritiva, e cabe à seguradora provar o fato que a sustenta. O art. 69 cuida do caso extremo, quem provoca o sinistro de propósito.
A tentação de forçar a passagemQuando a água cobre metade da roda, o motor pode aspirar água e travar. É o calço hidráulico, o dano mais caro do alagamento. Forçar a passagem troca um conserto coberto e provável por um sinistro discutível e um motor destruído. Se a água chegou ao meio da roda, pare, desligue e espere.
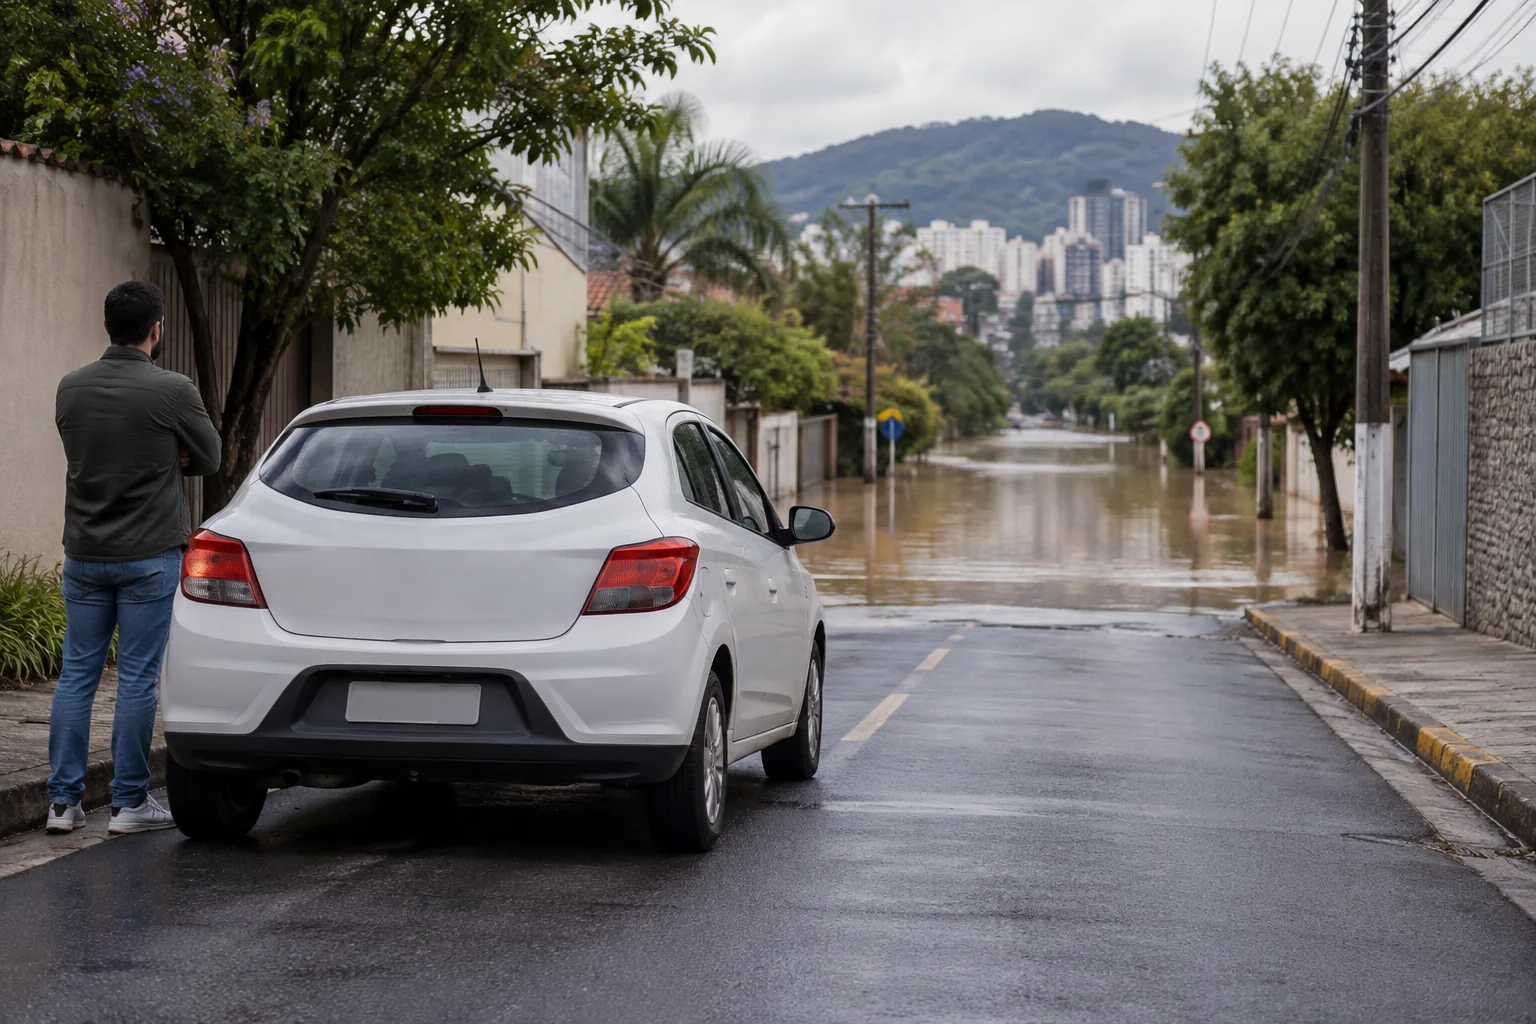
Imagem ilustrativa.Em rua com água, o carro que para antes de entrar mantém a cobertura clara. O que avança passa a depender da regulação.
Estacionar na rua da sua casa, mesmo em bairro de enchente, não é agravamento: a seguradora já cobrou esse risco no prêmio pelo seu CEP.
Quando o alagamento cobre, quando depende e quando é exclusão
A tabela abaixo resume as situações mais comuns de água no carro e como a apólice com cobertura compreensiva costuma tratar cada uma delas.
Onde está escrito depende, o resultado sai da prova: fotos, guincho, registro do evento e o texto das condições gerais.
Situações de alagamento e a resposta usual da cobertura compreensiva
Situação
Cobertura
O que pesa na regulação
Carro estacionado na rua, a água subiu
Cobre
Não há conduta do segurado. Só valor a apurar
Carro na garagem de casa ou do prédio
Cobre
O seguro auto paga. O do condomínio só entra com cobertura para veículos
Parado no congestionamento, a água chegou
Cobre
O motorista não escolheu entrar. Fotos com hora provam
Entrou em rua alagada sem perceber, à noite
Depende
A seguradora precisa provar intenção e nexo causal, art. 16
Atravessou de propósito com a água alta
Exclusão típica
Agravamento intencional e relevante, art. 13
Deu partida com o motor molhado e travou
Depende
O dano da partida é prejuízo que o segurado deixou de evitar, art. 66
Estacionamento pago ou de shopping alagou
Cobre, com mais um responsável
Súmula 130 do STJ: a empresa responde pelo carro sob sua guarda
Água só até o tapete, o carro liga normal
Cobre, mas faça a conta
Conserto perto da franquia pode não compensar
Regra usual das apólices com cobertura compreensiva. O texto das suas condições gerais prevalece sobre a tabela.
A linha do estacionamento pago merece uma explicação. A Súmula 130 do STJ diz que a empresa responde, perante o cliente, pela reparação de dano ou furto de veículo ocorridos em seu estacionamento, e o Código de Defesa do Consumidor, no art. 14, sustenta essa responsabilidade. Acione o seu seguro, que paga mais rápido: a seguradora exerce a Sub-rogação do art. 94 da Lei 15.040/2024 e cobra do estacionamento o que pagou. Guarde o comprovante do estacionamento.
O que fazer na hora em que o carro é atingido pela água
Não dê partida, chame o guincho, fotografe o nível da água e o local, avise a seguradora por qualquer meio e guarde o comprovante do aviso com a data.
A primeira regra é a mais difícil de cumprir: não tente ligar o carro. Se a água passou da metade da roda, pode ter entrado no motor, e a partida transforma uma limpeza em um motor novo. A Lei 15.040/2024, no art. 66, manda o segurado evitar ou reduzir o prejuízo. Não dar partida é exatamente isso.
Pare e protejaDesligue, tire a chave e não insista na partida. Se der, retire pertences e documentos.Nos primeiros minutos
RegistreFotografe a água na altura da roda, a rua, a placa da rua e a hora. Filme o carro parado.Antes de a água baixar
Avise e reboqueChame a assistência 24 horas e faça o aviso de sinistro. Guarde o protocolo.No mesmo dia
O guincho é parte do sinistro, não um extra. A Assistência 24 horas da apólice leva o carro sem dar partida. Sem assistência, ou com o limite de quilômetros esgotado, o art. 67 diz que as despesas de salvamento correm por conta da seguradora, até o limite combinado, mesmo com prejuízo abaixo da franquia. Sem limite escrito, até 20 por cento do Limite máximo de indenização.
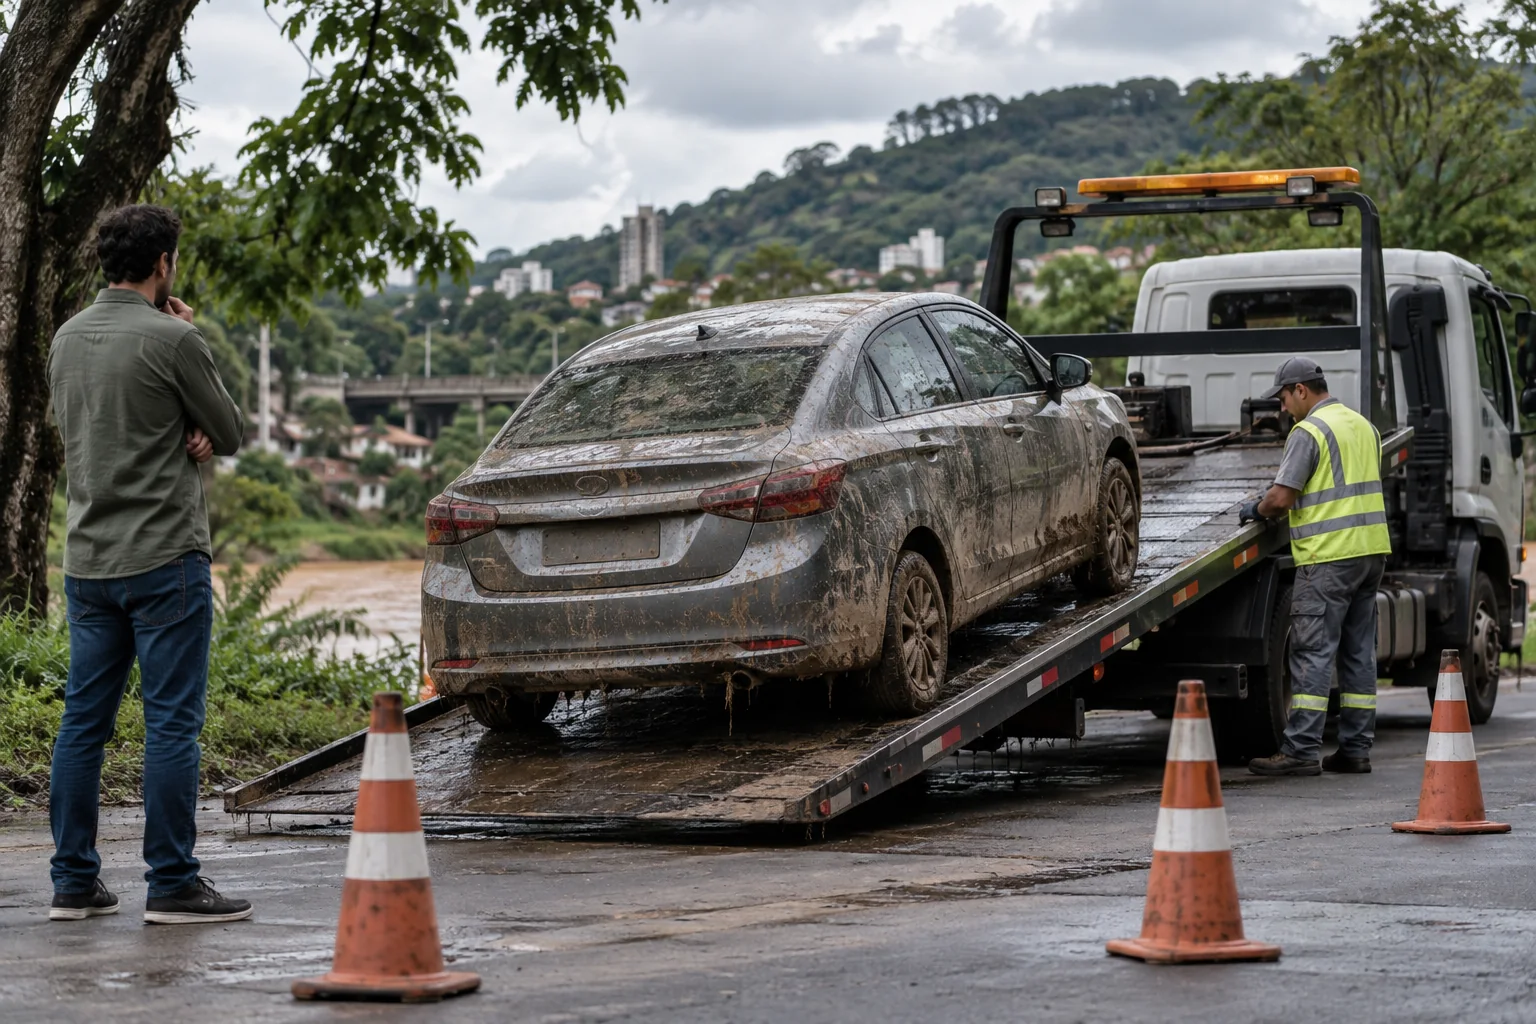
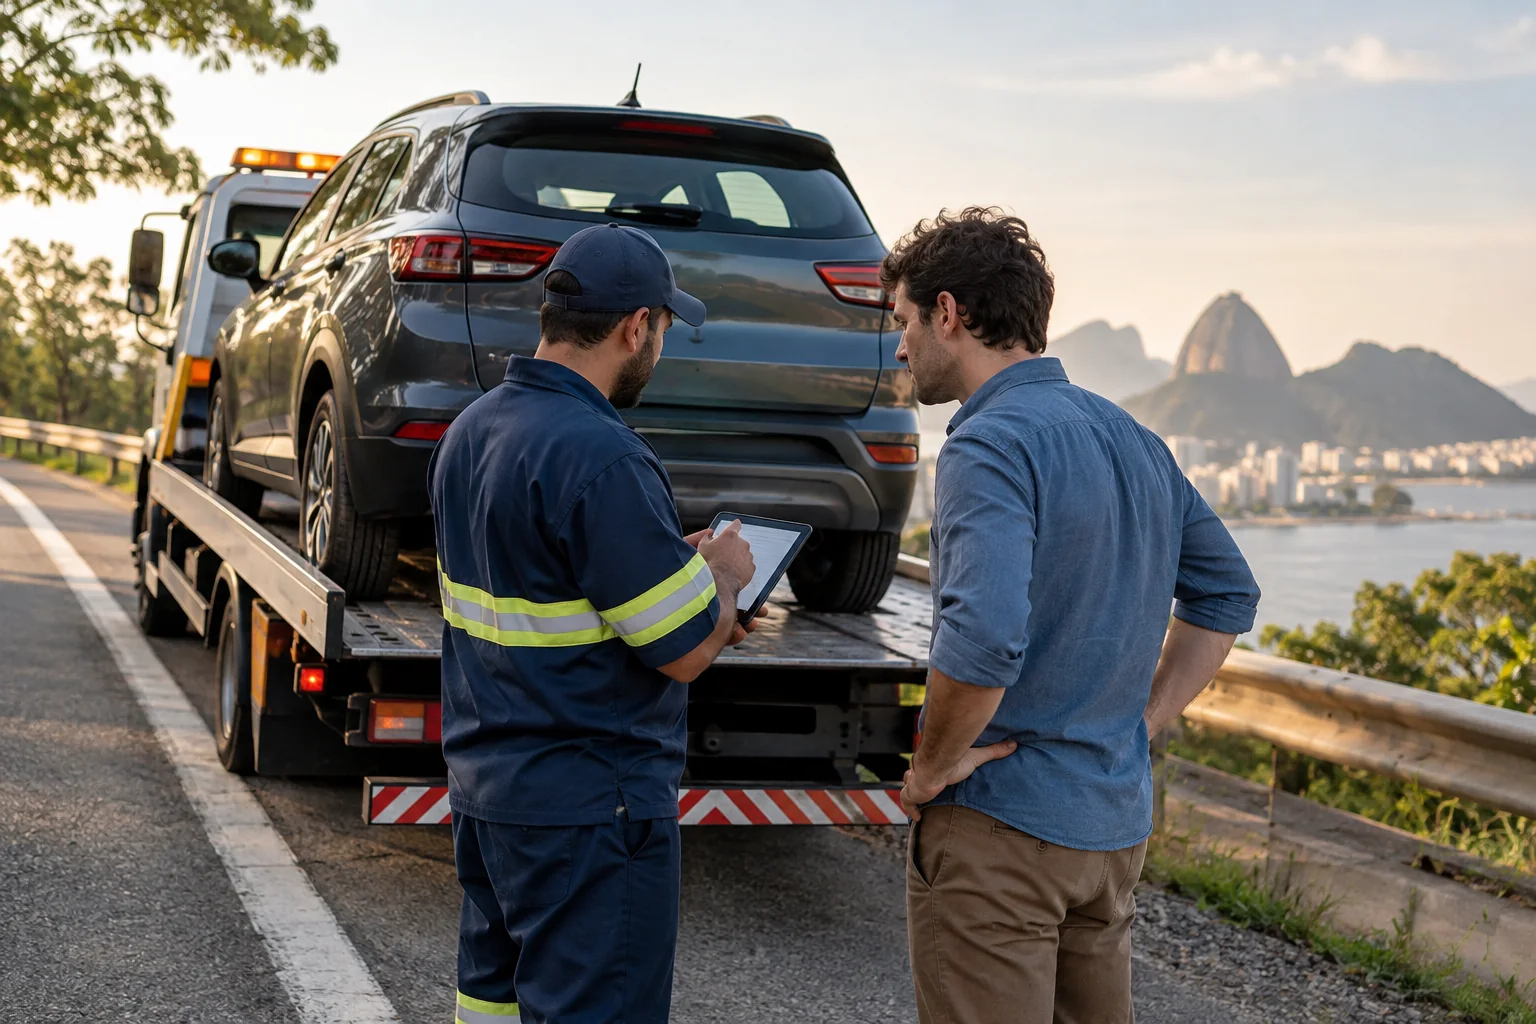
Imagem ilustrativa.O carro alagado vai ao guincho sem dar partida. É o primeiro passo para manter a cobertura e salvar o motor.
O aviso de sinistro e o comprovante
O Aviso de sinistro pode ser feito por qualquer meio idôneo: aplicativo, central telefônica, e-mail ou pelo corretor. O que a Susep recomenda, e quase ninguém faz, é guardar o comprovante com a data do recebimento. É essa data que faz correr o prazo de 30 dias da seguradora para responder sobre a cobertura, pelo art. 86, com uma única suspensão nos seguros de veículos. Sem comprovante, vira palavra contra palavra.
Fotos e vídeo do local. Provam o nível da água e o carro parado.
Protocolo do aviso. Marca o início dos prazos legais.
Nota do guincho. Comprova que o carro não deu partida e a despesa de salvamento.
Um erro comum é consertar antes da vistoria. A Susep orienta esperar a autorização da seguradora na perda parcial, e o art. 68 proíbe alterar os elementos ligados ao sinistro: por descuido, você paga as despesas extras da regulação; de propósito, perde a indenização.
Como a regulação decide entre conserto e indenização integral
A seguradora orça o reparo e compara com o percentual de indenização integral escrito na sua apólice. Abaixo dele, conserta com franquia. Acima, paga o carro inteiro sem franquia.
Em alagamento a perícia olha três coisas: o motor, a parte elétrica e o interior. Motor que aspirou água pode precisar de abertura ou troca. Chicote, módulos e centrais eletrônicas costumam ser os itens mais caros, porque a água suja oxida os conectores e o defeito aparece semanas depois. Estofamento encharcado exige troca por causa do mofo.
O critério que está na sua apólice
Não existe percentual em lei. A Circular Susep 639/2021, no art. 10, exige que as condições contratuais estabeleçam os critérios de caracterização da Indenização integral, o que o cliente chama de perda total. A própria Susep exemplifica com contratos que pagam quando o reparo supera 90 por cento do limite máximo de indenização e outros quando supera 70 por cento. O mesmo art. 10 proíbe descontar avarias anteriores, o que importa para carro com amassados antigos.
Exemplo ilustrativo de como o orçamento define o desfecho do alagamento
Dado
Cenário A
Cenário B
Valor do carro na Tabela FIPE
R$ 60.000
R$ 60.000
Fator de ajuste da apólice
100 por cento
100 por cento
Critério de indenização integral
70 por cento, ou R$ 42.000
70 por cento, ou R$ 42.000
Orçamento do reparo
R$ 28.000
R$ 45.000
Desfecho
Perda parcial, conserto na oficina
Indenização integral de R$ 60.000
Franquia de R$ 3.000
Você paga R$ 3.000, a seguradora paga R$ 25.000
Não se aplica
Exemplo ilustrativo com valores redondos assumidos como hipótese. O percentual, o fator de ajuste e a franquia reais estão na sua apólice.
Na indenização integral o valor sai do Valor de mercado referenciado: a cotação da Tabela FIPE na data do sinistro multiplicada pelo Fator de ajuste da apólice, pelo art. 4º da Circular Susep 639/2021. O carro vira Salvado da seguradora, que o vende em leilão. Se o carro é financiado, a indenização quita primeiro o banco, como explica a página de seguro auto para carro financiado.
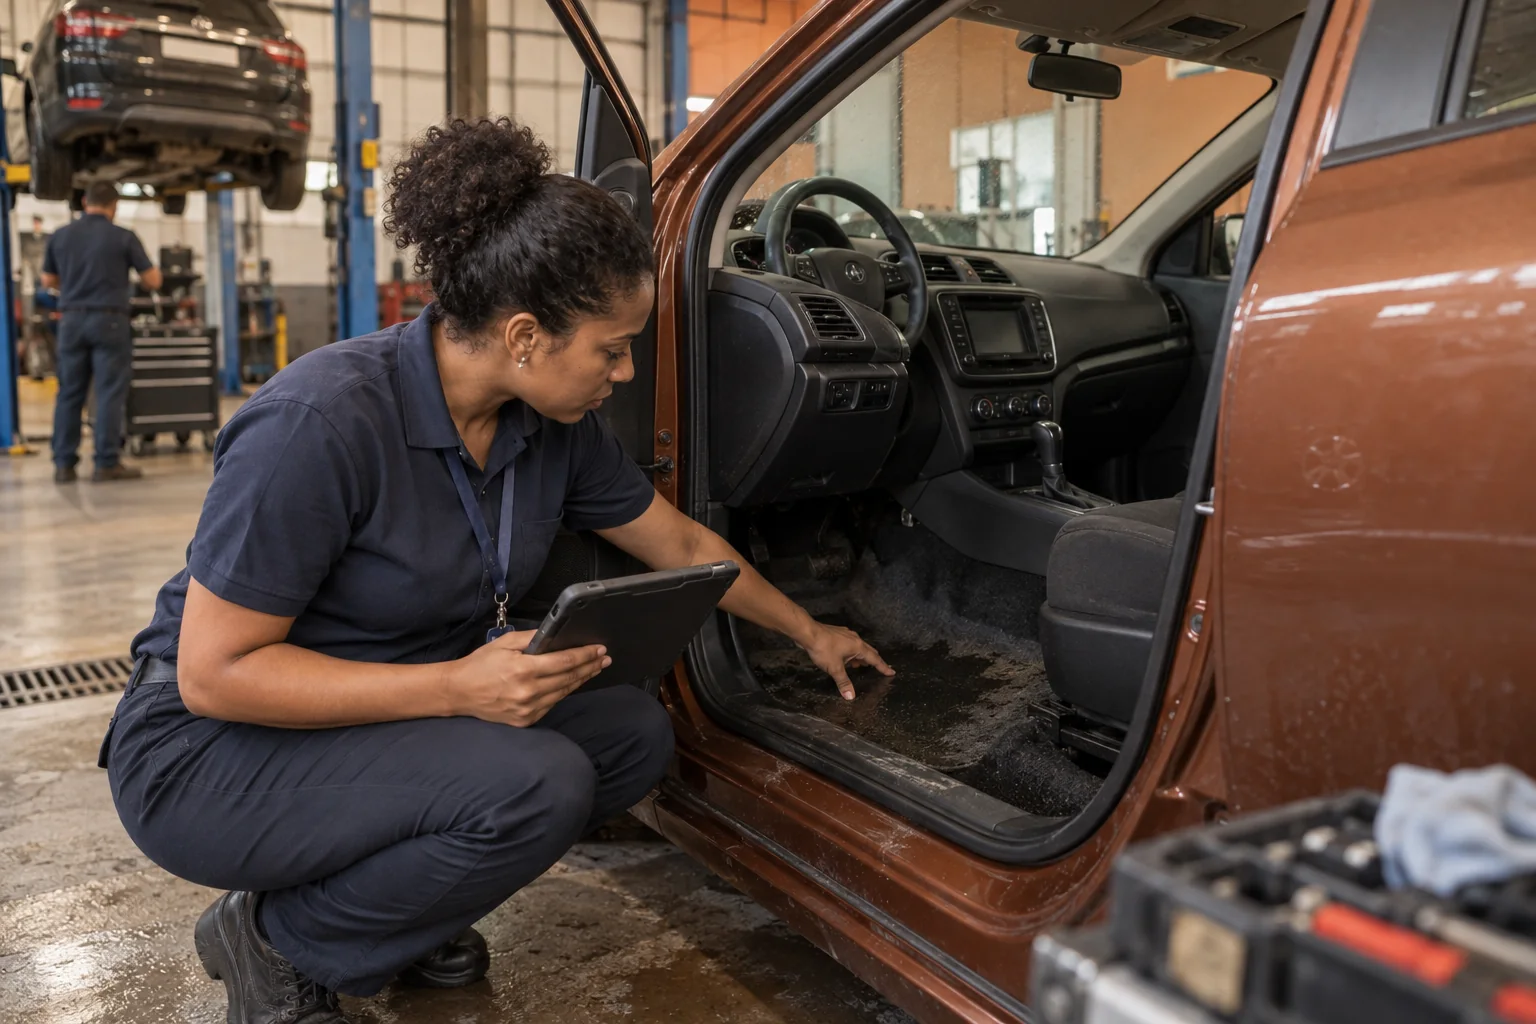
Imagem ilustrativa.Na perícia do alagamento, motor, parte elétrica e interior são orçados um a um antes de a seguradora decidir.
A regulação é da seguradora, pelos arts. 75 e 76, mas não é caixa-preta. O art. 80 obriga o regulador a informar as apurações quando você pedir, o art. 82 torna o relatório documento comum às partes e o art. 83 manda entregar os documentos que fundamentam qualquer negativa. Na dúvida sobre fórmula de cálculo, o art. 81 decide a favor do segurado. Reconhecida a cobertura, o art. 87 dá 30 dias para pagar; passou disso, o art. 88 impõe multa de 2 por cento sobre o valor corrigido, mais juros. Se o perito e a oficina discordam sobre o motor, peça o laudo por escrito.
A franquia vale no conserto e some na indenização integral
Alagamento com conserto é perda parcial e desconta a franquia. Alagamento que vira indenização integral paga o carro cheio, sem franquia.
A Franquia é a parte do prejuízo que fica com você em um dano parcial ao próprio carro. Na Perda parcial por alagamento ela funciona como em qualquer batida: a seguradora autoriza o reparo e você paga a franquia à oficina ao retirar o carro. Na indenização integral não há franquia: ela existe para dividir o custo de um conserto, e ali não há conserto. No exemplo ilustrativo acima, o segurado do cenário A paga R$ 3.000; o do cenário B, nada. Em alagamento grave, um orçamento que passe do percentual da apólice não é má notícia.
Quando o conserto fica perto da franquia
Água até o tapete, sem chegar ao motor, costuma dar limpeza e troca de forração. Se o orçamento fica próximo da franquia, acionar pode não compensar: você paga quase tudo e ainda registra sinistro na apólice, o que a maioria das seguradoras usa para mudar a Classe de bônus na renovação. Peça o orçamento antes de decidir. A Susep veda mais de um tipo de franquia no mesmo sinistro para a mesma cobertura, então a seguradora não pode somar duas franquias pelo mesmo alagamento.
O art. 67 manda a seguradora arcar com as despesas de salvamento mesmo quando o prejuízo fica abaixo da franquia. O guincho que tirou o carro da água é despesa de salvamento. Mesmo sem acionar o conserto, o reboque pode ser reembolsado. Guarde a nota e pergunte ao corretor.
Carro na garagem do prédio: seguro auto ou seguro do condomínio?
Quem paga o carro alagado na garagem é o seu seguro auto. O seguro do condomínio só entra se tiver cobertura contratada para veículos, e mesmo assim costuma ser limitada.
A garagem subterrânea é onde a enchente mais surpreende, porque o carro estava guardado no lugar que o Questionário de avaliação de risco chamou de garagem fechada. Para o seguro auto é o caso mais simples: carro parado atingido, cobertura compreensiva, nenhuma conduta para discutir.
A dúvida aparece quando o vizinho diz que o seguro do prédio vai pagar. O seguro de condomínio protege a edificação e as áreas comuns. Cobertura para veículos na garagem existe como opcional em algumas apólices de condomínio, com limite por veículo e por evento, e só vale se o síndico a contratou. Peça a apólice do prédio e procure a cláusula de veículos na garagem antes de contar com ela.
Quando o condomínio tem culpa
Se a água entrou porque a bomba de drenagem estava quebrada, o ralo entupido ou a comporta sem manutenção, o condomínio pode responder pelo prejuízo. O seu seguro auto paga primeiro, e a seguradora se sub-roga no seu direito contra o condomínio pelo art. 94 da Lei 15.040/2024. A franquia que você desembolsou pode ser cobrada do condomínio na mesma lógica. Guarde a ata de assembleia, os avisos do síndico e as fotos da bomba. Diferente do estacionamento pago, onde a Súmula 130 do STJ responsabiliza a empresa pela guarda, no prédio a discussão é a falha de manutenção, e a prova pesa mais.
Imagem ilustrativa.Carro guardado na garagem e atingido pela água é o caso mais claro de cobertura: não há conduta do motorista a analisar.
Declarar garagem fechada e o carro alagar dentro dela muda alguma coisa? Não. A pergunta sobre garagem mede o risco de roubo e furto, não o de enchente. O perfil continua verdadeiro e a cobertura, intacta.
Como saber se a sua apólice cobre alagamento: onde ler
Procure o quadro de coberturas contratadas na apólice e, nas condições gerais, a cláusula de riscos cobertos da compreensiva e a de riscos excluídos. Enchente aparece nas duas, e é a segunda que decide.
A apólice tem três camadas. A primeira página lista as coberturas contratadas: se o casco aparece como compreensivo, inundação está dentro. As condições especiais detalham cada cobertura. As condições gerais trazem riscos cobertos, riscos excluídos e perda de direitos. Pelo art. 58 da Lei 15.040/2024, a condição particular prevalece sobre a especial, e a especial sobre a geral. Leia de cima para baixo.
As duas cláusulas que importam
Riscos cobertos da cobertura compreensiva. Procure inundação, alagamento, submersão ou enchente. Costumam vir com granizo, vendaval e queda de objetos, sob o nome eventos da natureza.
Riscos excluídos e perda de direitos. Procure via alagada, trânsito por local inundado ou conduta do condutor. É aqui que a seguradora escreve o que fará com o carro que entrou na água.
A lei protege quem lê. Pelo art. 9º, §1º, riscos excluídos devem ser descritos de forma clara e inequívoca. Pelo art. 48, §1º, cláusulas de exclusão e de perda de direito precisam estar em destaque, sob pena de nulidade. Pelo art. 55, a apólice traz os riscos garantidos, os excluídos e um glossário. E pelos arts. 56 e 57, dúvida em documento da seguradora resolve-se a favor do segurado. Cláusula de via alagada escondida sem destaque tem um problema de validade.
Como a cláusula costuma aparecerNos riscos cobertos: danos causados ao veículo por inundação, alagamento, enchente ou submersão. Nos riscos excluídos: danos decorrentes de trânsito por vias alagadas ou de tentativa de travessia de local inundado. A primeira frase garante. A segunda restringe, e só vale contra você se a seguradora provar a conduta e o nexo causal, arts. 16 e 59.
Imagem ilustrativa.A leitura da cláusula de riscos excluídos é o que separa a apólice que cobre alagamento da que só parece cobrir.
Se ainda ficou dúvida, não adivinhe. Mande a apólice para o Corretor de seguros com a mensagem abaixo. Ele confere as três camadas e responde o que cobre e o que exclui.
Mensagem pronta para enviar ao corretor
Olá. Quero saber se a minha apólice de seguro auto cobre enchente e alagamento. Envio a apólice em seguida. Preciso saber se o casco é compreensivo, o que as condições gerais dizem sobre via alagada, qual é o percentual de indenização integral e qual é a franquia. Se não cobrir, quero uma cotação de seguro auto completo em outras seguradoras.
Se a apólice atual não cobre, ou cobre com uma cláusula de via alagada agressiva, compare. O texto da exclusão e o preço por CEP mudam de uma seguradora para outra, e o seguro auto completo cotado em várias seguradoras mostra isso lado a lado.
Granizo, vendaval e queda de árvore seguem a mesma lógica
Os outros desastres naturais entram na mesma cobertura compreensiva que a enchente e passam pela mesma regulação, com diferenças no tipo de dano e na prova.
A lista da Susep coloca queda de raio, queda de objetos e submersão por enchente lado a lado, e as apólices agrupam tudo sob eventos da natureza. O Granizo amassa a lataria e quebra vidros. O Vendaval derruba árvores e telhas sobre o carro, e o dano entra como queda de objetos. O Incêndio por raio ou pane elétrica tem cobertura própria, com perícia sobre a causa.
Duas diferenças práticas. Nos vidros, a apólice pode ter franquia por item, pelo art. 9º da Circular Susep 639/2021, e é comum a cobertura de vidros do seguro auto resolver o para-brisa do granizo sem mexer no casco nem no bônus. Na queda de árvore em via pública ou de galho do vizinho, existe um terceiro responsável possível, e a seguradora pode se sub-rogar depois de pagar, pelo art. 94.
A prova é a mesma: foto do carro no lugar, do que caiu sobre ele, da hora, e aviso pronto com comprovante. O que muda é que granizo e vendaval raramente geram discussão de conduta: é carro parado e evento externo, e a regulação vai direto ao valor. Se você ainda não sabe se o problema é água, gelo ou galho, mande fotos ao corretor. Ele identifica a cobertura certa e orienta o aviso, mesmo que a apólice não seja da WTS.
Termos usados neste artigo
Os termos abaixo aparecem na proposta e na apólice. A definição é a mesma usada em todo o site da WTS.
Inundação
Submersão do carro por água de chuva ou de rio. Entra na cobertura compreensiva quando o carro é atingido, e pode ser negada quando o motorista entra de propósito em via alagada.
Cobertura compreensiva
Cobertura do casco que reúne colisão, incêndio, roubo, furto e eventos da natureza na mesma garantia. É o núcleo do que o mercado chama de seguro completo.
Agravamento de risco
Mudança que aumenta de forma significativa e continuada a chance ou a gravidade do sinistro, como passar a rodar por aplicativo. Precisa ser comunicada à seguradora tão logo o segurado saiba. Só tira a cobertura se for intencional e relevante, e a seguradora precisa provar o nexo com o sinistro.
Franquia
Parte do prejuízo que fica por conta do segurado em um dano parcial ao próprio carro. Não se aplica à indenização integral, ao roubo e furto nem aos danos a terceiros na maioria das apólices.
Indenização integral
Pagamento do valor total do carro quando o conserto ultrapassa o percentual do limite máximo de indenização definido nas condições contratuais, ou quando o carro é roubado e não recuperado. A Susep exige que o critério esteja escrito na apólice.
Perda parcial
Sinistro em que o carro é consertado. É o caso em que a franquia se aplica.
Regulação de sinistro
Análise feita pela seguradora depois do aviso, para confirmar se há cobertura e apurar o valor. A lei fixa 30 dias para a resposta sobre a cobertura e mais 30 para pagar, com uma única suspensão possível nos seguros de veículos.
Aviso de sinistro
Comunicação do evento à seguradora, por qualquer meio idôneo. Guardar o comprovante com a data é o que faz os prazos legais começarem a contar.
Salvado
O que sobra do carro depois da indenização integral. Passa a pertencer à seguradora, que o vende em leilão.
Súmula 130 do STJ
Entendimento do STJ de que a empresa responde, perante o cliente, pela reparação de dano ou furto de veículo ocorridos em seu estacionamento.
Ler a própria apólice com esses termos em mente é o que permite conferir se o contrato corresponde ao que foi combinado.
As fontes oficiais são o ponto de partida. O documento que vale para o seu caso é a apólice da sua seguradora, e o corretor da WTS lê o texto dela com você.
Escrito por Marcos Tavares Arrósio Feitosa
Autor do blog da WTS Corretora de Seguros. Escreve sobre seguro auto a partir das dúvidas que chegam aos corretores e cita cada regra pela lei e pelo número do artigo. Os textos são revisados pelos corretores que atendem sinistro todos os dias. Conhecer Marcos Tavares Arrósio Feitosa e como os artigos são escritos.
Perguntas frequentes sobre enchente e alagamento no seguro auto
As dúvidas que chegam ao corretor quando a água já subiu e a apólice está na mão.
Contratei o seguro no dia da chuva. O alagamento daquela noite está coberto?
Depende da data e da hora de início de vigência escritas na apólice. No seguro de automóvel não há carência por lei: a cobertura começa no momento de início de vigência. Se a água subiu depois disso, está coberto. Se o carro já estava alagado quando a proposta foi aceita, não há cobertura, porque o sinistro é anterior ao contrato.
Preciso de boletim de ocorrência para acionar o seguro por enchente?
Na maioria das apólices, não. O boletim é obrigatório em roubo, furto e acidente com vítima; nos demais casos as condições contratuais dizem quando ele é exigido. Em alagamento, o que substitui o boletim é a prova do evento: fotos com hora, nota do guincho e, se houver, o registro da Defesa Civil sobre a chuva no bairro.
Acionar o seguro por alagamento tira o meu bônus na renovação?
A regra do bônus é de cada seguradora, e a Susep não a regula. Na maioria das companhias, qualquer indenização de casco muda a classe de bônus na renovação, e alagamento é casco. Vidros e assistência costumam ficar de fora. Antes de acionar um conserto pequeno, peça ao corretor para conferir a regra da sua apólice e comparar com a franquia.
Tenho carro reserva. Ele vale enquanto o carro seca e espera a perícia?
O carro reserva é liberado a partir da autorização do reparo ou do reconhecimento do sinistro, conforme a apólice, e conta as diárias contratadas. O tempo entre o reboque e a decisão da seguradora pode não entrar. Peça ao corretor para solicitar a liberação junto com o aviso e confirme nas condições especiais quando a contagem começa.
O seguro cobre os objetos que estavam dentro do carro na enchente?
Não. A cobertura de casco paga o veículo e os acessórios declarados. Celular, notebook, mala e documentos são pertences pessoais, e as apólices de automóvel os excluem. Quem pode cobrir esses itens é o seguro residencial, quando tem cobertura para bens fora de casa, ou um seguro de equipamento específico. Retire o que puder antes do guincho.
Posso mandar o carro para a minha oficina de confiança depois do alagamento?
Depende da apólice: algumas dão livre escolha de oficina, outras restringem à rede referenciada, e a Susep admite as duas. Em qualquer caso, o carro só pode ser aberto depois da autorização da seguradora. Consertar antes da vistoria altera os elementos do sinistro e pode custar a indenização. Leve o carro, peça o orçamento e espere a resposta.
Meu carro é financiado e deu indenização integral por enchente. Quem recebe o dinheiro?
A seguradora paga o valor da indenização integral e, quando a apólice tem cláusula beneficiária em favor do banco, quita primeiro o saldo devedor do financiamento. O que sobrar vai para você. Se a dívida for maior que a indenização, a diferença continua sua. Por isso quem financia deve olhar o fator de ajuste antes de contratar.
A seguradora fica com o carro depois de pagar a indenização integral por alagamento?
Sim. Depois do pagamento, o carro vira salvado e passa a pertencer à seguradora, que o vende em leilão. Você entrega o veículo com a documentação de transferência e a baixa dos débitos. Se quiser ficar com o carro, algumas seguradoras aceitam negociar, descontando o valor do salvado da indenização, mas isso depende da política de cada uma e do estado do veículo.
O alagamento aconteceu em outra cidade, longe do CEP de pernoite. Muda alguma coisa?
Não. O CEP de pernoite define o preço, não o lugar onde a cobertura vale. As apólices de automóvel cobrem o casco em todo o território nacional, e viajar não é agravamento de risco. Se a viagem virou mudança de endereço permanente, aí sim é preciso comunicar a seguradora por endosso, porque o risco continuado mudou.
Rodo por aplicativo e o carro alagou durante uma corrida. O seguro paga?
Se o uso por aplicativo foi declarado no questionário, a cobertura compreensiva responde como em qualquer alagamento. Se não foi declarado, a seguradora vai discutir a omissão pelo art. 44 da Lei 15.040/2024: omissão de propósito perde a garantia; sem intenção, a indenização é reduzida na proporção do prêmio pago. O alagamento em si não muda essa análise.
A sua dúvida não está aqui?
Um corretor da WTS responde pelo WhatsApp, a qualquer hora, todos os dias.
Motor fundido, bateria, pane, desgaste, multa, CNH vencida e embriaguez: o que o seguro auto completo não cobre, onde cada item entra e o que a lei exige.
O roteiro completo depois da batida: cena, aviso com comprovante, boletim, guincho, vistoria, oficina, prazos de 30 dias, franquia e quando o outro é o culpado.
O seguro cobre o carro, não a pessoa, mas o questionário e a lei mudam essa regra. Veja quem está coberto, o que exclui e como declarar.
19 min de leitura
Confira se o seu seguro auto cobre enchente antes da próxima chuva
Envie a apólice pelo WhatsApp. O corretor da WTS lê a cláusula de alagamento com você e, se faltar cobertura, cota o seguro auto completo em várias seguradoras.