O que o seguro auto completo não cobre: motor, bateria, pane, desgaste e as exclusões
Completo não é ilimitado. Este artigo responde, uma a uma, as buscas mais comuns sobre o que fica fora da apólice, mostra em qual produto cada risco entra e explica o que a Lei 15.040/2024 exige de toda cláusula de exclusão.
O seguro auto completo cobre o carro contra eventos súbitos e externos, como colisão, roubo, furto, incêndio e eventos da natureza. Ele não cobre o que nasce de dentro do carro ou do uso: motor fundido, bateria, pane sem acidente, desgaste, pneus, perda de chave, objetos deixados no carro e acessórios não declarados.
O essencial em quatro pontos
A cobertura compreensiva paga o dano causado por um evento coberto. Falha interna, desgaste e manutenção ficam de fora, e a Lei 15.040/2024 obriga a apólice a dizer isso com clareza e em destaque.
Motor, bateria, pane e chave têm dono: assistência 24 horas para o socorro, garantia estendida automotiva para o conserto mecânico, seguro residencial para o que estava dentro do carro.
Risco excluído é o evento que nunca esteve no contrato. Perda de direito é o evento coberto que a conduta do motorista tirou, como dirigir sem CNH ou embriagado.
Toda cláusula de exclusão é interpretada de forma restritiva e a prova é da seguradora, pelo art. 59 da lei nova. Uma negativa vaga, sem apontar a cláusula, pode ser contestada.
Quem contrata um seguro auto completo costuma imaginar que o carro está protegido contra tudo. Não está, e o nome comercial ajuda a confundir. Completo quer dizer que a apólice reúne a Cobertura compreensiva do casco, a cobertura de terceiros e a assistência 24 horas. Ela paga o prejuízo causado por um evento súbito, externo e previsto no contrato. O que vem do funcionamento do carro, do uso ou de uma decisão do motorista fica fora, e é disso que este artigo trata.
A Lei 15.040/2024, a nova Lei do Contrato de Seguro, mudou a forma como as exclusões precisam ser escritas e cobradas. Ela já está em vigor e rege as apólices contratadas ou renovadas de forma não automática depois da sua entrada em vigor; as anteriores seguem o Código Civil brasileiro. Você vai ver o que cada exclusão significa, onde ela fica, em qual produto o risco entra e como pedir a lista ao corretor.
O que o seguro auto completo não cobre, item por item
Nenhum dos itens mais buscados entra na cobertura compreensiva quando acontece sozinho: motor fundido, bateria, pane, desgaste, pneu, chave, arranhão pequeno, objeto dentro do carro e acessório não declarado.
A regra é uma só. A Cobertura de casco é acionada por um evento coberto, e a lista usual desses eventos, publicada pela Superintendência de Seguros Privados, é curta: colisão, furto, roubo, incêndio e explosão, queda de raio, capotagem, queda de objetos e submersão por enchente. Se o dano veio de um deles, a peça danificada entra no conserto. Se veio do funcionamento do carro, não houve Sinistro no sentido da Apólice.
Motor fundido, bateria e pane mecânica ou elétrica
Motor fundido por falta de óleo, correia que arrebenta e bateria que não segura carga são falhas internas. A apólice as chama de desgaste, defeito de fabricação ou falha mecânica ou elétrica, e as coloca entre os riscos excluídos. O que existe é o socorro: a Assistência 24 horas reboca o carro e, em muitos contratos, faz a carga da bateria. O conserto só tem cobertura na garantia estendida automotiva. A exceção é o motor atingido por um evento coberto, como o bloco rachado em uma Colisão ou o chicote queimado em um Incêndio: aí ele é uma peça do sinistro, e entra.
Desgaste, pneus e perda de chave
Pneu careca, freio no fim, embreagem gasta e pintura desbotada são consequência do uso, e nenhuma Seguradora paga manutenção na compreensiva. Pneu rasgado em uma batida é dano do sinistro e entra. A chave perdida não é sinistro: quem responde é o chaveiro da assistência, e só a apólice diz se a troca do miolo entra na cobertura de Roubo e Furto quando a chave é levada com a carteira.
Arranhões, amassados pequenos e a franquia
Risco na porta e amassado de para-choque são colisão, e colisão está coberta. Em uma Perda parcial você paga a Franquia, e o conserto de um arranhão costuma custar menos que ela. Em um exemplo ilustrativo, com franquia de R$ 2.500 e conserto de R$ 1.200, a seguradora não paga nada. Com conserto de R$ 3.000, ela paga R$ 500, e o acionamento derruba a classe de bônus. O pequeno reparo está coberto, mas acionar não compensa, como mostra o artigo sobre como funciona a franquia do seguro de carro.
Objetos dentro do carro e acessórios não declarados
Celular, notebook e compras deixados no banco não são o veículo, e a apólice de automóvel garante o veículo. Quem pode cobrir o conteúdo é o seguro residencial com bens fora da residência. Som, rodas e kit gás só entram se foram declarados na proposta com valor próprio. O que não foi declarado não existe para a seguradora.
O que a cobertura compreensiva paga e onde cada exclusão entra
Item
Cobre na compreensiva?
Onde entra
Motor fundido por falha interna
Não
Garantia estendida; reboque pela assistência
Motor danificado em colisão ou incêndio
Sim, como peça do sinistro
Cobertura de casco, com franquia
Bateria que não segura carga
Não
Assistência faz a carga; a peça é do dono
Pane mecânica ou elétrica sem acidente
Não
Garantia estendida; assistência para o reboque
Desgaste: pneu, freio, embreagem
Não
Manutenção por conta do dono
Perda de chave
Não
Chaveiro da assistência 24 horas
Arranhão abaixo da franquia
Sim, sem pagamento
Cobertura de pequenos reparos, quando contratada
Objetos pessoais no carro
Não
Seguro residencial com bens fora de casa
Acessórios não declarados
Não
Cobertura de acessórios, com valor na proposta
Uso por aplicativo sem declarar
Perda de direito
Apólice para motorista de aplicativo
Condutor sem CNH ou com CNH vencida
Perda de direito
Nenhum produto repõe
Embriaguez do condutor
Perda de direito no casco
O terceiro recebe e a seguradora cobra o segurado
Multa de trânsito
Não
Nenhum produto
Lucros cessantes do dono
Não
Carro reserva resolve o deslocamento, não a renda
Dano causado de propósito
Não, por proibição da lei
Nenhum produto
Quadro ilustrativo montado a partir do que as condições gerais costumam trazer. A sua apólice é o que vale.
O seguro completo responde pelo evento, e cada buraco tem um produto próprio.
Situações em que o seguro não cobre por causa do motorista
Dirigir sem habilitação, com CNH vencida há mais de 30 dias, embriagado, em competição, com uso não declarado ou causando o dano de propósito tira o direito à indenização do próprio carro.
Aqui o carro sofreu um evento coberto, mas a conduta de quem dirigia retira o direito de receber. A apólice chama isso de perda de direitos, e a Lei 15.040/2024 trata como Agravamento de risco ou como ato doloso.
Condutor sem CNH ou com CNH vencida
A Carteira Nacional de Habilitação de quem dirigia é o primeiro documento que a Regulação de sinistro confere. O Código de Trânsito Brasileiro, no art. 162, classifica como infração gravíssima dirigir sem habilitação, com habilitação cassada ou suspensa, ou com a CNH vencida há mais de 30 dias, e as condições gerais repetem esse recorte. Uma CNH vencida há dez dias não é infração; se a apólice negar nesse caso, precisa mostrar a cláusula exata e provar o fato, como manda o art. 59. Quem empresta o carro responde pela habilitação de quem dirige, tema do artigo sobre o seguro cobrir outra pessoa dirigindo.
Embriaguez: uma regra para o seu carro, outra para o terceiro
O Superior Tribunal de Justiça fixou as duas pontas. No REsp 1.485.717 do STJ, a Segunda Seção decidiu que a embriaguez do condutor agrava o risco e faz perder a cobertura do próprio carro, mesmo quando quem dirigia era um terceiro a quem o segurado confiou o veículo. No REsp 1.738.247 do STJ, a Terceira Turma decidiu que essa cláusula não vale contra a vítima: a seguradora paga o terceiro pela Responsabilidade civil facultativa de veículos, que tem função social, e cobra do segurado depois.
A embriaguez do condutor é causa de agravamento do risco e afasta a cobertura do próprio veículo, ainda que quem dirigia fosse um terceiro a quem o segurado confiou o carro. É lícita a cláusula que exclui a cobertura nessa hipótese.
Passar a chave para alguém que bebeu não protege a sua apóliceSe o amigo que bebeu bate com o seu carro, a cobertura do casco cai do mesmo jeito, e o que a seguradora pagar à vítima pode ser cobrado de você.
Uso diferente do declarado, dolo, multas e lucros cessantes
O Questionário de avaliação de risco pergunta como o carro é usado. Rodar por aplicativo, fazer entregas ou participar de competição sem declarar é agravamento de risco. Pelo art. 13, só o agravamento intencional e relevante, que aumenta de modo significativo e continuado a chance ou a gravidade do sinistro, faz perder a garantia. Pelo art. 14, o segurado deve comunicar a mudança tão logo saiba dela. Pelo art. 16, depois do sinistro a seguradora só recusa se provar o nexo entre o agravamento e o acidente. Aplicativo tem apólice própria, a de seguro auto para motorista de aplicativo, e o uso que mudou depois da contratação se corrige por Endosso.
Dano causado de propósito não pode ter garantia: o art. 10, parágrafo único, declara nula essa cláusula, e o art. 69 tira a indenização de quem provoca o sinistro. Multa de trânsito não é dano ao carro nem a terceiro, e a multa por ilícito criminal cometido pessoalmente pelo segurado não pode ser segurada, pelo mesmo art. 10. Lucros cessantes não entram na apólice de automóvel: o carro reserva resolve o deslocamento, não a renda.
Imagem ilustrativa.A regulação começa por quem dirigia: habilitação válida, uso declarado e condição do condutor na hora da batida.
A fronteira entre dano súbito coberto e desgaste excluído
A seguradora paga o dano que começa fora do carro, em um instante identificável; ela não paga o dano que se forma por dentro e ao longo do tempo, mesmo que a peça quebre de repente.
O regulador faz duas perguntas: de onde veio a energia que causou o dano e quando ele começou. Se a resposta é um evento externo e datado, como uma batida, uma pedra ou um incêndio, o dano é súbito e entra. Se a resposta é o próprio uso, ao longo de meses, é desgaste e fica de fora, ainda que a peça tenha quebrado de repente.
Exemplos de como a mesma peça pode estar coberta ou excluída
Situação
Súbito ou desgaste
Resultado usual
Correia arrebenta e o motor funde
Desgaste: a correia tinha prazo de troca
Excluído; garantia estendida pode cobrir
Pedra fura o cárter e o motor funde sem óleo
Súbito e externo: impacto de objeto
Costuma entrar como colisão; a apólice diz
Bateria descarrega na garagem
Desgaste: fim da vida útil
Excluído; a assistência faz a carga
Bateria destruída em incêndio do carro
Súbito: incêndio é evento coberto
Entra na cobertura de casco
Cada linha resume o critério usual das condições gerais. A decisão é da regulação e precisa vir fundamentada.
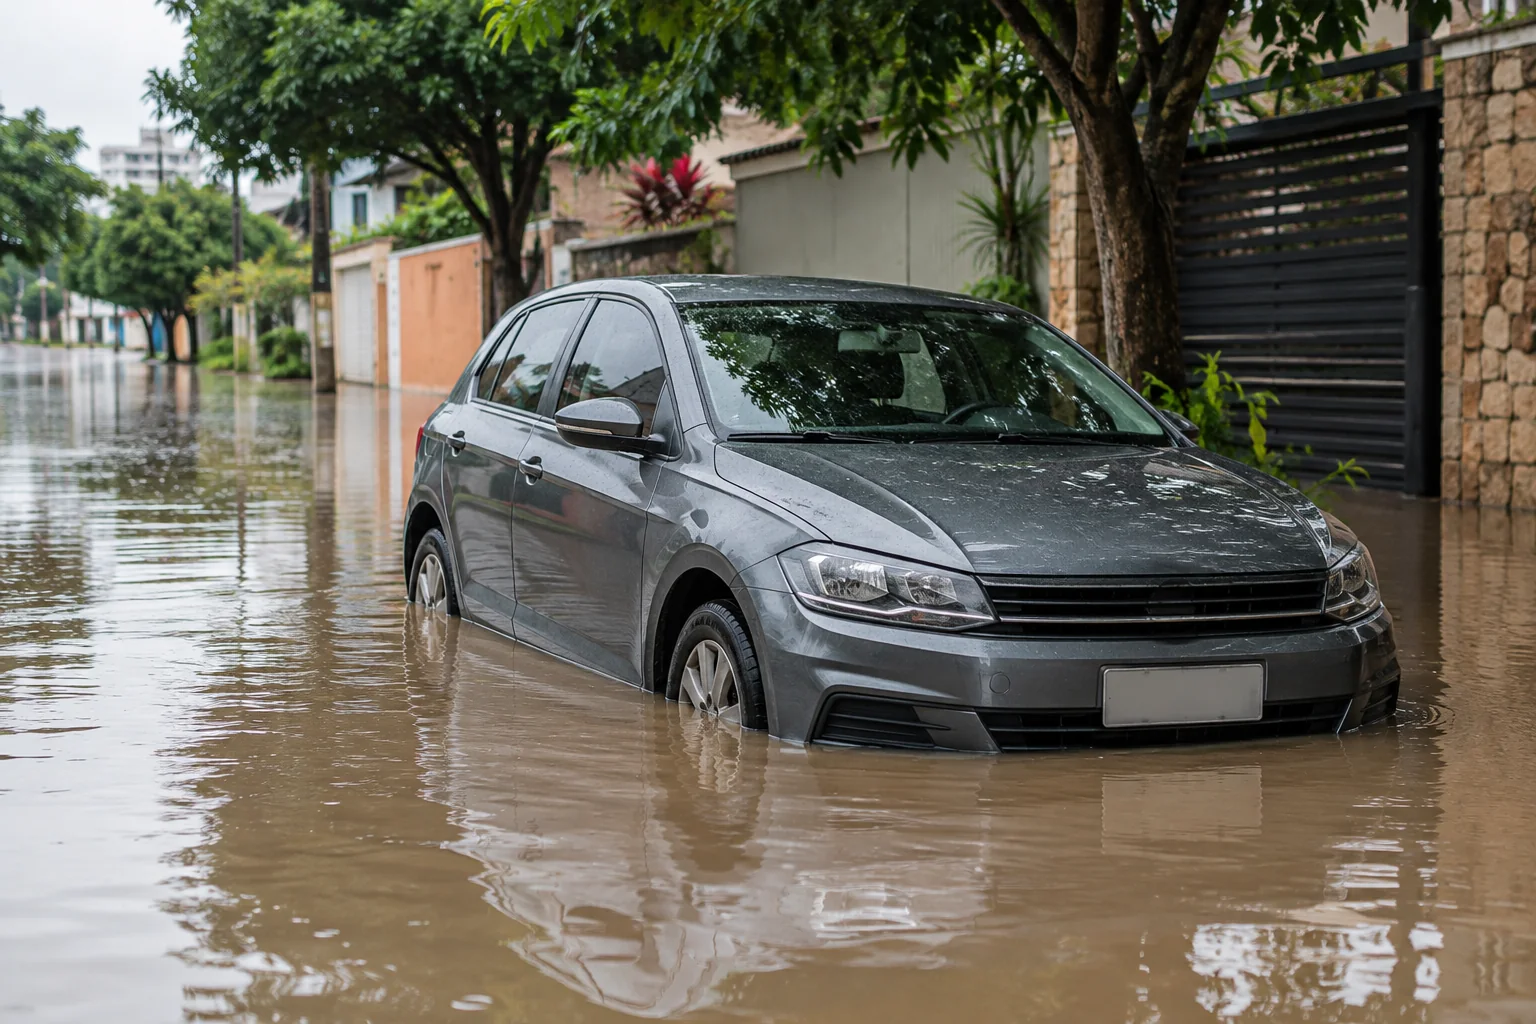
Dois artigos da Lei 15.040/2024 ajudam quem discute uma negativa por desgaste. Pelo art. 74, apresentados elementos que indiquem o dano, cabe à seguradora provar que ele não existiu ou que não veio de risco coberto. Não é o segurado que precisa provar que a suspensão estava boa antes do buraco. Pelo art. 67, as despesas de salvamento, como o reboque para tirar o carro da pista, correm por conta da seguradora mesmo abaixo da franquia. A enchente segue a lógica do evento súbito, com a ressalva de quem entra de propósito em via alagada, assunto do artigo sobre seguro de carro em enchente e alagamento.
Imagem ilustrativa.Na vistoria do sinistro, o regulador separa o que a batida causou do que já estava gasto antes dela.
Risco excluído e perda de direito não são a mesma coisa
Risco excluído é o evento que nunca esteve no contrato; perda de direito é o evento coberto cuja indenização o segurado perde pela própria conduta, e a seguradora precisa provar essa conduta.
As condições gerais separam as duas listas em cláusulas diferentes, e a diferença muda a forma de discutir uma negativa. Na exclusão de risco, a pergunta é objetiva: desgaste, pane e objeto pessoal estão descritos como fora da garantia? Se estão, com clareza, não há indenização. Na perda de direito, o evento era coberto e a seguradora alega um fato do segurado: omissão no questionário, agravamento não comunicado, embriaguez, condutor sem habilitação. Aqui a pergunta é sobre prova e nexo, e o ônus é da seguradora.
O que a Lei 15.040/2024 exige das duas cláusulas
Descrição clara e inequívoca. O art. 9º, §1º, manda descrever os riscos e interesses excluídos de forma clara e inequívoca. Exclusão genérica tem dificuldade em se sustentar.
Destaque, sob pena de nulidade. O art. 48, §1º, exige que as cláusulas de perda de direito, exclusão e restrição sejam claras, compreensíveis e em destaque.
Interpretação restritiva e prova da seguradora. Pelo art. 59, a cláusula de exclusão ou de perda de direito é interpretada de forma restritiva, e cabe à seguradora provar o fato que a sustenta.
Dúvida a favor do segurado. Pelos arts. 56 e 57, dúvida em documento da seguradora, inclusive propaganda, resolve-se a favor do segurado ou do terceiro prejudicado.
As cláusulas de exclusão e de perda de direito são interpretadas de forma restritiva, e cabe à seguradora provar o fato que sustenta a sua aplicação.
Boa parte do que se lê na internet sobre exclusões ainda cita os artigos 757 a 802 do Código Civil brasileiro, substituídos pela lei nova. Uma negativa emitida sob a Lei 15.040/2024 precisa apontar a cláusula, mostrar que ela está em destaque e provar o fato, e o art. 83 obriga a seguradora a entregar os documentos que fundamentam a decisão. Se a resposta veio genérica, o caminho está no artigo sobre o que fazer quando a seguradora não quer pagar o sinistro.
Como ler a seção de riscos excluídos das condições gerais
A lista de exclusões fica nas condições gerais, logo depois das coberturas, em duas cláusulas: riscos excluídos e perda de direitos; a apólice resume e as condições particulares podem mudar o que está lá.
Poucos segurados abrem as condições gerais, e não precisa ler tudo. A estrutura segue o modelo depositado na Superintendência de Seguros Privados, e o art. 9º, §2º, garante que, se a sua apólice divergir do modelo, vale o texto mais favorável a você.
Comece pela apólice. O art. 55 manda a apólice trazer vigência, valor, riscos garantidos, riscos excluídos, nome do corretor e um glossário. Ela é o resumo e diz o número das condições gerais do seu contrato.
Localize a cláusula de riscos excluídos. Vem logo depois das coberturas, com títulos como riscos excluídos, prejuízos não indenizáveis ou bens não compreendidos no seguro. É ali que estão desgaste, pane, objetos pessoais, acessórios não declarados, competição e multas.
Localize a cláusula de perda de direitos. Costuma vir perto das obrigações do segurado, com embriaguez, condutor não habilitado, agravamento não comunicado e informação falsa.
Confira as condições especiais e particulares. Cada cobertura adicional tem a própria lista de exclusões. Pelo art. 58, condição particular prevalece sobre a especial, e a especial sobre a geral.
Procure o destaque. Pelo art. 48, §1º, essas cláusulas precisam estar em destaque. Se a exclusão invocada está em letra igual ao resto, anote: isso é argumento.
Como a cláusula costuma aparecerA redação típica lista, em itens numerados, danos decorrentes de desgaste, depreciação pelo uso, defeitos de fabricação, danos mecânicos ou elétricos não decorrentes de risco coberto, e bens não compreendidos no seguro, como objetos pessoais e acessórios não relacionados na apólice. A expressão decisiva é não decorrentes de risco coberto: é ela que abre a porta para o motor danificado na batida.
Imagem ilustrativa.As condições gerais seguem o modelo depositado na Susep, e a cláusula de exclusões fica logo depois das coberturas.
Quem prefere não ler manda a apólice para um corretor, que aponta o que está fora e o que dá para incluir.
Onde cada exclusão entra: os produtos que fecham o buraco
Quatro produtos cobrem o que a compreensiva deixa de fora: assistência 24 horas para o socorro, garantia estendida automotiva para o conserto mecânico, seguro residencial para o conteúdo e coberturas adicionais para vidros, acessórios e pequenos reparos.
Ninguém precisa contratar os quatro. A lista serve para saber a quem recorrer e para decidir com base no uso real do carro, não no medo.
Assistência 24 horas. Reboque, chaveiro, carga de bateria, troca de pneu e pane seca, com limite de quilômetros e de acionamentos. Costuma vir dentro do seguro completo.
Garantia estendida automotiva. Contrato à parte que paga o conserto de motor, câmbio, injeção e sistema elétrico quando a falha é interna, sem acidente.
Seguro residencial com bens fora de casa. Algumas apólices residenciais garantem objetos pessoais fora de casa, como o notebook furtado do carro. Confira o limite.
Coberturas adicionais do próprio auto.Cobertura de vidros, com franquia única ou por item conforme a Circular Susep 639/2021, acessórios declarados com valor, pequenos reparos e Carro reserva com mais diárias.
A ponte para a garantia estendida
A busca por seguro que cobre motor fundido, bateria e problemas mecânicos é, na verdade, uma busca por garantia estendida. Ela faz sentido para carro fora da garantia de fábrica ou com histórico de reparo caro, e exige revisões em dia, com nota fiscal, porque a falha por falta de manutenção fica excluída também nesse contrato. A página de garantia estendida automotiva explica o que o contrato cobre, o que exclui e quanto costuma custar.
Imagem ilustrativa.Quilometragem alta e carro fora da garantia de fábrica são o cenário em que a garantia estendida complementa o seguro.
O que muda entre seguradoras na lista de exclusões
O núcleo de exclusões é igual em todas, mas objetos pessoais, acessórios, pequenos reparos, chave, uso por aplicativo e tolerância da CNH vencida mudam de uma companhia para outra e só aparecem na comparação.
Quem compara propostas só pelo preço e pela franquia perde a parte que mais pesa no dia do sinistro. Duas apólices chamadas de completas podem tratar a mesma situação de forma oposta. Por isso a comparação precisa ser nivelada e lida cláusula a cláusula.
Pontos em que as condições gerais costumam divergir entre companhias
Ponto
O que varia
O que perguntar ao corretor
Objetos pessoais
Da exclusão total a um limite pequeno por evento
Existe verba para bens dentro do carro em roubo ou furto?
Pequenos reparos
Cobertura à parte, com franquia própria e número de usos
Arranhão pequeno entra sem derrubar o bônus?
CNH vencida
Tolerância alinhada aos 30 dias do art. 162 ou nenhuma
Qual é o prazo de tolerância da CNH na cláusula de perda de direitos?
Uso por aplicativo
Recusa, aceitação com prêmio maior ou apólice própria
Se eu passar a rodar por aplicativo, o que muda no contrato?
Quadro montado a partir das variações usuais entre condições gerais. A resposta exata é a da proposta que o corretor entregar.
Uma comparação feita assim evita a surpresa mais cara do seguro, que é descobrir a exclusão na hora da regulação. O Corretor de seguros representa o segurado nessa leitura, e o nome dele consta na apólice por exigência da lei. Quando duas apólices chegam com preço parecido, a lista de exclusões é o desempate, e o que forma o preço está no artigo sobre quanto custa o seguro de um carro.
Peça ao corretor a lista de exclusões da sua apólice
Mande a apólice pelo WhatsApp e peça a lista de riscos excluídos e de perda de direitos, com a cláusula de cada um; um corretor da WTS responde a qualquer hora, todos os dias.
Não espere o sinistro para descobrir o que ficou de fora. O pedido leva dois minutos e vale para a apólice atual, mesmo que não tenha sido contratada pela WTS. O corretor marca as duas cláusulas, confere se o uso do carro e os condutores estão declarados como na vida real e diz o que dá para incluir.
Mensagem pronta para pedir a lista de exclusões
Olá. Tenho seguro auto completo e quero receber a lista de riscos excluídos e de perda de direitos da minha apólice, com a cláusula das condições gerais em que cada item está. Quero saber também o que a assistência cobre em pane, bateria e chave, se o meu uso do carro está declarado direito e quanto custa incluir pequenos reparos e garantia estendida.
Envie a apóliceFoto ou PDF da apólice e das condições gerais pelo WhatsApp.Leitura das cláusulas de exclusão e de perda de direitos.
Confira o uso realDiga quem dirige, onde o carro dorme e se ele roda por aplicativo.Ajuste por endosso, se algo estiver diferente do declarado.
Decida o que incluirAssistência maior, acessórios, pequenos reparos ou garantia estendida.Propostas comparadas, sem obrigação de trocar de seguradora.
Com a resposta em mãos, a decisão fica simples. Se a exclusão é de risco, como pane e desgaste, você escolhe se contrata o produto que a cobre. Se é perda de direito, como uso não declarado, você corrige a declaração. E se as cláusulas estão em texto sem destaque, você tem um motivo objetivo para comparar outras companhias na renovação.
Imagem ilustrativa.O pedido da lista de exclusões pode ser feito com a apólice atual, de qualquer seguradora, sem compromisso de troca.
Termos usados neste artigo
Os termos abaixo aparecem na proposta e na apólice. A definição é a mesma usada em todo o site da WTS.
Cobertura compreensiva
Cobertura do casco que reúne colisão, incêndio, roubo, furto e eventos da natureza na mesma garantia. É o núcleo do que o mercado chama de seguro completo.
Apólice
Documento que prova o contrato de seguro, com coberturas, limites, exclusões, franquia, vigência e o nome do corretor que intermediou. A lei manda entregar em até 30 dias depois da aceitação, com glossário dos termos técnicos.
Sinistro
Nome técnico do evento coberto pela apólice, como a batida, o roubo ou a enchente. O aviso do sinistro é o que abre a regulação.
Franquia
Parte do prejuízo que fica por conta do segurado em um dano parcial ao próprio carro. Não se aplica à indenização integral, ao roubo e furto nem aos danos a terceiros na maioria das apólices.
Assistência 24 horas
Serviços de socorro contratados junto com a apólice, como reboque, chaveiro, troca de pneu e pane seca, com limites de quilometragem e de acionamentos.
Agravamento de risco
Mudança que aumenta de forma significativa e continuada a chance ou a gravidade do sinistro, como passar a rodar por aplicativo. Precisa ser comunicada à seguradora tão logo o segurado saiba. Só tira a cobertura se for intencional e relevante, e a seguradora precisa provar o nexo com o sinistro.
Regulação de sinistro
Análise feita pela seguradora depois do aviso, para confirmar se há cobertura e apurar o valor. A lei fixa 30 dias para a resposta sobre a cobertura e mais 30 para pagar, com uma única suspensão possível nos seguros de veículos.
Questionário de avaliação de risco
Perguntas da seguradora sobre o carro, o uso, a garagem e os condutores. As respostas definem o preço e ficam registradas na proposta. Resposta falsa de propósito tira a garantia; resposta errada sem intenção reduz a indenização na proporção do prêmio pago.
Ler a própria apólice com esses termos em mente é o que permite conferir se o contrato corresponde ao que foi combinado.
As fontes oficiais são o ponto de partida. O documento que vale para o seu caso é a apólice da sua seguradora, e o corretor da WTS lê o texto dela com você.
Escrito por Marcos Tavares Arrósio Feitosa
Autor do blog da WTS Corretora de Seguros. Escreve sobre seguro auto a partir das dúvidas que chegam aos corretores e cita cada regra pela lei e pelo número do artigo. Os textos são revisados pelos corretores que atendem sinistro todos os dias. Conhecer Marcos Tavares Arrósio Feitosa e como os artigos são escritos.
Perguntas frequentes sobre as exclusões do seguro auto
O que os motoristas perguntam ao corretor depois de ler a lista de riscos excluídos da apólice.
Seguro auto cobre pane seca?
A pane seca não é sinistro, então a cobertura compreensiva não a paga. Quem responde é a assistência 24 horas, que reboca o carro ou leva combustível até o ponto de parada, conforme o plano, com limite de acionamentos por vigência. O combustível em si costuma ser pago pelo dono do carro.
O seguro cobre dano causado por buraco na pista?
Roda quebrada, pneu rasgado e suspensão danificada ao passar em um buraco são dano súbito, por impacto, e costumam entrar como colisão, com franquia. A regulação confere se a peça já estava gasta antes. Pelo art. 74 da Lei 15.040/2024, é a seguradora que precisa provar que o dano não veio de risco coberto.
Colisão com animal na estrada é coberta?
Sim, na maioria das apólices, porque é colisão com um obstáculo, e o dano ao carro entra na cobertura de casco com a franquia da perda parcial. Registre o boletim de ocorrência e fotografe o local, porque a regulação pede a prova do evento. Se o animal tinha dono identificado, a seguradora pode cobrar dele o que pagou, pela sub-rogação.
Fogo causado por pane elétrica é excluído como problema elétrico?
Não. O incêndio é evento coberto na compreensiva, mesmo quando começa em uma falha elétrica do carro. A perícia apura a causa para descartar dolo e conferir se o veículo tinha modificação não declarada. O que fica fora é a pane elétrica sem fogo, como o alternador que para de carregar a bateria.
O que é a cláusula de bens não compreendidos no seguro?
É a parte das condições gerais que lista o que não é o veículo para a apólice: objetos pessoais, carga, acessórios e equipamentos não declarados e, em algumas apólices, a chave e os documentos. Ela fica junto dos riscos excluídos e, pela Lei 15.040/2024, precisa ser clara e estar em destaque.
A negativa por desgaste pode ser contestada?
Pode. Peça por escrito os documentos que fundamentam a decisão, direito garantido pelo art. 83 da Lei 15.040/2024, inclusive o laudo da perícia. Pelo art. 59, a cláusula é interpretada de forma restritiva e a prova é da seguradora. Com o laudo em mãos, o pedido de reconsideração suspende a prescrição uma vez, pelo art. 127.
Mudei de endereço e não avisei. A seguradora pode negar?
Só se provar que a mudança agravou o risco de forma relevante e que existe nexo com o sinistro, como exige o art. 16 da Lei 15.040/2024. Mudar para um CEP com mais roubos e não comunicar é o caso típico. Comunique o novo endereço assim que mudar, pelo art. 14, e pague a eventual diferença de prêmio.
A exclusão por embriaguez vale se só o passageiro bebeu?
Não. As decisões do STJ e a cláusula das condições gerais tratam do condutor. Passageiro embriagado não altera o risco de condução e não é motivo de perda de direito. O que a regulação confere é a condição de quem estava ao volante, pelo boletim de ocorrência e pelo teste feito no local.
Apólice antiga segue as regras de exclusão da lei nova?
Depende da data e do tipo de renovação. A Lei 15.040/2024 rege as apólices contratadas ou renovadas de forma não automática depois da sua entrada em vigor. As apólices em curso e as renovações automáticas anteriores continuam sob o Código Civil brasileiro. Na próxima renovação não automática, a sua passa para a lei nova.
Demorei para avisar o sinistro. Perdi a cobertura?
Não automaticamente. Pelo art. 66 da Lei 15.040/2024, só o atraso proposital tira a indenização. O atraso por descuido tira apenas a parte do prejuízo que a demora causou, e se a seguradora soube do sinistro por outro meio a sanção não se aplica. Avise por qualquer meio idôneo e guarde o comprovante com a data.
A sua dúvida não está aqui?
Um corretor da WTS responde pelo WhatsApp, a qualquer hora, todos os dias.
Enchente entra na cobertura compreensiva do seguro auto completo. Veja quando a seguradora cobre, quando pode negar e o que fazer na hora pela Lei 15.040/2024.